Riunire più debiti in un unico prestito abbassa la rata mensile soprattutto perché allunga la durata. Il costo totale, invece, scende solo a certe condizioni. Capire la differenza — e saperla calcolare prima di firmare — è l'unica cosa che conta davvero quando si valuta un consolidamento.
Punti chiave
- Il consolidamento sostituisce due o più prestiti con uno solo: la rata scende soprattutto perché la durata si allunga, e una durata più lunga fa salire gli interessi totali
- Riduce il costo del debito solo se il TAEG del nuovo prestito, contando anche gli eventuali indennizzi, è più basso del tasso effettivo dei debiti che chiude; anche così, se la durata si allunga, il totale pagato può salire. Altrimenti ha senso solo se la rata più bassa serve davvero (per esempio per evitare un'insolvenza)
- Chiudere i prestiti esistenti in anticipo può comportare un indennizzo (art. 125-sexies TUB): max 1% del capitale rimborsato anticipatamente (0,5% se alla scadenza manca un anno o meno); non è dovuto sul prestito che si chiude per intero, se il suo residuo è ≤ 10.000 €
- Il TAEG del nuovo prestito — non il TAN — è il numero da confrontare: include spese di istruttoria e altri oneri, calcolati su base annua composta
- Con i dati del quarto trimestre 2026 il TEGM del credito personale è 12,08% (soglia usura: 19,10%); se il consolidamento è un prestito personale, il suo TEG non può superare quella soglia (altre forme, come la cessione del quinto, hanno soglie proprie)
Cos'è il consolidamento debiti
Il consolidamento debiti (o consolidamento prestiti) è un'operazione bancaria o finanziaria con cui si ottiene un unico nuovo prestito per estinguere anticipatamente due o più finanziamenti esistenti. Il risultato è una sola rata mensile, un solo interlocutore, e — di solito — una durata più lunga che abbassa l'importo mensile.
Dal punto di vista legale, non esiste in Italia un contratto denominato «consolidamento debiti»: si tratta di un nuovo finanziamento, per esempio un prestito personale, con il quale si chiudono anticipatamente i precedenti. Se è un credito ai consumatori valgono le regole ordinarie (artt. 121 e seguenti del Testo unico bancario) e, per la chiusura anticipata dei prestiti al consumo esistenti, l'art. 125-sexies TUB.
Il meccanismo: cosa succede ai vecchi prestiti
Quando si consolida, i prestiti precedenti non «spariscono»: vengono estinti anticipatamente. Questo ha due conseguenze pratiche.
Il rimborso anticipato ha un costo (a volte). L'art. 125-sexies del TUB riconosce al consumatore il diritto di rimborsare in anticipo un prestito con riduzione degli interessi e degli oneri residui; il creditore può però richiedere un indennizzo che non supera l'1% del capitale rimborsato anticipatamente (0,5% se alla scadenza manca un anno o meno) e comunque non oltre gli interessi che restavano da pagare. L'indennizzo non è dovuto se il rimborso copre l'intero residuo ed esso è ≤ 10.000 €, né se il rimborso avviene in un periodo in cui il tasso non è fisso (per esempio a tasso variabile). Verificare questa voce nei contratti da chiudere fa parte del calcolo.
L'assicurazione pagata in anticipo viene rimborsata pro quota. Se un prestito esistente aveva una polizza collegata pagata con un premio unico, all'estinzione anticipata l'assicurazione restituisce la parte di premio relativa al periodo che resta, calcolata sul premio puro in base agli anni e al capitale assicurato residui; può trattenere solo le spese amministrative effettivamente sostenute e indicate nel contratto (art. 22, commi 15-quater e 15-quinquies, del D.L. 179/2012). Questa somma va sottratta dal costo dell'operazione.
Il calcolo che decide tutto: due scenari
Prima di procedere è necessario costruire la tabella dei flussi: importo residuo di ogni prestito, TAN, numero di rate rimaste, costo totale residuo. Solo dopo si può valutare se il nuovo prestito riduce davvero il costo o solo la pressione mensile.
Scenario A: tasso quasi uguale, durata più lunga — il costo sale
Prendiamo un esempio di fantasia. Marco ha due prestiti attivi:
- Prestito personale: 8.000 € residui, TAN 12%, 36 rate rimaste
- Finanziamento auto: 12.000 € residui, TAN 9%, 48 rate rimaste
| Prestito |
Residuo |
TAN |
Rate |
Rata/mese |
Totale da pagare |
Interessi |
| Personale |
8.000 € |
12% |
36 |
265,71 € |
9.565,72 € |
1.565,72 € |
| Auto |
12.000 € |
9% |
48 |
298,62 € |
14.333,78 € |
2.333,78 € |
| Totale attuale |
20.000 € |
— |
— |
564,33 € |
23.899,50 € |
3.899,50 € |
Marco chiede un prestito di consolidamento da 20.000 € a TAN 10%, con 200 € di spese di istruttoria. Valuta due durate:
| Opzione |
TAN |
Rate |
Rata/mese |
Totale da pagare (spese incluse) |
TAEG |
Diff. rata |
Diff. costo |
| 60 mesi |
10% |
60 |
424,94 € |
25.696,45 € |
10,95% |
−139 €/mese |
+1.797 € |
| 84 mesi |
10% |
84 |
332,02 € |
28.090 € |
10,83% |
−232 €/mese |
+4.190 € |
La rata mensile scende di 139 € (60 mesi) o di 232 € (84 mesi). Il costo totale sale di quasi 1.800 € o di quasi 4.200 €. Il TAN del nuovo prestito (10%) è appena sotto la media dei due TAN attuali ponderata per i residui (10,2%), ma con le spese il TAEG (10,95% o 10,83%) supera il tasso effettivo dei due prestiti attuali, il 10,50% annuo calcolato come un TAEG sulle rate che restano: il debito costa di più, e lo si paga per più anni. Allungare la durata moltiplica la differenza.
Le tabelle non contano l'indennizzo di estinzione anticipata. Per Marco non è dovuto sul prestito personale (si chiude tutto il residuo, 8.000 €, sotto i 10.000 €); sul finanziamento auto, se è a tasso fisso, può arrivare a 120 € (l'1% di 12.000 €), da aggiungere al costo.
Nota: per replicare questi calcoli si può usare il calcolatore rata prestito inserendo importo, TAN e numero di rate di ciascun prestito, poi confrontarli con il preventivo del consolidamento.
Scenario B: debiti cari, nuovo tasso molto più basso — il costo resta quasi pari
Prendiamo un secondo esempio di fantasia. Luca ha due debiti a tasso elevato:
- Prestito X: 5.000 € residui, TAN 18%, 24 rate rimaste
- Prestito Y: 3.000 € residui, TAN 15%, 18 rate rimaste
Rata complessiva attuale: 436,77 €/mese. Totale da pagare: 9.359,67 €.
Consolidamento da 8.000 € a TAN 10%, 36 mesi, 150 € di spese:
|
Rata/mese |
Totale da pagare (spese incluse) |
TAEG |
| Situazione attuale |
436,77 € |
9.359,67 € |
— |
| Consolidamento 36 mesi |
258,14 € |
9.442,95 € |
11,91% |
| Differenza |
−178,63 €/mese |
+83,28 € |
— |
In questo caso la rata scende di 179 € e il costo totale aumenta di appena 83 €: quasi pari. Qui il debito costa molto meno: il TAEG del consolidamento (11,91%) è ben sotto il tasso effettivo dei due prestiti attuali (18,45% annuo). Il totale sale lo stesso perché Luca paga in 36 mesi invece che in 24 e 18. Con 24 rate la rata sarebbe di 369,16 € (circa 68 € in meno di oggi) e il totale di 9.009,83 €, spese comprese: 349,84 € in meno. L'indennizzo qui non è dovuto, perché entrambi i residui sono sotto i 10.000 € e si chiudono per intero.
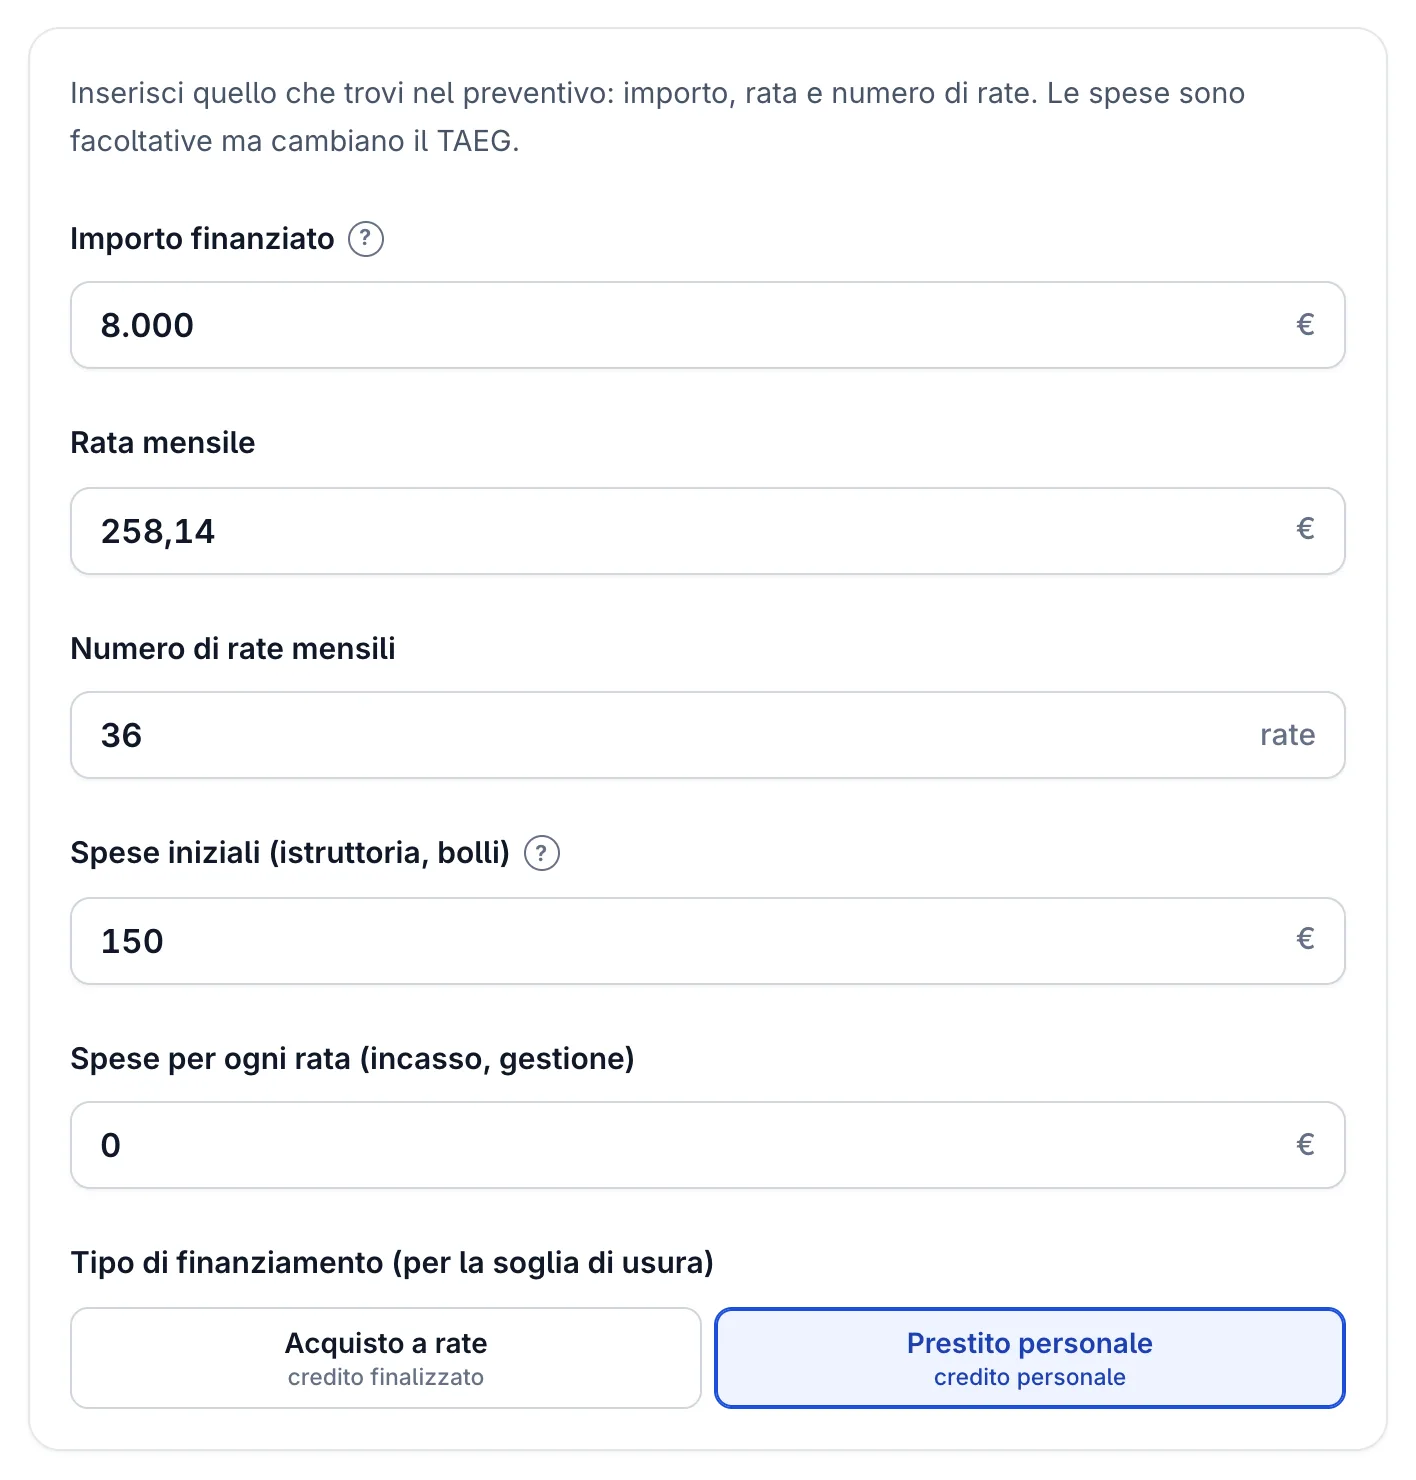
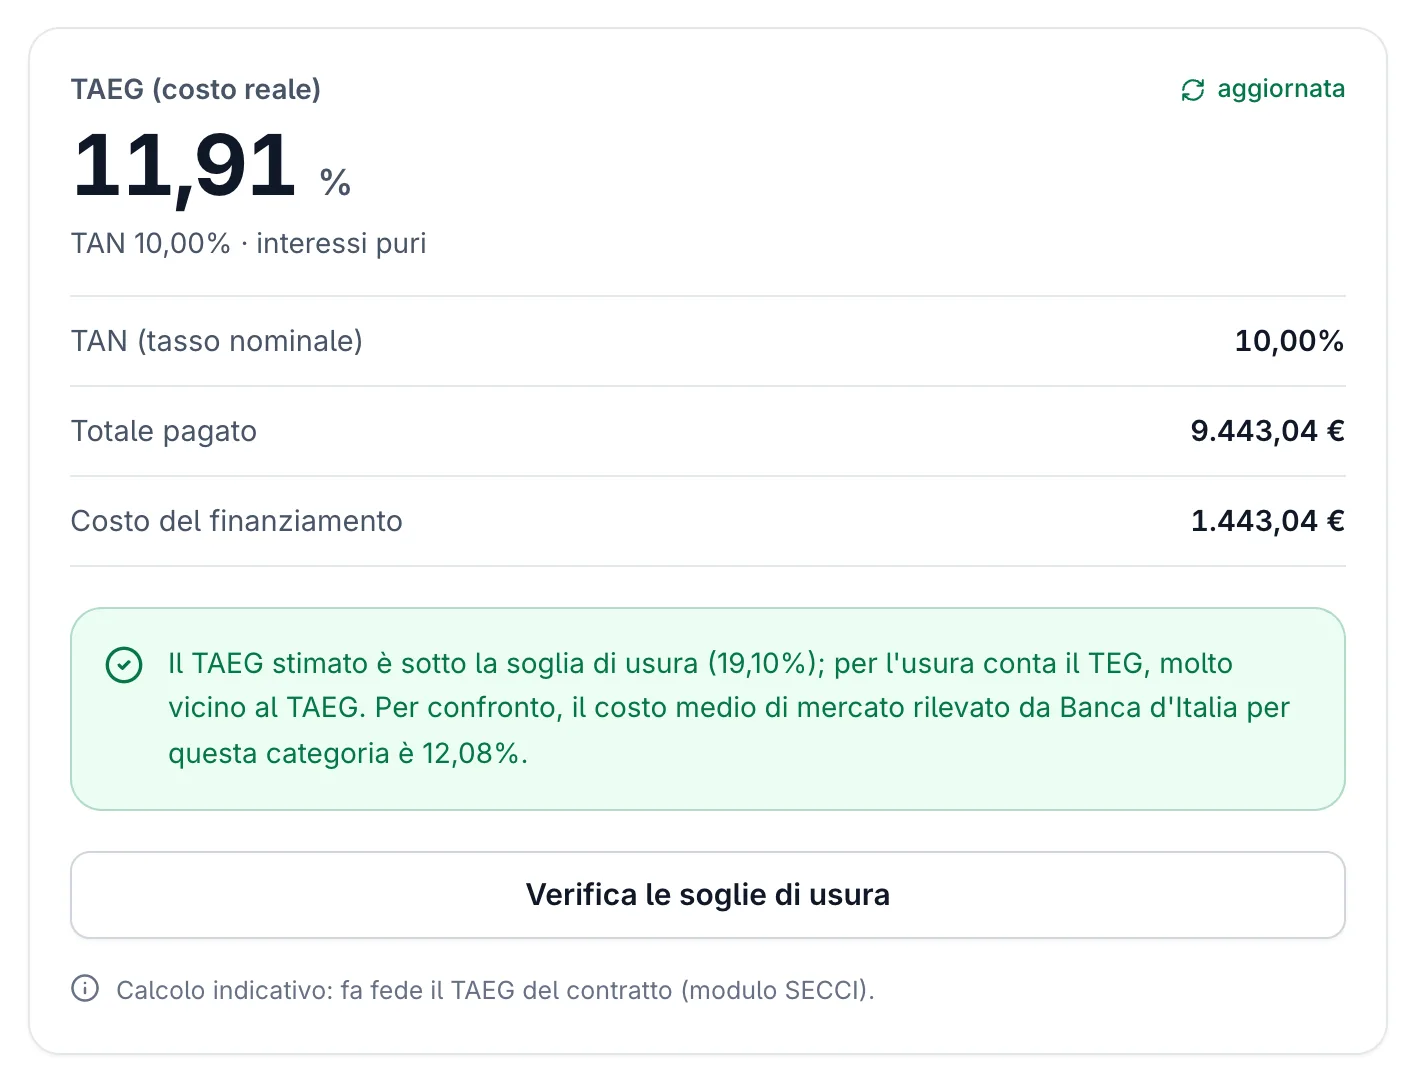
Il consolidamento di Luca nel calcolatore dalla rata al tasso: TAN 10,00% e TAEG 11,91%, come in tabella. Il totale pagato, 9.443,04 €, è 9 centesimi sopra la tabella perché il calcolatore usa la rata arrotondata al centesimo.
Il principio generale: il consolidamento riduce il costo del debito se il suo TAEG, contando anche gli eventuali indennizzi, è più basso del tasso effettivo dei debiti che chiude. Il TAN da solo inganna: nello scenario A è sotto la media dei TAN attuali, eppure, con le spese, il TAEG (10,95%) supera il 10,50% dei debiti attuali. E anche con un TAEG più basso, allungare molto la durata può far pagare di più in totale, come succede a Luca con 36 rate.
Come leggere il TAEG del nuovo prestito
Il TAN è solo il tasso nudo; il TAEG include le spese e il loro effetto temporale. Si calcola trovando il tasso mensile r che rende uguale il valore attuale di tutte le rate alla somma netta ricevuta (importo del prestito meno spese anticipate), poi annualizzandolo in forma composta: TAEG = (1 + r)¹² − 1. Non si ottiene moltiplicando r per 12: quello è un tasso nominale, che sottostima il costo reale.
Nell'esempio di Luca il TAN è 10% ma il TAEG è 11,91%. Quasi mezzo punto dipende dalle rate mensili: senza spese il TAN del 10% equivale a un tasso effettivo annuo del 10,47%. Il resto, circa 1,4 punti, viene dalle spese di istruttoria di 150 € su un prestito di 8.000 € a 36 mesi. A parità di spese, su importi minori o durate più brevi la distanza tra TAN e TAEG è ancora maggiore — come illustra la guida sul costo totale di un finanziamento.
Per l'usura, invece, conta il TEG (tasso effettivo globale) che la banca calcola secondo le istruzioni della Banca d'Italia: è vicino al TAEG ma non identico (esclude le imposte, include le polizze collegate). Per i prestiti personali il TEGM nel quarto trimestre 2026 è 12,08%, con una soglia di usura del 19,10%; per gli «altri finanziamenti» il TEGM è 14,41% e la soglia è 22,01% (Banca d'Italia, comunicato del 30 settembre 2026; dati aggiornati ogni trimestre su /osservatorio-tassi/tassi-soglia-usura).
Quando il consolidamento conviene
Tre situazioni in cui ha senso considerarlo:
-
I tassi dei debiti esistenti sono nettamente sopra il TAEG del nuovo prestito. Con debiti a TAN 15-18% e un consolidamento con TAEG intorno al 12%, come per Luca, ogni euro di debito costa meno; per pagare meno anche in totale, la durata non deve allungarsi troppo. Vale per esempio per i debiti su carta revolving: per il credito revolving il TEGM del quarto trimestre 2026 è 16,50% (Banca d'Italia).
-
La rata complessiva è diventata insostenibile. Anche se il costo totale aumenta, una rata più bassa può essere necessaria per evitare un'insolvenza, che costerebbe molto di più (segnalazione nelle banche dati creditizie, recupero crediti, interessi di mora). In questo caso il consolidamento è uno strumento di gestione della liquidità, non di risparmio.
-
La gestione di più rate mensili crea rischio operativo. Una sola rata su un conto automatizzato riduce il rischio di dimenticare un pagamento. Questo beneficio non ha un valore in euro, ma è reale — a patto che l'operazione costi poco: TAEG più basso del tasso effettivo dei debiti attuali, durata non molto più lunga, spese contenute.
Il consolidamento non conviene se: il TAEG del nuovo prestito, contando anche gli eventuali indennizzi, è uguale o superiore al tasso effettivo dei debiti attuali (lo scenario A); si estende la durata di molti anni senza necessità concreta; ci sono spese di istruttoria alte su importi piccoli; si stanno chiudendo prestiti quasi terminati (con poche rate rimaste gli interessi residui sono già minimi).
Cosa fare prima di firmare
Costruire la tabella. Per ogni prestito esistente: capitale residuo, TAN, rate rimaste, totale ancora da pagare (rata × rate rimanenti). La somma dei «totali da pagare» è il termine di confronto: se il totale del consolidamento, spese e indennizzi compresi, la supera, l'operazione costa di più in valore assoluto. Con il calcolatore dalla rata al tasso si ricava anche il tasso effettivo di ogni prestito: residuo, rata e rate rimaste.
Verificare l'indennizzo di estinzione anticipata. Leggere ogni contratto o chiedere al creditore l'importo dell'indennizzo ex art. 125-sexies TUB. Aggiungerlo al costo del consolidamento nel confronto.
Leggere il SECCI prima di firmare. Per il credito al consumo la banca o la finanziaria deve consegnare il SECCI (Informazioni europee di base sul credito ai consumatori) con il TAEG esplicitato. Confrontare il TAEG con il tasso effettivo dei prestiti da chiudere: se è più alto di quello di ogni prestito, il debito costa di più; se è più basso di tutti, costa meno, anche se allungando la durata il totale può salire; se sta in mezzo, come nello scenario A, serve il calcolo d'insieme sulle rate che restano.
Verificare il diritto di recesso. Per ogni contratto di credito al consumo c'è un diritto di recesso di 14 giorni dalla firma (art. 125-ter TUB): si può restituire il capitale ricevuto più gli interessi maturati e solo le somme non ripetibili che il creditore ha versato alla pubblica amministrazione, senza penali.
Non confondere con la surroga del mutuo. Se uno dei debiti è un mutuo ipotecario, la portabilità (surroga, art. 120-quater TUB) segue regole diverse e senza spese per il cliente: è un'operazione separata, da valutare indipendentemente dal consolidamento dei prestiti al consumo.
Per verificare rata e costo di ogni scenario usa il calcolatore rata prestito e il calcolatore dalla rata al tasso: inserisci importo, rata, numero di rate e spese iniziali per ottenere TAN e TAEG dell'offerta.
I calcoli si basano su capitali residui ipotetici, TAN di esempio e 200 € (scenario A) o 150 € (scenario B) di spese di istruttoria. I TAEG sono ottenuti con la formula composta (1 + r)¹² − 1; il tasso effettivo dei prestiti attuali è calcolato allo stesso modo sulle rate che restano, senza spese. I dati TEGM e soglie usura sono da Banca d'Italia, quarto trimestre 2026 (in vigore dal 1° ottobre al 31 dicembre 2026).
Calcola la rata del prestito di consolidamento
Inserisci importo, TAN e durata per confrontare la rata del nuovo prestito con quella dei debiti attuali.
Apri il calcolatore →