Quando si chiede quanto costa un finanziamento, la risposta corretta non è il TAN: è il TAEG, che incorpora commissioni di apertura, spese di incasso rata e premi assicurativi. Eppure il TAN, da solo, racconta solo una parte della storia. Questa guida scompone le voci di costo una a una, le rimette insieme su un esempio calcolato con i dati reali del quarto trimestre 2026, e mostra come verificare che il tasso praticato resti entro i limiti di legge.
Punti chiave
- Il costo totale di un finanziamento include interessi (TAN), commissioni di apertura, spese di incasso rata e, se presenti, premi assicurativi obbligatori
- Su un prestito personale di 10.000 € a 36 mesi con TAN 7,5%, gli interessi puri ammontano a 1.198 €; con 150 € di commissione apertura e 3,50 €/mese di spesa incasso, il costo totale sale a 1.474 € e il TAEG effettivo è circa 9,70%
- Allungare la durata abbassa la rata ma aumenta il costo totale: passare da 24 a 60 mesi a parità di TAN fa più che raddoppiare gli interessi (da circa 800 € a circa 2.023 €)
- Il TEGM del quarto trimestre 2026 è 12,08% per il credito personale e 11,30% per il credito finalizzato (Banca d'Italia); la soglia di usura è rispettivamente 19,10% e 18,13%
- Se il tasso effettivo del contratto supera la soglia di usura alla stipula, non è dovuto alcun interesse (art. 1815 c.c.), non il tasso legale
Le componenti del costo: non solo gli interessi
La parola "costo" in un contratto di finanziamento copre voci molto diverse. Conoscerle prima di firmare è l'unico modo per confrontare offerte in modo equo.
Interessi (TAN)
Il Tasso Annuo Nominale si applica al capitale residuo mese per mese secondo il metodo di ammortamento alla francese: all'inizio la quota interessi domina la rata; verso la fine domina la quota capitale. La formula della rata costante è R = C × (i / (1 − (1 + i)^−n)), dove C è il capitale, i è il tasso mensile (TAN ÷ 12) e n è il numero di rate. Questo numero è il punto di partenza, non l'arrivo.
Commissioni di apertura (o istruttoria)
Una percentuale del capitale erogato — per esempio l'1,5% — oppure un importo fisso. Su 10.000 € all'1,5% fa 150 €: si pagano subito o vengono aggiunti al debito. Quando sono trattenuti in anticipo, aumentano il costo effettivo perché si riceve meno di quanto si rimborsa.
Spese di incasso rata (o gestione pratica)
Una cifra fissa a ogni rata, indicata nel SECCI. Trascurabile sulla singola rata, significativa nel tempo: 3,50 € × 36 rate = 126 € aggiuntivi su un finanziamento triennale.
Premi assicurativi
Le polizze vita-credito (CPI, Credit Protection Insurance) o perdita-impiego possono essere facoltative o obbligatorie ai fini del tasso. Se l'istituto le richiede come condizione per erogare il finanziamento al TAN indicato, il premio va incluso nel calcolo del TAEG (art. 121 del Testo unico bancario). Il TAEG è l'unico indicatore che incorpora tutto: per confrontare due offerte diverse, si guarda sempre il TAEG, non il TAN. Le due grandezze e le differenze pratiche sono approfondite nella guida sulla differenza tra TAN e TAEG.
Prendiamo un esempio di fantasia: Luca, 32 anni, impiegato. Vuole acquistare un nuovo computer e chiede un prestito personale di 10.000 € a 36 mesi con TAN 7,5%. Il contratto prevede una commissione di apertura dell'1,5% (150 €, trattenuta al momento dell'erogazione) e una spesa di incasso rata di 3,50 €.
| Voce |
Importo |
| Capitale erogato |
10.000,00 € |
| Rata mensile (TAN 7,5%, 36 mesi) |
311,06 € |
| Totale rate (311,06 × 36) |
11.198,24 € |
| Interessi puri (TAN) |
1.198,24 € |
| Commissione apertura (1,5%) |
150,00 € |
| Spese incasso rata (3,50 × 36) |
126,00 € |
| Costo totale effettivo |
1.474,24 € |
| TAEG effettivo (stimato) |
≈ 9,70% |
Il costo reale supera del 23% quello che si vedrebbe guardando solo gli interessi. Il TAEG del 9,70% è il numero da confrontare con le offerte di altri istituti — non il TAN del 7,5%. Per replicare questo calcolo con i tuoi dati, usa il calcolatore rata prestito e poi il calcolatore del tasso effettivo del finanziamento per inserire tutte le spese accessorie.
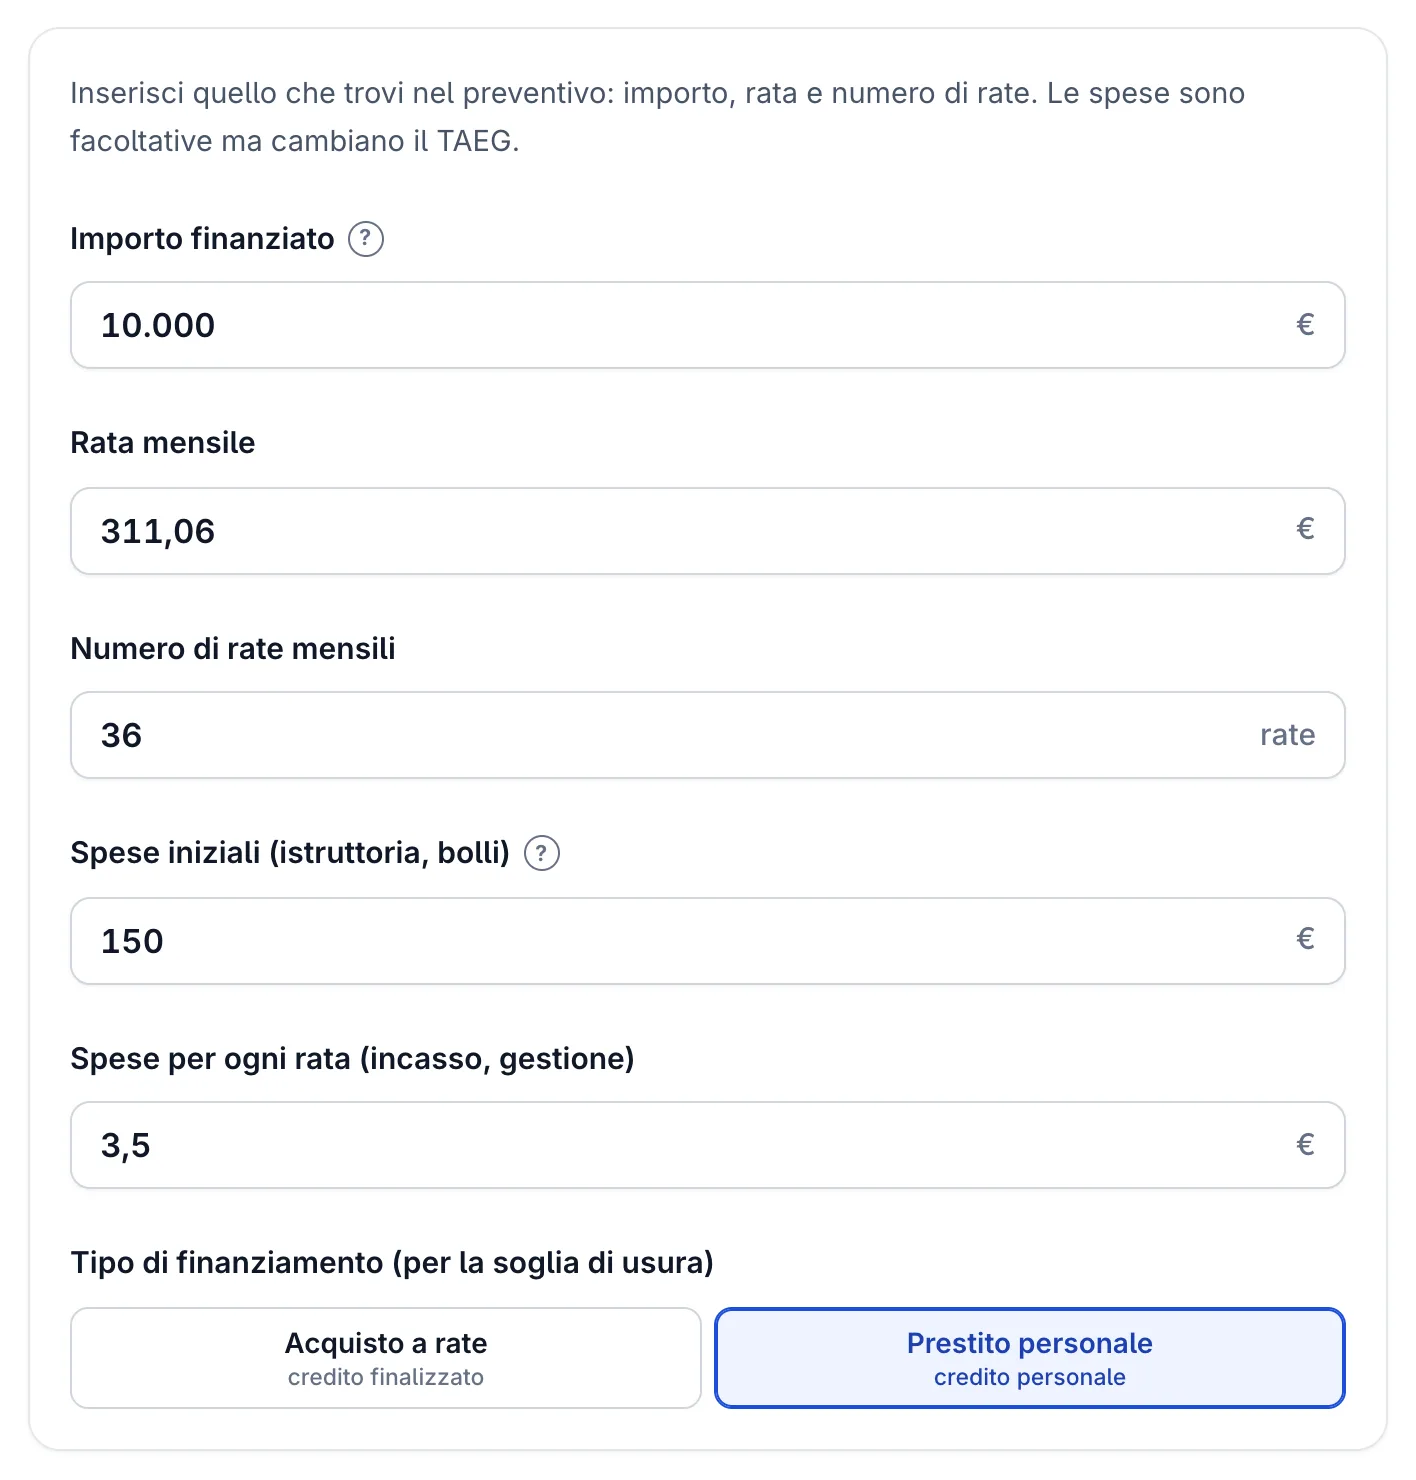
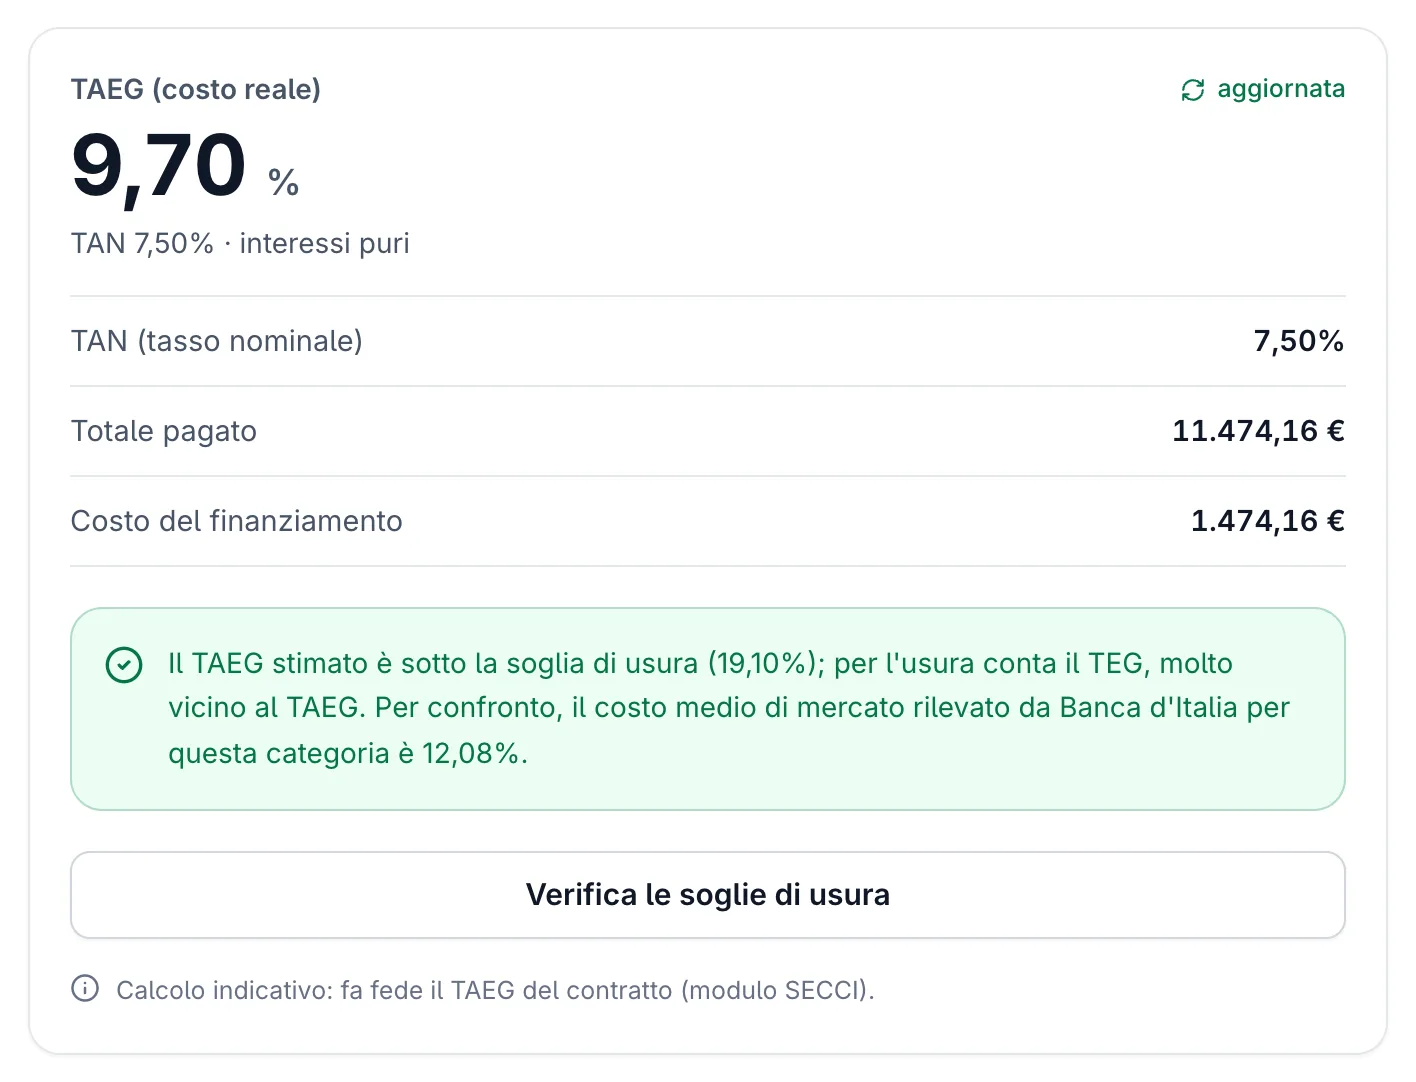
Il prestito di Luca nel calcolatore: TAN 7,50% e TAEG 9,70%. Il costo, 1.474,16 €, è 8 centesimi sotto la tabella perché qui tutte le 36 rate sono arrotondate a 311,06 €.
La durata: abbassa la rata, aumenta il costo totale
Allungare la durata del finanziamento riduce la rata mensile, ma prolunga il periodo in cui si pagano gli interessi. La tabella mostra l'effetto su 10.000 € a TAN 7,5%, senza contare le spese accessorie.
| Durata |
Rata mensile |
Interessi totali |
Totale versato |
| 12 mesi |
867,57 € |
410,89 € |
10.410,89 € |
| 24 mesi |
450,00 € |
799,90 € |
10.799,90 € |
| 36 mesi |
311,06 € |
1.198,24 € |
11.198,24 € |
| 48 mesi |
241,79 € |
1.605,87 € |
11.605,87 € |
| 60 mesi |
200,38 € |
2.022,77 € |
12.022,77 € |
Passare da 24 a 60 mesi più che dimezza la rata (da 450 € a 200 €), ma fa pagare oltre il doppio degli interessi (da 800 € a 2.023 €). La scelta della durata ottimale dipende dall'equilibrio tra sostenibilità mensile e costo complessivo. La formula completa del piano di ammortamento è spiegata passo per passo nella guida su come calcolare la rata del prestito personale.
Il credito finalizzato: spese e polizze con dinamiche diverse
Il credito finalizzato è erogato direttamente al venditore (concessionario, negozio di elettronica, fornitore di servizi) per acquistare un bene o servizio specifico. I tassi medi di mercato sono in media leggermente inferiori al prestito personale, ma le spese accessorie — in particolare le polizze proposte al punto vendita — possono ribaltare il confronto.
Prendiamo un altro caso di fantasia: Sara, 29 anni, vuole acquistare un'auto usata. Il concessionario propone un credito finalizzato da 8.000 € a 48 mesi con TAN 6,5%. Rata mensile: 189,72 €; interessi in 48 mesi: 1.106,54 €. Al momento della firma il concessionario propone una polizza CPI facoltativa da 250 € e 80 € di commissioni di gestione pratica.
| Voce |
Importo |
| Interessi puri (TAN 6,5%, 48 mesi) |
1.106,54 € |
| Polizza CPI (facoltativa) |
250,00 € |
| Commissioni |
80,00 € |
| Costo totale effettivo |
1.436,54 € |
| TAEG del contratto (interessi e commissioni) |
7,25% |
| Tasso effettivo considerando anche la polizza |
≈ 9,04% |
Il TAEG del contratto è 7,25%: la polizza facoltativa, per legge, non entra nel TAEG. Se però Sara la sottoscrive, il costo effettivo sale a circa il 9% annuo, vicino a quello del prestito personale dell'esempio precedente, nonostante un TAN di partenza più basso.
La morale è sempre la stessa: il TAN è la materia prima, non il prezzo finale. Prima di firmare, chiedere il TAEG per iscritto, comprensivo di tutte le spese e di eventuali polizze obbligatorie ai fini del tasso.
Il TEGM: il termometro del mercato
Ogni trimestre la Banca d'Italia rileva i tassi medi praticati dal sistema bancario per categoria di credito e pubblica il TEGM (Tasso Effettivo Globale Medio). Il TEGM serve a due cose: capire se un'offerta è nella norma di mercato e calcolare la soglia di usura. Per il quarto trimestre 2026 (1 ottobre – 31 dicembre 2026):
| Categoria |
TEGM |
Soglia di usura |
| Credito personale |
12,08% |
19,10% |
| Credito finalizzato |
11,30% |
18,13% |
| Credito revolving |
16,50% |
24,50% |
| Cessione del quinto (fino a 15.000 €) |
14,23% |
21,79% |
Fonte: Banca d'Italia, comunicato del 30 settembre 2026 (quarto trimestre 2026).
La soglia di usura si calcola come TEGM × 1,25 + 4 punti percentuali, con il limite massimo di TEGM + 8 punti (art. 2, L. 108/1996). I valori aggiornati ogni trimestre sono nella sezione soglie di usura.
Cosa succede se il tasso supera la soglia di usura
Se il tasso effettivo del contratto supera la soglia di usura al momento della stipula, gli interessi sono usurari per legge (art. 644 c.p. e L. 108/1996). Il tasso da confrontare è il TEG calcolato secondo le istruzioni della Banca d'Italia, molto vicino al TAEG ma non sempre identico: per un contratto reale serve il calcolo di un legale o di un perito. La conseguenza civilistica è radicale: l'art. 1815 c.c. stabilisce che, in caso di interessi usurari, non è dovuto alcun interesse — non il tasso legale, ma zero. L'intera clausola degli interessi è nulla.
La sentenza delle Sezioni Unite 24675/2017 ha chiarito che la cosiddetta "usura sopravvenuta" non rileva: la verifica va fatta al momento della stipula, confrontando il tasso effettivo del contratto con la soglia vigente in quel trimestre, non con soglie di periodi successivi in cui i tassi siano eventualmente scesi. Le Sezioni Unite 19597/2020 hanno esteso la verifica anche agli interessi di mora.
Questo significa che, per valutare un contratto già in corso, bisogna confrontare il tasso effettivo alla data di stipula con la soglia di usura in vigore in quella data — non con quella attuale.
Come verificare il costo reale prima di firmare
- Chiedi il TAEG in forma scritta. Il documento pre-contrattuale standardizzato (SECCI — Standard European Consumer Credit Information) deve riportarlo obbligatoriamente (D.Lgs. 141/2010, che ha recepito la Direttiva 2008/48/CE sul credito ai consumatori).
- Elenca tutte le spese. Commissione apertura, spese di incasso rata, premi assicurativi se la polizza è richiesta per ottenere quel TAN, eventuali spese di istruttoria.
- Confronta il TAEG con il TEGM. Se il TAEG supera significativamente il 12,08% (credito personale) o l'11,30% (credito finalizzato) vale la pena richiedere più preventivi. Un TAEG vicino o superiore alla soglia di usura è un segnale d'allarme da non ignorare.
- Calcola il costo totale in euro. La percentuale è utile per confrontare, ma sapere che si verseranno 1.474 € di interessi e spese su 10.000 € è più concreto di un TAEG del 9,70%. Il calcolatore del tasso effettivo del finanziamento permette di inserire tutte le voci e ottenere il costo totale in euro.
Rimborso anticipato: quanto si recupera
Il diritto di restituire il prestito prima della scadenza è garantito dall'art. 125-sexies del Testo unico bancario. Il consumatore ha diritto a una riduzione proporzionale del costo totale (interessi e spese sulla parte rimborsata anticipatamente). L'istituto può trattenere un indennizzo massimo dell'1% del capitale rimborsato anticipatamente (0,5% se manca un anno o meno alla scadenza, e mai più degli interessi ancora dovuti). L'indennizzo non è dovuto se il rimborso estingue l'intero residuo e questo non supera 10.000 €, né durante una fase a tasso variabile.
Se il contratto prevedeva polizze pagate in anticipo, al momento del rimborso anticipato si ha diritto anche alla restituzione della parte di premio relativa al periodo residuo, calcolata sul premio puro in base agli anni mancanti e al capitale assicurato residuo, al netto delle spese indicate in polizza (art. 22, comma 15-quater, D.L. 179/2012). Conviene verificarlo per iscritto con l'istituto prima di procedere.
I tassi TEGM e le soglie di usura fanno riferimento al comunicato Banca d'Italia del 30 settembre 2026 (quarto trimestre 2026, in vigore dal 1° ottobre al 31 dicembre 2026). I calcoli sono effettuati con il metodo di ammortamento alla francese. Luca e Sara sono personaggi di fantasia: i numeri effettivi variano in base al profilo del richiedente, alla banca e alle condizioni contrattuali. Prima di sottoscrivere qualsiasi contratto, confrontate il TAEG tra più offerte e verificate le condizioni aggiornate con un consulente o con l'istituto di credito.
Calcola la rata del tuo finanziamento
Inserisci importo, durata e TAN per vedere rata mensile, interessi totali e piano di ammortamento completo.
Apri il calcolatore →