La cessione del quinto è un prestito che si rimborsa con una trattenuta sullo stipendio o sulla pensione: il datore di lavoro o l'INPS versano la rata al finanziatore prima di accreditare il resto. È riservata a dipendenti e pensionati, la rata non può superare un quinto del netto e, secondo i tassi medi della Banca d'Italia, il suo costo cambia molto con l'importo.
Punti chiave
- La rata è trattenuta direttamente su stipendio o pensione, fino al 20% del netto mensile, per al massimo 120 mesi (D.P.R. 180/1950)
- Possono chiederla dipendenti pubblici e privati (con un contratto a termine, non oltre la sua scadenza), pensionati e collaboratori con un contratto di almeno dodici mesi; sono esclusi gli altri lavoratori autonomi e i liberi professionisti
- Nelle rilevazioni della Banca d'Italia del 2026 la cessione fino a 15.000 € è costata in media più del credito personale, quella oltre 15.000 € meno (aprile-giugno 2026: 14,23% e 9,88% contro 12,08%)
- La polizza vita e, per chi lavora, quella sui rischi d'impiego sono obbligatorie: i costi che ne derivano per il cliente entrano nel TAEG
- Se estingui prima, il costo si riduce per la durata residua; per i contratti firmati prima del 25 luglio 2021 la legge esclude dalla riduzione le imposte e i costi sostenuti per concludere il contratto
- Dopo la firma hai 14 giorni per recedere (art. 125-ter TUB)
Come funziona
La cessione del quinto dello stipendio o della pensione è disciplinata dal D.P.R. 180/1950 e, come ogni credito ai consumatori, dalle regole di trasparenza del Testo unico bancario (artt. 121 e seguenti). Il lavoratore o il pensionato cede al finanziatore una quota dello stipendio o della pensione netti, fino a un quinto: il datore di lavoro o l'INPS la trattengono ogni mese e la versano al finanziatore. La durata massima è di 120 mesi.
Possono chiederla:
- dipendenti pubblici e privati; con un contratto a tempo determinato la cessione non può durare oltre la scadenza del contratto;
- pensionati, comprese le pensioni degli ex dipendenti pubblici, oggi gestite dall'INPS.
La legge ammette anche chi ha un rapporto di agenzia o di collaborazione coordinata e continuativa di almeno dodici mesi, se il compenso è certo e continuativo e per non oltre la scadenza del contratto (art. 52 D.P.R. 180/1950). Sono esclusi gli altri lavoratori autonomi e i liberi professionisti. Limiti di età e altri requisiti dipendono dal finanziatore e dalle polizze. Finché durano il rapporto di lavoro o la pensione, la rata non può saltare per un addebito andato a vuoto: la trattiene chi paga lo stipendio o la pensione.
Il quinto si calcola sul netto dell'anno, non sulla singola busta paga. La Banca d'Italia fa l'esempio di 1.500 € netti per 13 mensilità: 19.500 € l'anno, cioè 1.625 € al mese, e una rata massima di 325 €. Se sullo stipendio c'è già un pignoramento, la cessione può occupare solo la differenza tra i due quinti del netto e la quota pignorata (art. 68 D.P.R. 180/1950). Chi chiede la cessione ha le tutele del credito ai consumatori qualunque sia l'importo del finanziamento.
Cessione del quinto della pensione: le regole INPS
Per la pensione il primo passo è la comunicazione di cedibilità, il documento che indica la rata massima: si chiede a una sede INPS oppure tramite la banca o la finanziaria convenzionata con l'Istituto. L'importo cedibile è calcolato al netto delle trattenute fiscali e previdenziali e deve lasciare al pensionato il trattamento minimo: per questo le pensioni integrate al minimo non si possono cedere. Sono esclusi anche assegni e pensioni sociali, invalidità civili, assegni mensili per l'assistenza ai pensionati per inabilità, assegni di sostegno al reddito, assegni al nucleo familiare, prestazioni di esodo e APE sociale.
L'INPS verifica che il tasso non superi la soglia di usura o, per i finanziatori convenzionati con l'Istituto, il tasso convenzionale stabilito per fascia di età, che aggiorna ogni trimestre; nel trimestre ottobre-dicembre 2026, per chi ha più di 79 anni, coincide con la soglia di usura. «In convenzione» non vuol dire che l'INPS conceda o garantisca il prestito: l'Istituto applica le trattenute e le versa al finanziatore, ma resta estraneo alla concessione del prestito, alla valutazione del merito creditizio e alle controversie sul contratto.
Le polizze obbligatorie
La cessione dello stipendio deve essere garantita da un'assicurazione sulla vita e da una contro i rischi d'impiego; per la cessione della pensione basta la polizza vita (D.P.R. 180/1950). La polizza vita copre il debito residuo se il debitore muore prima della fine; quella sui rischi d'impiego interviene, nei casi previsti dalle condizioni, se il rapporto di lavoro si interrompe.
Sono polizze obbligatorie, quindi i costi che ne derivano per il cliente entrano nel costo totale del credito e nel TAEG. Prima di firmare controlla che nel SECCI i costi assicurativi siano indicati in modo distinto e leggi le condizioni di polizza: dicono anche se la compagnia, dopo aver pagato il finanziatore, può rivalersi su di te. Perché il confronto va fatto sul TAEG e non sul TAN è spiegato nella guida TAN e TAEG: differenza, formula e calcolo.
Il secondo quinto: la delegazione di pagamento
Un lavoratore dipendente può impegnare un secondo quinto dello stipendio, fino al 40% in tutto, firmando oltre alla cessione una delegazione di pagamento: delega in modo irrevocabile il datore di lavoro a trattenere e versare un'altra rata. È un contratto diverso dalla cessione. Il datore di lavoro è tenuto ad accettare la cessione, ma può rifiutare la delegazione (art. 1269 del Codice civile); e per la delegazione la polizza non è obbligatoria per legge, anche se il finanziatore può chiederla. I pensionati possono cedere un solo quinto (Banca d'Italia).
Se cambi lavoro, lo perdi o vai in pensione
Se vai in pensione prima di aver finito di pagare, la cessione si estende per legge alla pensione, entro un quinto e lasciando al pensionato il trattamento minimo (artt. 1 e 43 D.P.R. 180/1950). Se cambi datore di lavoro, quello nuovo viene informato e continua a trattenere la rata dal nuovo stipendio, come spiega la Banca d'Italia.
Quando il rapporto di lavoro finisce, la cessione si estende anche alle indennità che ti spettano, come il TFR: sono trattenute fino a coprire l'intero debito residuo, senza il limite del quinto (art. 43, esteso ai dipendenti non statali e privati dall'art. 55; art. 52). Per ciò che resta interviene la polizza sui rischi d'impiego, ma il debito non sempre finisce lì. La Banca d'Italia distingue due schemi: con la polizza detta «credito» la compagnia, dopo aver pagato il finanziatore, ha di norma il diritto di rivalersi sul debitore (surroga); con quella detta «perdite pecuniarie» no. Il finanziatore deve indicarti quali eventi sono assicurati e se, quando si verificano, sei liberato dal debito: chiedilo prima di firmare.
Se lo stipendio si riduce di non più di un terzo, la trattenuta resta quella stabilita (art. 35).
Quanto costa: i tassi medi della Banca d'Italia
Ogni trimestre la Banca d'Italia rileva il TEGM, la media dei tassi effettivi globali (TEG) praticati per ciascuna categoria, calcolati con le sue istruzioni: simili al TAEG, ma senza imposte e tasse. Per la cessione del quinto ci sono due fasce, fino a 15.000 € e oltre. I valori in vigore:
| Finanziamento | Tasso medio (TEGM) | Soglia d'usura |
|---|---|---|
| Credito personale | 12,08% | 19,10% |
| Credito finalizzato | 11,30% | 18,125% |
| Prestiti contro cessione del quinto dello stipendio e della pensione (fino a 15.000 €) | 14,23% | 21,7875% |
| Prestiti contro cessione del quinto dello stipendio e della pensione (oltre 15.000 €) | 9,88% | 16,35% |
| Credito revolving | 16,50% | 24,50% |
| Finanziamenti con utilizzo di carte di credito | 12,15% | 19,1875% |
Tassi effettivi globali medi e soglie d'usura in vigore dal 1° ottobre al 31 dicembre 2026, rilevazione di aprile-giugno 2026. Fonte: Banca d'Italia; si aggiornano ogni trimestre, tutte le categorie nella pagina tassi soglia d'usura.
Il TEGM è una media, non un'offerta, e il credito personale è una media su tutti gli importi: serve a capire l'ordine di grandezza. Nella rilevazione di aprile-giugno 2026, in vigore dal 1° ottobre al 31 dicembre 2026, la cessione fino a 15.000 € costava in media 2,15 punti più del credito personale (14,23% contro 12,08%) e quella oltre 15.000 € 2,20 punti meno (9,88%); in quella di gennaio-marzo 2026 gli scarti erano simili, +2,19 e −2,11 punti. La cessione, quindi, non costa sempre più di un prestito personale: dipende dall'importo.
Un esempio: 15.000 € in 60 mesi
Un esempio: un dipendente con 2.000 € netti al mese per 12 mensilità può cedere al massimo 400 € (il 20%); con la tredicesima, calcolando il quinto sul netto dell'anno, il massimo sarebbe 433,33 €. Ipotizziamo che il TAEG di ciascun prestito sia pari al TEGM della sua categoria in vigore dal 1° ottobre al 31 dicembre 2026, senza altre spese:
| Prestito | TAEG ipotizzato | Rata mensile | Costo totale del credito |
|---|---|---|---|
| Cessione del quinto, 15.000 € in 60 mesi | 14,23% | 344,21 € | 5.652,60 € |
| Prestito personale, 15.000 € in 60 mesi | 12,08% | 329,58 € | 4.774,80 € |
| Cessione del quinto, 20.000 € in 84 mesi | 9,88% | 326,46 € | 7.422,64 € |
| Prestito personale, 20.000 € in 84 mesi | 12,08% | 347,29 € | 9.172,36 € |
A 15.000 € la cessione costerebbe circa 880 € in più; a 20.000 € circa 1.750 € in meno. In entrambi i casi la sua rata rientra nel quinto di 400 €.
Il primo caso nel calcolatore dalla rata al tasso: importo 15.000 €, 60 rate da 344,21 €, nessuna spesa.
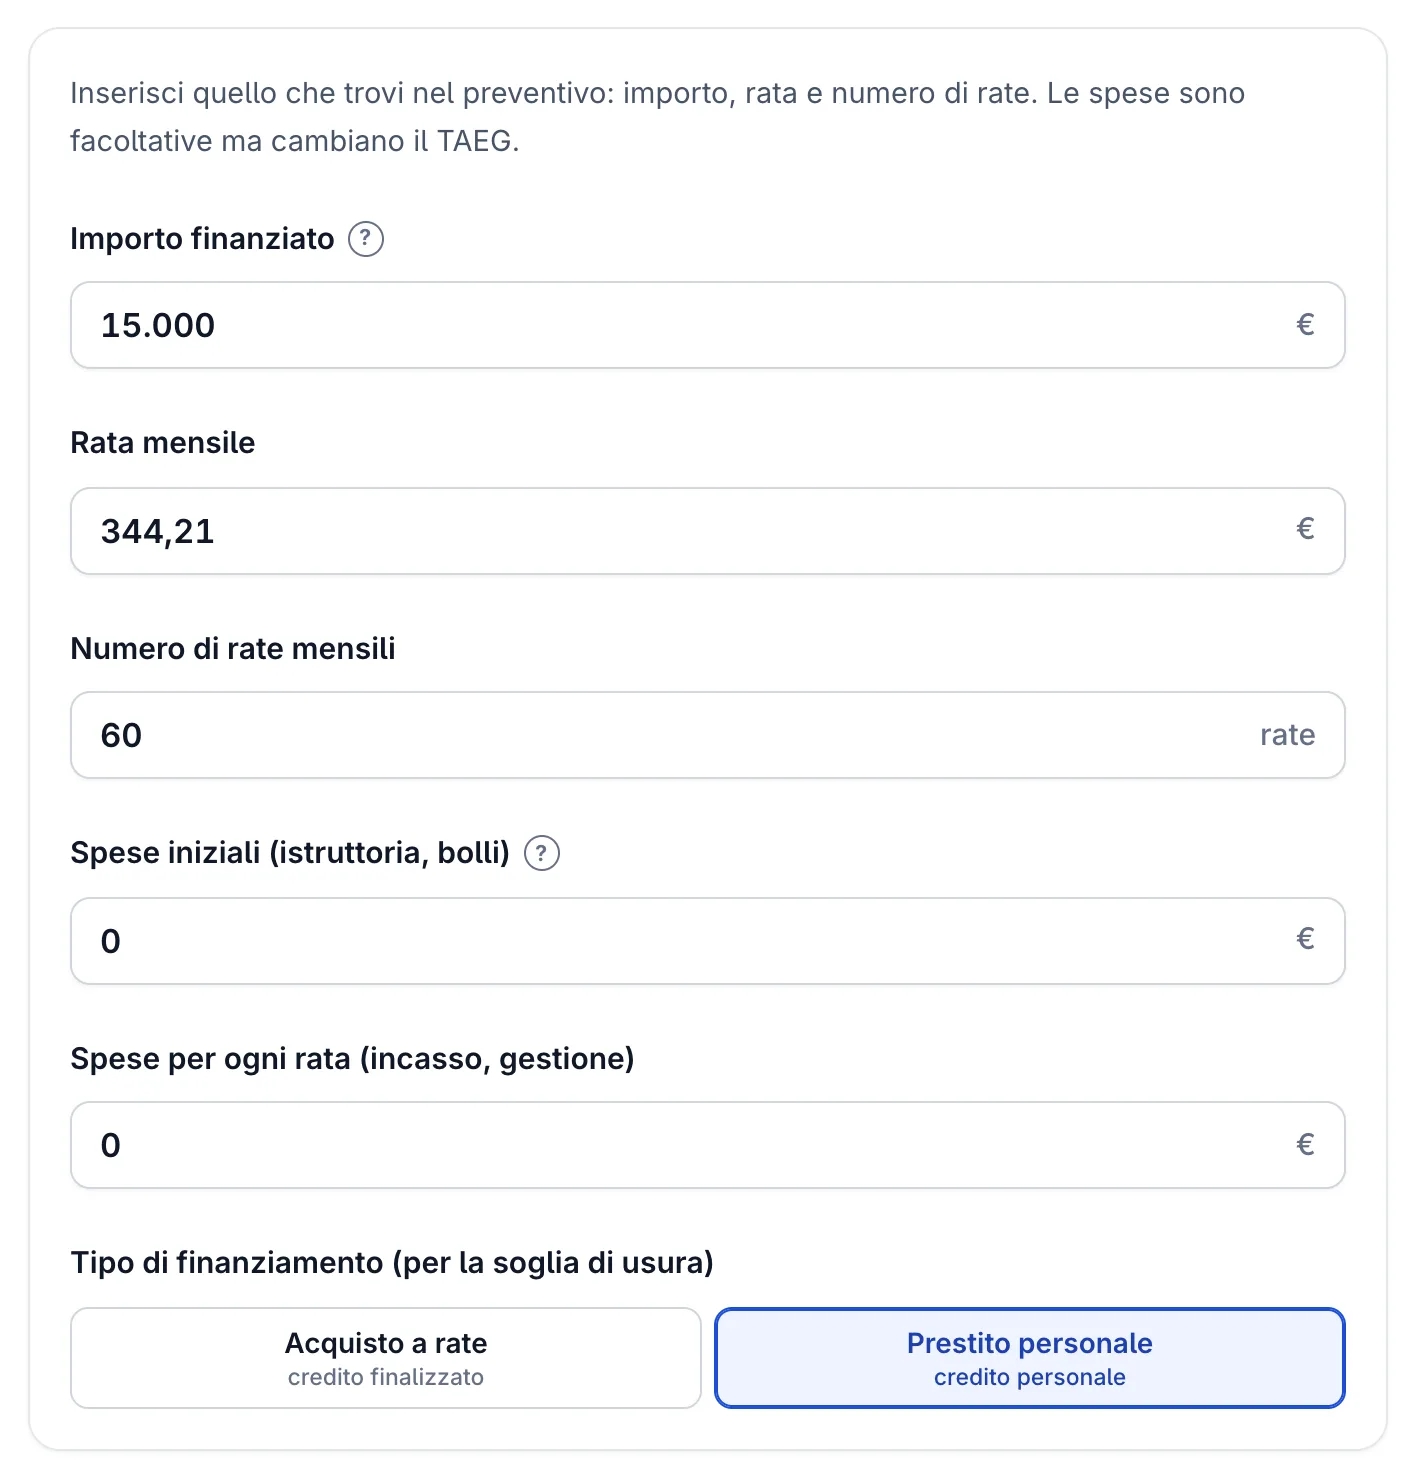
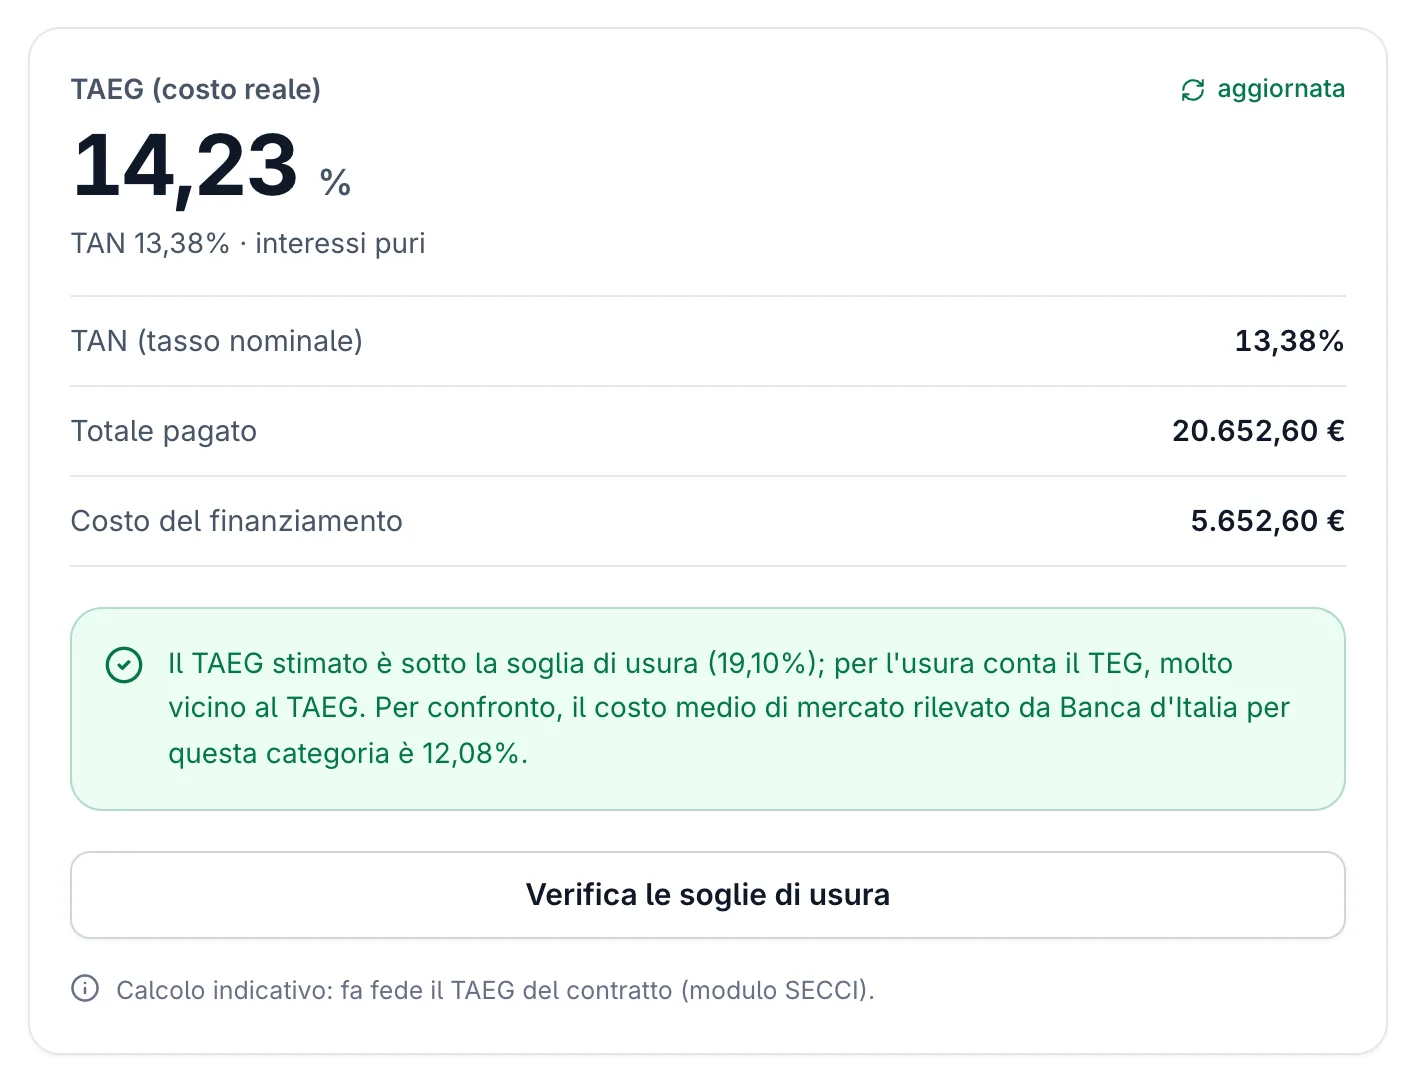
La cessione da 15.000 € nel calcolatore: TAN 13,38%, TAEG 14,23%, totale pagato 20.652,60 € e costo del finanziamento 5.652,60 €, come in tabella. Il calcolatore confronta il TAEG con la soglia del credito personale; quella della cessione del quinto fino a 15.000 € è 21,7875%.
Con un preventivo reale inserisci rata, numero di rate e spese: il calcolatore ricava TAN e TAEG. Il calcolatore rata prestito fa il percorso inverso, dalla durata e dal TAN alla rata. Le pubblicità con un tasso «a partire da» vanno lette con il SECCI in mano: conta il TAEG, che comprende anche le polizze.
Estinzione anticipata: cosa ti spetta
Puoi rimborsare la cessione in anticipo, in tutto o in parte, in qualsiasi momento (art. 125-sexies TUB). Il finanziatore deve ridurre il costo totale del credito per la durata residua e può chiedere un indennizzo di al massimo l'1% dell'importo rimborsato in anticipo (0,5% se manca un anno o meno), mai più degli interessi ancora dovuti; non può chiederlo, tra l'altro, se estingui l'intero debito residuo e questo non supera 10.000 €.
Quali costi si riducono dipende da quando hai firmato:
| Contratto firmato | Cosa si riduce | Norma |
|---|---|---|
| Prima del 25 luglio 2021 | Valgono le regole in vigore alla firma, «nel rispetto del diritto dell'Unione europea, come interpretato dalle pronunce della Corte di giustizia»; non si riducono le imposte e «i costi sostenuti per la conclusione» del contratto | art. 11-octies, comma 2, D.L. 73/2021, nel testo del 2023 |
| Dopo il 25 luglio 2021 | Gli interessi e tutti i costi compresi nel costo totale del credito, anche quelli pagati all'inizio come l'istruttoria, escluse le imposte, in proporzione alla vita residua | art. 125-sexies, comma 1, TUB |
| Con le nuove regole del D.Lgs. 212/2025 | Tutti i costi posti a carico del consumatore dal finanziatore, compresi quelli che non dipendono dalla durata (come l'istruttoria) e le spese che addebita a favore di terzi; restano fuori le imposte e, se non dipendono dalla durata, le spese di terzi pagate direttamente dal cliente | art. 125-sexies, commi 1 e 1-bis, TUB |
Le nuove regole valgono per i contratti firmati dal novantesimo giorno successivo all'entrata in vigore delle disposizioni di attuazione della Banca d'Italia, non ancora emanate al 3 novembre 2026 (quindi non prima di febbraio 2027). In tutti e tre i casi, se il contratto non indica la proporzionalità lineare, la riduzione segue il criterio del costo ammortizzato.
Per i contratti firmati prima del 25 luglio 2021 la regola è cambiata due volte. La Corte costituzionale, con la sentenza n. 263/2022, ha eliminato il rinvio alle norme della Banca d'Italia che per quei contratti consentivano di restituire solo i costi legati alla durata, perché contrario alla sentenza Lexitor della Corte di giustizia UE, che riconosce la riduzione anche dei costi pagati all'inizio. Nel 2023 la norma è stata riscritta con il testo riportato in tabella. Quali voci del tuo contratto rientrino tra i «costi sostenuti per la conclusione» va verificato sul contratto: chiedi il conteggio di estinzione per iscritto e, se non sei d'accordo, presenta reclamo al finanziatore e poi, se serve, ricorso all'Arbitro Bancario Finanziario.
Rinnovare la cessione: quando si può e quanto arriva in conto
Una cessione non si può rinnovare subito. Devono essere passati almeno due anni dall'inizio di una cessione di cinque anni e almeno quattro dall'inizio di una di dieci (art. 39 D.P.R. 180/1950); la Banca d'Italia indica, in generale, che devono essere stati pagati i due quinti delle rate. Fa eccezione chi ha una cessione di cinque anni e ne chiede per la prima volta una di dieci. Il rinnovo è un nuovo prestito, anche con un altro finanziatore, e il ricavato serve anzitutto a estinguere la cessione in corso.
Un esempio, a un TAN ipotetico del 9,5% e senza spese: una cessione di 20.000 € in 120 rate ha una rata di 258,80 €, e dopo 48 rate il debito residuo è di 14.161,40 €. Rinnovando con una nuova cessione di 20.000 € in 120 rate alle stesse condizioni, in conto arrivano 5.838,60 €. La rata non cambia, ma si paga per altri dieci anni, e gli interessi complessivi passano da 11.055,41 € a 17.638,97 €: i 5.838,60 € in più costano 6.583,56 € di interessi. Se la prima cessione aveva costi pagati all'inizio, la somma da versare per estinguerla può ridursi: dipende da quando l'hai firmata, come mostra la tabella qui sopra. Per i contratti firmati prima del 25 luglio 2021 i costi sostenuti per concludere il contratto non si riducono. La rata si verifica con il calcolatore rata prestito.
La Banca d'Italia invita a valutare il rinnovo con attenzione, soprattutto quando lo sollecitano il finanziatore, un agente o un mediatore, e ricorda che si può rinnovare anche con un altro intermediario che offra un TAEG più basso. Negli orientamenti di vigilanza considera inoltre elusivo delle norme concedere un prestito per estinguere la cessione prima del termine minimo, così da firmarne subito una nuova.
Cessione del quinto o prestito personale
| Caratteristica | Cessione del quinto | Prestito personale |
|---|---|---|
| Chi può chiederlo | Dipendenti e pensionati | Chi ha un reddito che il finanziatore giudica sufficiente |
| Rimborso | Trattenuta su stipendio o pensione | Addebito sul conto |
| Limite alla rata | Un quinto del netto | Nessuno per legge: lo valuta il finanziatore |
| Polizze | Vita e rischi d'impiego obbligatorie, nel TAEG | Facoltative, salvo che il finanziatore le richieda: allora entrano nel TAEG |
| Tasso medio in vigore (TEGM) | 14,23% fino a 15.000 €, 9,88% oltre | 12,08% |
La cessione può convenire quando l'importo supera 15.000 €, la fascia in cui nelle rilevazioni del 2026 il suo tasso medio è stato più basso di quello del credito personale, o quando vuoi che la rata venga trattenuta senza addebiti da controllare.
Conviene meno quando:
- ottieni un prestito personale con un TAEG uguale o più basso: confronta i TAEG dei due preventivi, a parità di importo e durata;
- vuoi poter cambiare la rata: è fissata nel contratto e trattenuta ogni mese;
- pensi di estinguere presto: verifica indennizzo e costi restituiti, come nella tabella qui sopra.
Prima di firmare
- Il SECCI. Le «Informazioni europee di base sul credito ai consumatori» vanno consegnate in tempo utile prima che tu sia vincolato da un contratto o da un'offerta (art. 124 TUB): non esiste un termine fisso di sette giorni per esaminarle (il periodo di riflessione di 7 giorni previsto per i mutui non riguarda il credito ai consumatori). Riportano TAEG, costo totale del credito, costi delle polizze e condizioni di estinzione anticipata.
- Il recesso. Puoi recedere entro 14 giorni, senza indicare il motivo (art. 125-ter TUB; il termine decorre dalla conclusione del contratto o, se successivo, da quando ricevi condizioni e informazioni). Lo comunichi per iscritto e, se hai già ricevuto il denaro, restituisci entro 30 giorni capitale, interessi maturati e le eventuali somme non ripetibili pagate dal finanziatore alla pubblica amministrazione.
- Il TAEG, non il TAN. Due offerte con lo stesso TAN e polizze diverse hanno costi diversi.
- La durata. Con un contratto a termine non può superarne la scadenza; verifica anche i limiti del finanziatore rispetto alla data della pensione.
- Chi te la propone. Agenti in attività finanziaria e mediatori creditizi sono iscritti all'OAM.
La procedura: preventivo con TAEG e SECCI; il datore di lavoro o l'INPS certificano stipendio o pensione e la quota disponibile; poi firma, erogazione sul conto e, dal mese indicato nel contratto, la trattenuta della rata.
Se hai una casa: cessione o mutuo di liquidità
Se possiedi un immobile, conviene confrontare la cessione anche con un mutuo di liquidità. Un esempio con i TEGM in vigore dal 1° ottobre al 31 dicembre 2026 usati come TAEG (mutui a tasso fisso 4,52%, cessione oltre 15.000 € 9,88%): su 30.000 € in 10 anni la rata sarebbe di circa 310 € con il mutuo e di circa 388 € con la cessione, e il costo totale del credito passerebbe da circa 7.190 € a circa 16.500 €. Il TAEG del mutuo non comprende le spese notarili, da aggiungere al conto.
In cambio il mutuo richiede un'ipoteca sull'immobile e un iter più lungo. Il calcolatore mutuo a tasso fisso dà subito un'idea della rata, e il confronto con il calcolatore rata prestito mostra la differenza di costo nel tempo.
Gli esempi assumono un TAEG pari al TEGM della categoria in vigore dal 1° ottobre al 31 dicembre 2026 (Banca d'Italia, rilevazione di aprile-giugno 2026) e non rappresentano offerte. Il TAEG effettivo dipende da età, lavoro, importo e durata. Prima di firmare leggi il SECCI e le condizioni delle polizze.
Verifica il TAEG della tua cessione
Inserisci importo, rata, numero di rate e spese del preventivo: il calcolatore ricava TAN e TAEG reali.