La rata di un prestito dipende da tre numeri: importo, tasso e numero di rate. Con la formula dell'ammortamento alla francese bastano per calcolarla a mano; il costo reale, però, si legge nel TAEG e non nel tasso pubblicizzato. Per 10.000 € da rimborsare in 48 rate al TAN del 7,5% la rata è di 241,79 €: ecco il calcolo passo per passo.
Punti chiave
- Formula: R = C × i / (1 − (1 + i)^−n), con i = TAN / 12.
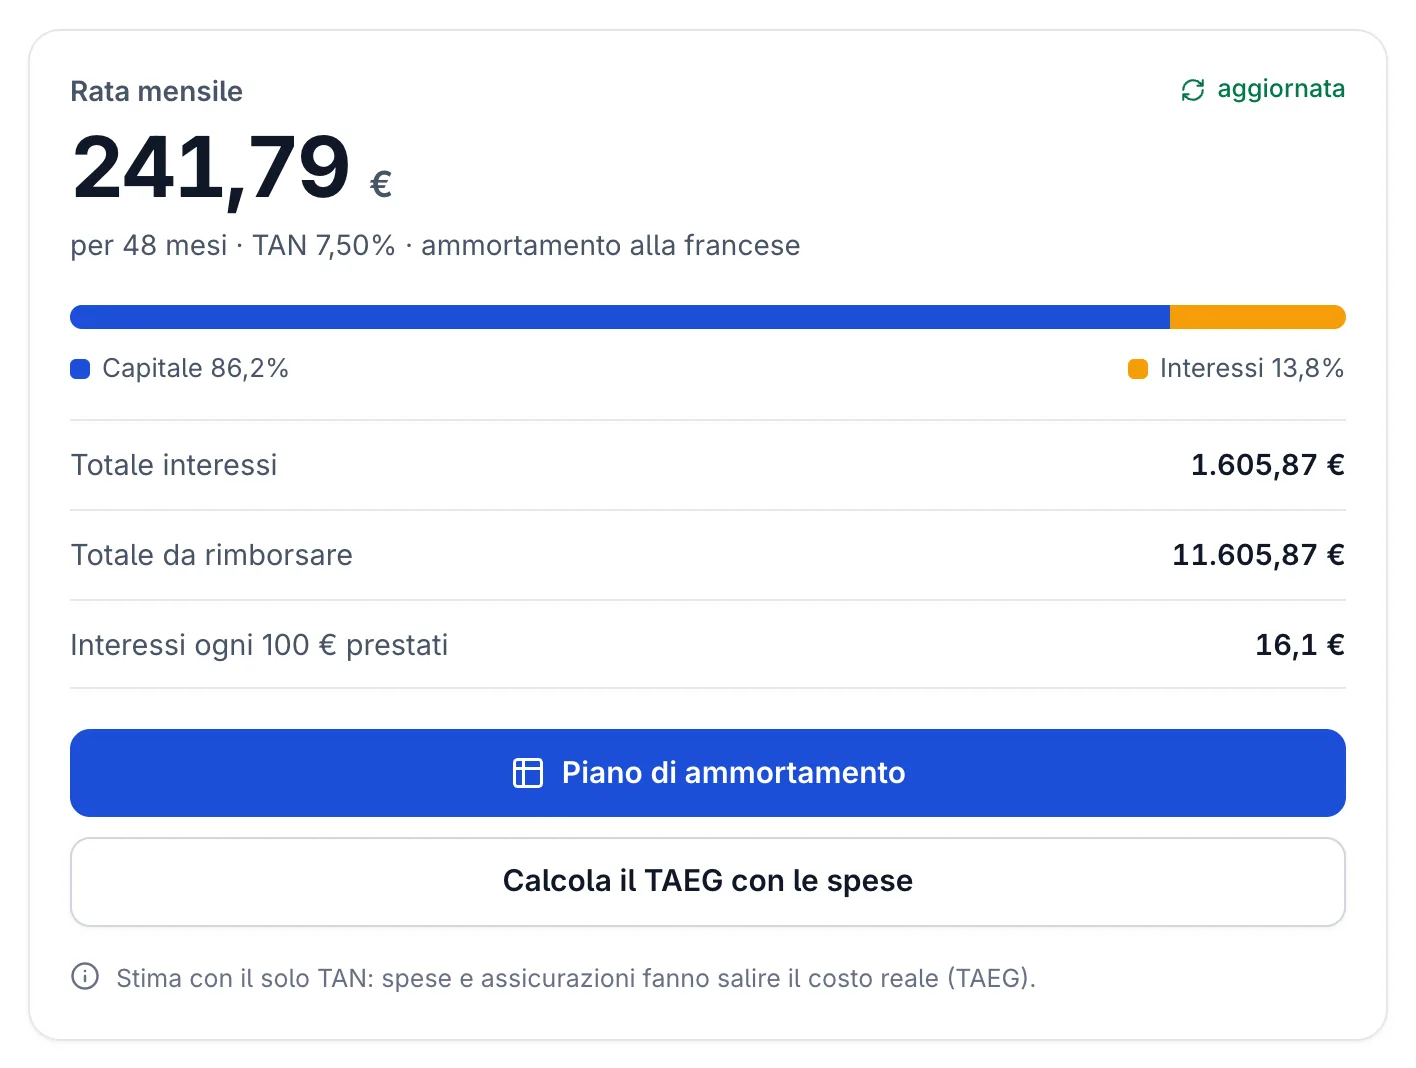
- 10.000 € in 48 rate al 7,5% costano 241,79 € al mese e 1.605,87 € di interessi; il 73% degli interessi si paga nei primi due anni.
- Il TAN non include le spese: con 150 € di istruttoria e 2 € a rata di incasso lo stesso prestito passa da un TAEG del 7,76% al 9,07%.
- Al costo medio di mercato (TEGM del credito personale: 12,08%) 10.000 € in 5 anni costano 219,72 € al mese.
- Puoi estinguere in anticipo: l'eventuale indennizzo non supera l'1% dell'importo rimborsato (art. 125-sexies TUB).
La formula della rata
Nell'ammortamento alla francese, il metodo standard dei prestiti a rate costanti (prestiti personali, ma anche finanziamenti di auto ed elettrodomestici), la rata è costante e si calcola così:
R = C × i / (1 − (1 + i)^−n)
- C: capitale finanziato, cioè l'importo che ricevi;
- i: tasso mensile, il TAN diviso 12 (7,5% annuo = 0,625% al mese = 0,00625);
- n: numero di rate (4 anni = 48 rate).
In un foglio di calcolo la stessa formula è =RATA(7,5%/12; 48; -10000), che restituisce 241,79. La rata si calcola sempre con il TAN sul capitale finanziato: il TAEG, che vedremo più sotto, serve a confrontare i costi, non a ricavare la rata.
Ogni rata contiene una quota di interessi, calcolata sul debito residuo, e una quota di capitale. Poiché la rata resta uguale, la quota interessi scende e quella di capitale sale: lo stesso meccanismo dei mutui, spiegato in ammortamento alla francese.
Esempio svolto: 10.000 € in 48 rate al TAN del 7,5%
- Tasso mensile: i = 7,5% / 12 = 0,625% = 0,00625.
- Fattore: (1 + 0,00625)^−48 = 0,74151.
- Rata: R = 10.000 × 0,00625 / (1 − 0,74151) = 62,50 / 0,25849 = 241,79 €.
| Voce | Importo |
|---|---|
| Rata mensile | 241,79 € |
| Totale rimborsato in 48 rate | 11.605,87 € |
| Interessi totali | 1.605,87 € |
| TAN | 7,50% |
| TAEG (senza altre spese) | 7,76% |
Totali calcolati senza arrotondare la rata, come fa il calcolatore: nel contratto ogni rata è arrotondata al centesimo e l'ultima compensa la differenza.
Il piano di ammortamento comincia così:
| Rata | Importo | Quota interessi | Quota capitale | Debito residuo |
|---|---|---|---|---|
| 1 | 241,79 € | 62,50 € | 179,29 € | 9.820,71 € |
| 2 | 241,79 € | 61,38 € | 180,41 € | 9.640,30 € |
| 3 | 241,79 € | 60,25 € | 181,54 € | 9.458,76 € |
| … | … | … | … | … |
Nella prima rata il 26% è interesse; nell'ultima solo 1,50 €. Anno per anno gli interessi sono 674 €, 502 €, 315 € e 115 €: il 73% si paga nei primi due anni, ed è il motivo per cui un rimborso anticipato conviene molto di più all'inizio.
Come si calcolano gli interessi totali. Sono la somma di tutte le rate meno il capitale: 241,79 € × 48 − 10.000 € = circa 1.606 €. Non si ottengono moltiplicando capitale, TAN e anni (10.000 € × 7,5% × 4 = 3.000 €): quel calcolo varrebbe solo se il debito restasse intero fino all'ultimo giorno, mentre a ogni rata il capitale da restituire si riduce e con esso gli interessi.
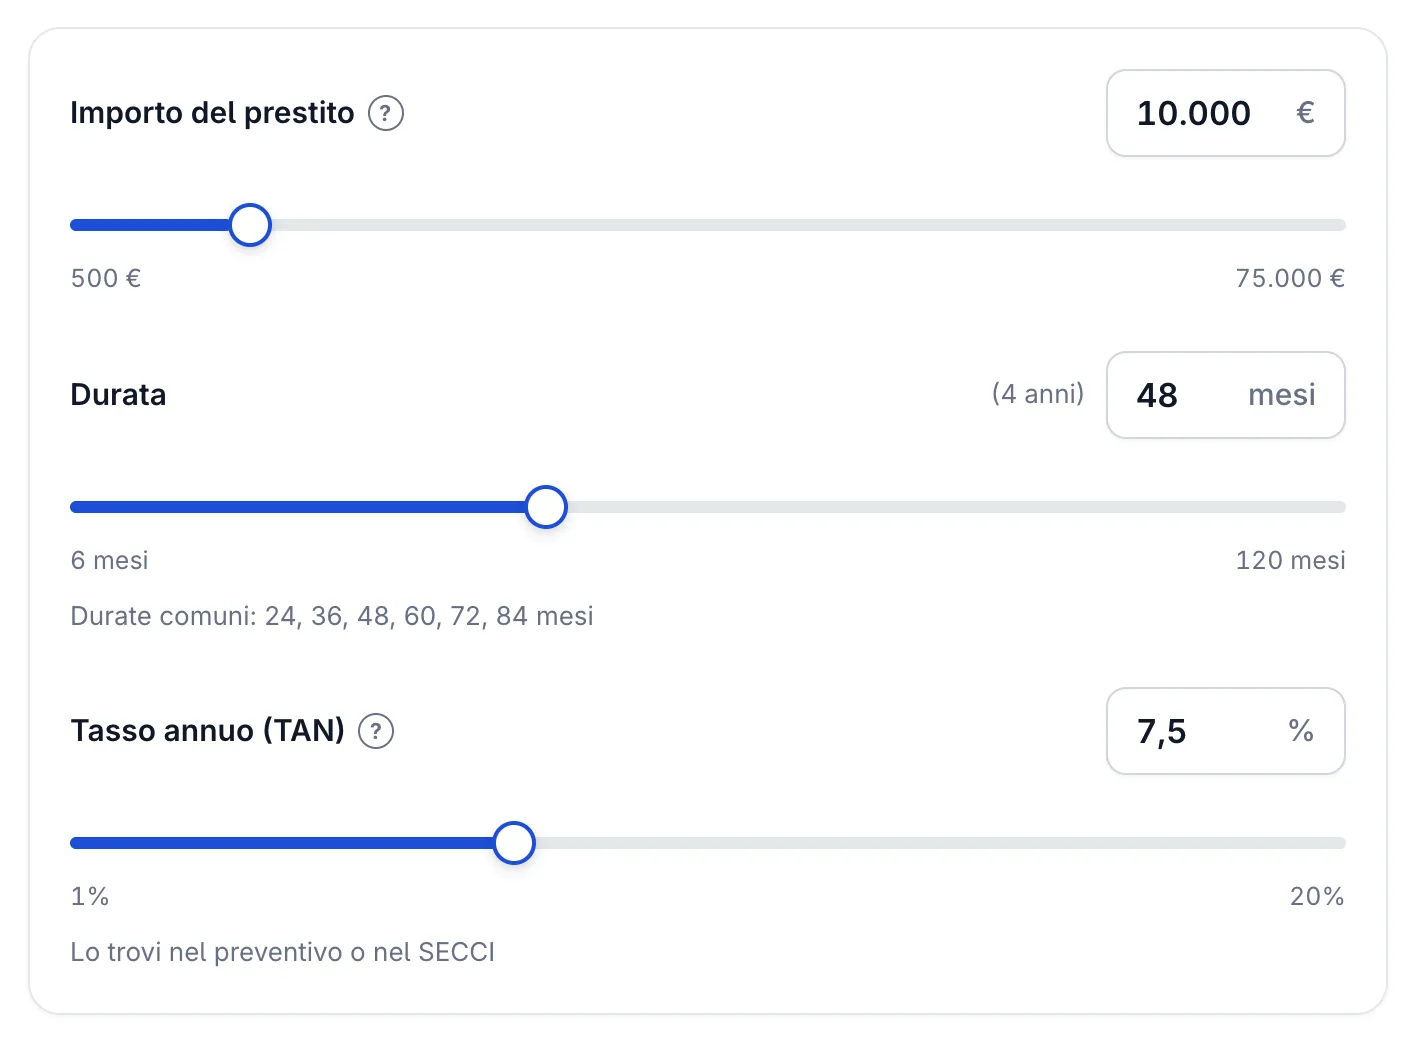
Per verificare il tuo caso inserisci importo, TAN e durata nel calcolatore rata prestito:
Quanto pesano durata e tasso
Sullo stesso prestito da 10.000 € al 7,5%:
| Durata | Rata mensile | Interessi totali |
|---|---|---|
| 24 mesi | 450,00 € | 799,90 € |
| 36 mesi | 311,06 € | 1.198,24 € |
| 48 mesi | 241,79 € | 1.605,87 € |
| 60 mesi | 200,38 € | 2.022,77 € |
| 84 mesi | 153,38 € | 2.884,15 € |
Allungare da 48 a 60 mesi abbassa la rata di 41,41 € ma aumenta gli interessi di 416,90 €. Ogni punto di TAN in più, a 48 mesi, vale invece circa 4,7 € al mese e 225 € di interessi in totale.
TAN e TAEG: perché la rata non basta
Il TAN (tasso annuo nominale) è il tasso scritto nel contratto: 7,5% nell'esempio, cioè 0,625% al mese. Non include le spese.
Il TAEG (tasso annuo effettivo globale) misura il costo totale del credito in percentuale annua. Per l'art. 121 TUB il costo totale comprende gli interessi e tutti gli altri costi che il consumatore deve pagare (commissioni, imposte, spese), con l'eccezione di quelli notarili. Per calcolarlo si cerca il tasso mensile i che rende uguali la somma che ricevi davvero, al netto dei costi pagati subito, e il valore attuale di tutte le rate e dei costi ricorrenti; poi lo si annualizza capitalizzando: TAEG = (1 + i)^12 − 1, non i × 12.
Per questo anche senza spese il TAEG supera il TAN: il 7,5% nominale equivale a un 7,76% effettivo, perché gli interessi si pagano ogni mese. Con i costi la distanza cresce. Ipotizziamo 150 € di istruttoria, trattenuti subito, e 2 € di incasso rata a ogni rata:
| Senza spese | Con 150 € di istruttoria e 2 € a rata | |
|---|---|---|
| Somma ricevuta | 10.000 € | 9.850 € |
| Rata pagata | 241,79 € | 243,79 € |
| Costo totale (interessi + spese) | circa 1.606 € | circa 1.852 € |
| TAN | 7,50% | 7,50% |
| TAEG | 7,76% | 9,07% |
Il TAN è uguale, il costo no: due offerte con lo stesso TAN possono avere TAEG molto diversi. Vale anche per i finanziamenti "a tasso zero": con TAN 0% la rata è semplicemente il capitale diviso per le rate, ma se sono previste spese il TAEG non è zero. Prima della firma la banca deve consegnarti il modulo "Informazioni europee di base sul credito ai consumatori" (SECCI, art. 124 TUB): confronta le offerte sul TAEG, a parità di importo e durata, con il calcolo TAEG online. Approfondimenti: come si calcola il TAEG e TAN e TAEG a confronto.
Quanto costa un prestito al costo medio di mercato
Ogni trimestre la Banca d'Italia rileva il TEGM (tasso effettivo globale medio) per categoria di credito. Per il credito personale vale 12,08% dal 1° ottobre al 31 dicembre 2026 (rilevazione aprile-giugno 2026). È una media del mercato, spese comprese: non un tasso da aspettarsi, perché profili e importi diversi stanno sopra o sotto.
Per ottenere la rata da un tasso effettivo annuo lo si converte in tasso mensile: i = 1,1208^(1/12) − 1 = 0,955% (il TAN equivalente, senza altre spese, è circa 11,46%). Le rate che ne risultano, con tra parentesi gli interessi totali:
| Importo | 3 anni (36 rate) | 5 anni (60 rate) | 7 anni (84 rate) |
|---|---|---|---|
| 5.000 € | 164,78 € (932 €) | 109,86 € (1.592 €) | 86,82 € (2.293 €) |
| 10.000 € | 329,56 € (1.864 €) | 219,72 € (3.183 €) | 173,65 € (4.586 €) |
| 20.000 € | 659,13 € (3.729 €) | 439,44 € (6.366 €) | 347,29 € (9.172 €) |
Passare da 3 a 7 anni quasi dimezza la rata (329,56 € contro 173,65 € su 10.000 €) ma fa salire gli interessi da 1.864 € a 4.586 €. In percentuale del capitale gli interessi sono il 18,6% a 3 anni, il 31,8% a 5 e il 45,9% a 7, qualunque sia l'importo. Per confrontare un'offerta reale calcola la rata del finanziamento con i tuoi numeri. Per scomporre tutte le componenti del costo — interessi, spese di istruttoria, polizze e bolli — c'è la guida al costo totale di un finanziamento.
Dalla rata al tasso: come scoprire il TAN di un'offerta
Se conosci importo, rata e numero di rate ma non il tasso, come negli acquisti a rate, la formula non si inverte con un solo passaggio: il tasso si trova per tentativi successivi. Lo fa il nostro calcolatore: calcola il tasso di un finanziamento dalla rata. In un foglio di calcolo basta =TASSO(48; -148; 6000)*12.
Esempio: 6.000 € da rimborsare in 48 rate da 148 €. Il TAN è 8,54% e, senza altre spese, il TAEG 8,88%. Se ci sono anche 120 € di istruttoria e 2 € a rata di incasso, il costo totale sale da 1.104 € a 1.320 € e il TAEG a 10,81% (in un foglio di calcolo: =(1+TASSO(48; -150; 5880))^12-1). Poi confronta il TAEG con il TEGM della categoria (12,08% per il credito personale) e verifica che sia sotto la soglia di usura.
Rimborso anticipato: cosa dice la legge
L'art. 125-sexies TUB consente di rimborsare il prestito in anticipo, in tutto o in parte, in qualsiasi momento. Hai diritto a una riduzione del costo totale del credito per la durata residua, e il contratto deve indicare con quale criterio si riducono interessi e altri costi (proporzionalità lineare o costo ammortizzato).
La banca può chiedere un indennizzo equo e oggettivamente giustificato, ma:
- non può superare l'1% dell'importo rimborsato in anticipo se la vita residua è superiore a un anno, lo 0,5% se è pari o inferiore a un anno, e comunque mai gli interessi che avresti pagato fino alla scadenza;
- non è dovuto se il rimborso avviene in un periodo a tasso variabile, né quando l'importo rimborsato corrisponde all'intero debito residuo ed è pari o inferiore a 10.000 €.
Due esempi, sempre al 7,5%:
- il prestito da 10.000 € in 48 rate estinto dopo 24 rate: restano 5.373,14 € da rimborsare, circa 430 € di interessi non più dovuti (con il criterio del costo ammortizzato) e nessun indennizzo, perché il residuo è sotto i 10.000 €;
- un prestito da 25.000 € in 60 rate (rata 500,95 €) estinto dopo 12 rate: residuo 20.718 €, indennizzo massimo 207 € (1%) a fronte di circa 3.327 € di interessi evitati. Un rimborso parziale di 5.000 € costerebbe al massimo 50 €.
Soglia di usura: il controllo da fare
Il costo dell'offerta non può superare la soglia di usura della categoria. Valori in vigore dal 1° ottobre al 31 dicembre 2026 (comunicato Banca d'Italia del 30 settembre 2026):
| Categoria | TEGM | Soglia di usura |
|---|---|---|
| Credito personale | 12,08% | 19,10% |
| Credito finalizzato | 11,30% | 18,125% |
| Cessione del quinto fino a 15.000 € | 14,23% | 21,7875% |
La soglia è il TEGM aumentato di un quarto più 4 punti, con uno scarto massimo di 8 punti dal TEGM: 12,08% × 1,25 + 4 = 19,10%. Per legge conta il TEG calcolato con le istruzioni della Banca d'Italia, che può differire dal TAEG del contratto: il TAEG resta comunque una buona prima verifica. Un finanziamento oltre soglia è usurario e non sono dovuti interessi (art. 1815 del codice civile). La tabella completa è nella pagina dei tassi soglia di usura; per i prestiti rimborsati con trattenuta su stipendio o pensione vedi cessione del quinto.
Quanto prestito puoi permetterti
La stessa formula, rovesciata, dà il capitale massimo per una rata data: C = R × (1 − (1 + i)^−n) / i. Con una rata massima di 250 € al mese e 60 rate, al costo medio di mercato (i = 0,955% al mese), il prestito massimo è di circa 11.400 €.
Quale rata è sostenibile? Salvo la cessione del quinto, nessuna norma fissa un limite e ogni finanziatore decide il proprio. Come riferimento prudente questa guida usa il 30% del reddito netto per la somma di tutte le rate mensili (prestiti, mutuo, carte): oltre questa quota la Banca d'Italia considera vulnerabili le famiglie con reddito sotto la mediana. Con 1.800 € netti al mese sono 540 € per tutte le rate messe insieme, non per ciascuna. Per legge la banca deve compiere "una valutazione approfondita del merito creditizio" prima di concedere il prestito (art. 124-bis TUB), ma la sostenibilità per il tuo budget la verifichi tu, tenendo conto anche delle spese che non compaiono in busta paga.
Calcoli con ammortamento alla francese e rata mensile costante. TEGM e soglie di usura: Banca d'Italia, trimestre ottobre-dicembre 2026; l'elenco aggiornato è nella pagina dei tassi soglia di usura.
Calcola la rata del tuo finanziamento
Inserisci importo, TAN e numero di rate: rata, interessi totali e piano di ammortamento completo in pochi secondi.