Due contratti molto simili in apparenza, ma con una differenza che può valere migliaia di euro se il commerciante non consegna il bene: uno ti dà denaro da spendere come vuoi, l'altro finanzia un acquisto specifico e ti protegge anche se quel bene non arriva mai.
Punti chiave
- Il prestito personale è credito al consumo non vincolato: l'importo arriva sul conto del consumatore, che lo usa liberamente. Il credito finalizzato finanzia un acquisto specifico: la banca paga direttamente il venditore.
- La protezione in più del finalizzato è il collegamento negoziale (art. 125-quinquies TUB): se il venditore non adempie in modo non lieve e la messa in mora resta senza esito, il consumatore ha diritto alla risoluzione del contratto di credito e alla restituzione delle rate pagate. Con un prestito personale il debito rimane comunque.
- I costi medi di mercato (TEGM Q4 2026, Banca d'Italia): credito personale 12,08%, credito finalizzato 11,30% — ma è il TAEG dell'offerta specifica che conta, non il TEGM.
- Diritti identici per entrambe le forme: SECCI precontrattuale, recesso senza penali entro 14 giorni (art. 125-ter TUB), rimborso anticipato in qualsiasi momento (art. 125-sexies TUB).
- Prima di firmare: confronta il TAEG (non il TAN), verifica che il TEG (molto vicino al TAEG) sia sotto la soglia di usura e controlla se è richiesta una polizza assicurativa, che entra obbligatoriamente nel costo totale.
Entrambe rientrano nel credito al consumo disciplinato dal Capo II del Titolo VI del Testo Unico Bancario (D.Lgs. 385/1993, artt. 121 ss.), ma la destinazione del denaro cambia tutto.
Prestito personale (o credito non finalizzato): il finanziatore eroga la somma direttamente al consumatore, che la usa per qualsiasi scopo — ristrutturazione, spese mediche, viaggio, liquidità. Il contratto non si riferisce a nessun bene o servizio specifico; l'unico vincolo è restituire le rate con gli interessi.
Credito finalizzato (o credito collegato): il finanziamento è vincolato all'acquisto di un bene o servizio determinato — un elettrodomestico, un'auto, un corso di formazione. Il finanziatore paga il venditore, non il consumatore. Rientrano in questa categoria le rate proposte direttamente in negozio o su siti di e-commerce, dove il venditore propone il finanziamento di una banca o finanziaria con cui collabora.
La distinzione giuridica è nell'art. 121, comma 1, lett. d TUB, che definisce il "contratto di credito collegato": (1) è finalizzato esclusivamente a finanziare la fornitura di un bene o di un servizio specifico e (2) ricorre almeno una di due condizioni: il finanziatore si avvale del venditore per concludere il contratto di credito (per esempio il finanziamento firmato in negozio), oppure il bene o il servizio sono indicati espressamente nel contratto di credito. Se non ricorre nessuna delle due, il credito non è "collegato" per la legge.
Il collegamento negoziale: la protezione che fa la differenza
Questa è la differenza che conta davvero, ed è meglio conoscerla prima che il venditore non adempia.
Con un prestito personale e un acquisto separato, i due contratti sono indipendenti: se il venditore non consegna il bene o esegue il servizio in modo difforme, il debito verso la banca rimane intatto. Devi recuperare il tuo denaro dal venditore per vie separate, nel frattempo continuando a pagare le rate puntualmente.
Con il credito finalizzato, invece, entra in gioco la tutela dell'art. 125-quinquies TUB. Se il consumatore ha messo in mora il venditore senza risultato e l'inadempimento non è di scarsa importanza (art. 1455 c.c.), ha diritto alla risoluzione del contratto di credito collegato. In pratica: la finanziaria gli restituisce le rate già pagate e ogni altro onere, e lui non deve restituirle la somma versata al venditore. Sarà la finanziaria a rivalersi sul venditore.
Prendiamo un esempio ipotetico: Giulia, 28 anni, acquista un divano in un negozio con un finanziamento proposto in store a 18 rate. Il divano non arriva; il venditore è irreperibile. Se si tratta di credito finalizzato, dopo aver messo in mora il venditore senza risultato Giulia ha la base legale per chiedere la risoluzione del contratto di credito e la restituzione delle rate già pagate, in forza dell'art. 125-quinquies TUB. Smettere di pagare di propria iniziativa, però, è rischioso: la sospensione delle rate la legge la prevede solo per il leasing. Con un prestito personale contratto in modo autonomo, la banca è terza rispetto al venditore: Giulia dovrebbe continuare a pagare le rate e agire separatamente per recuperare il denaro.
Il meccanismo ha un limite pratico: vale solo se il contratto è "collegato" ai sensi dell'art. 121 TUB, cioè concluso tramite il venditore oppure con il bene indicato nel contratto di credito. Un prestito chiesto per conto tuo, senza indicare che cosa compri, non gode di questa tutela. Verifica la natura del contratto sul modulo SECCI prima di firmarlo.
I costi a confronto: TEGM, soglie e calcolo pratico
La Banca d'Italia rileva ogni trimestre i Tassi Effettivi Globali Medi (TEGM) per ciascuna categoria di credito. I valori per il quarto trimestre 2026 (in vigore dal 1° ottobre al 31 dicembre 2026) sono:
| Categoria |
TEGM |
Soglia di usura |
| Credito personale |
12,08% |
19,10% |
| Credito finalizzato |
11,30% |
18,125% |
La soglia si calcola come TEGM × 1,25 + 4 punti, con uno scarto massimo di 8 punti. I dati completi sono nella pagina dei tassi soglia di usura. Per la verifica conta il TEG calcolato con le istruzioni della Banca d'Italia, non il TAEG del contratto (possono differire: il TEG esclude le imposte, che nel TAEG invece entrano, e comprende le polizze stipulate insieme al finanziamento).
Nel quarto trimestre 2026 il TEGM del finalizzato è più basso di 0,78 punti. Ma il TEGM è una media: ogni contratto ha il suo TAEG, che dipende da TAN, spese e assicurazioni, e un singolo finalizzato può costare più di un singolo prestito personale.
Esempio calcolato su 10.000 € in 48 rate (tassi ipotetici scelti vicino al TEGM di categoria; ottobre 2026):
| Voce |
Prestito personale |
Credito finalizzato |
Finalizzato + polizza |
| TAN |
11,50% |
11,00% |
11,00% |
| Spese iniziali |
150 € (istruttoria) |
— |
200 € (polizza) |
| Rata mensile |
260,89 € |
258,46 € |
258,46 € |
| Totale pagato (rate + spese) |
12.673 € |
12.406 € |
12.606 € |
| Costo totale |
2.673 € |
2.406 € |
2.606 € |
| TAEG |
13,03% |
11,57% |
12,77% |
Tre osservazioni sui numeri:
-
L'istruttoria sposta il TAEG più del TAN. Senza spese, un TAN dell'11,50% darebbe già un TAEG del 12,13% per effetto della capitalizzazione mensile; i 150 € di istruttoria lo portano al 13,03%, quasi un punto in più. Il mezzo punto di TAN che separa le due offerte pesa invece circa 0,55 punti di TAEG. La differenza di costo totale rispetto al finalizzato senza spese è di 267 €.
-
Una polizza obbligatoria riduce il vantaggio. Con una polizza da 200 € il TAEG del finalizzato sale dall'11,57% al 12,77%: resta sotto il personale (13,03%), ma il margine si riduce a 67 € di costo totale. Con una polizza da 350 € il finalizzato diventerebbe più caro (TAEG 13,70%). Conta l'importo specifico, non la categoria.
-
Il TAN da solo non basta mai. Due offerte con lo stesso TAN possono avere TAEG molto diversi. Usa il calcolatore dalla rata al tasso per confrontare le offerte: inserisci importo, rata, numero di rate e spese. Per la formula passo per passo c'è l'articolo su come calcolare la rata di un prestito.
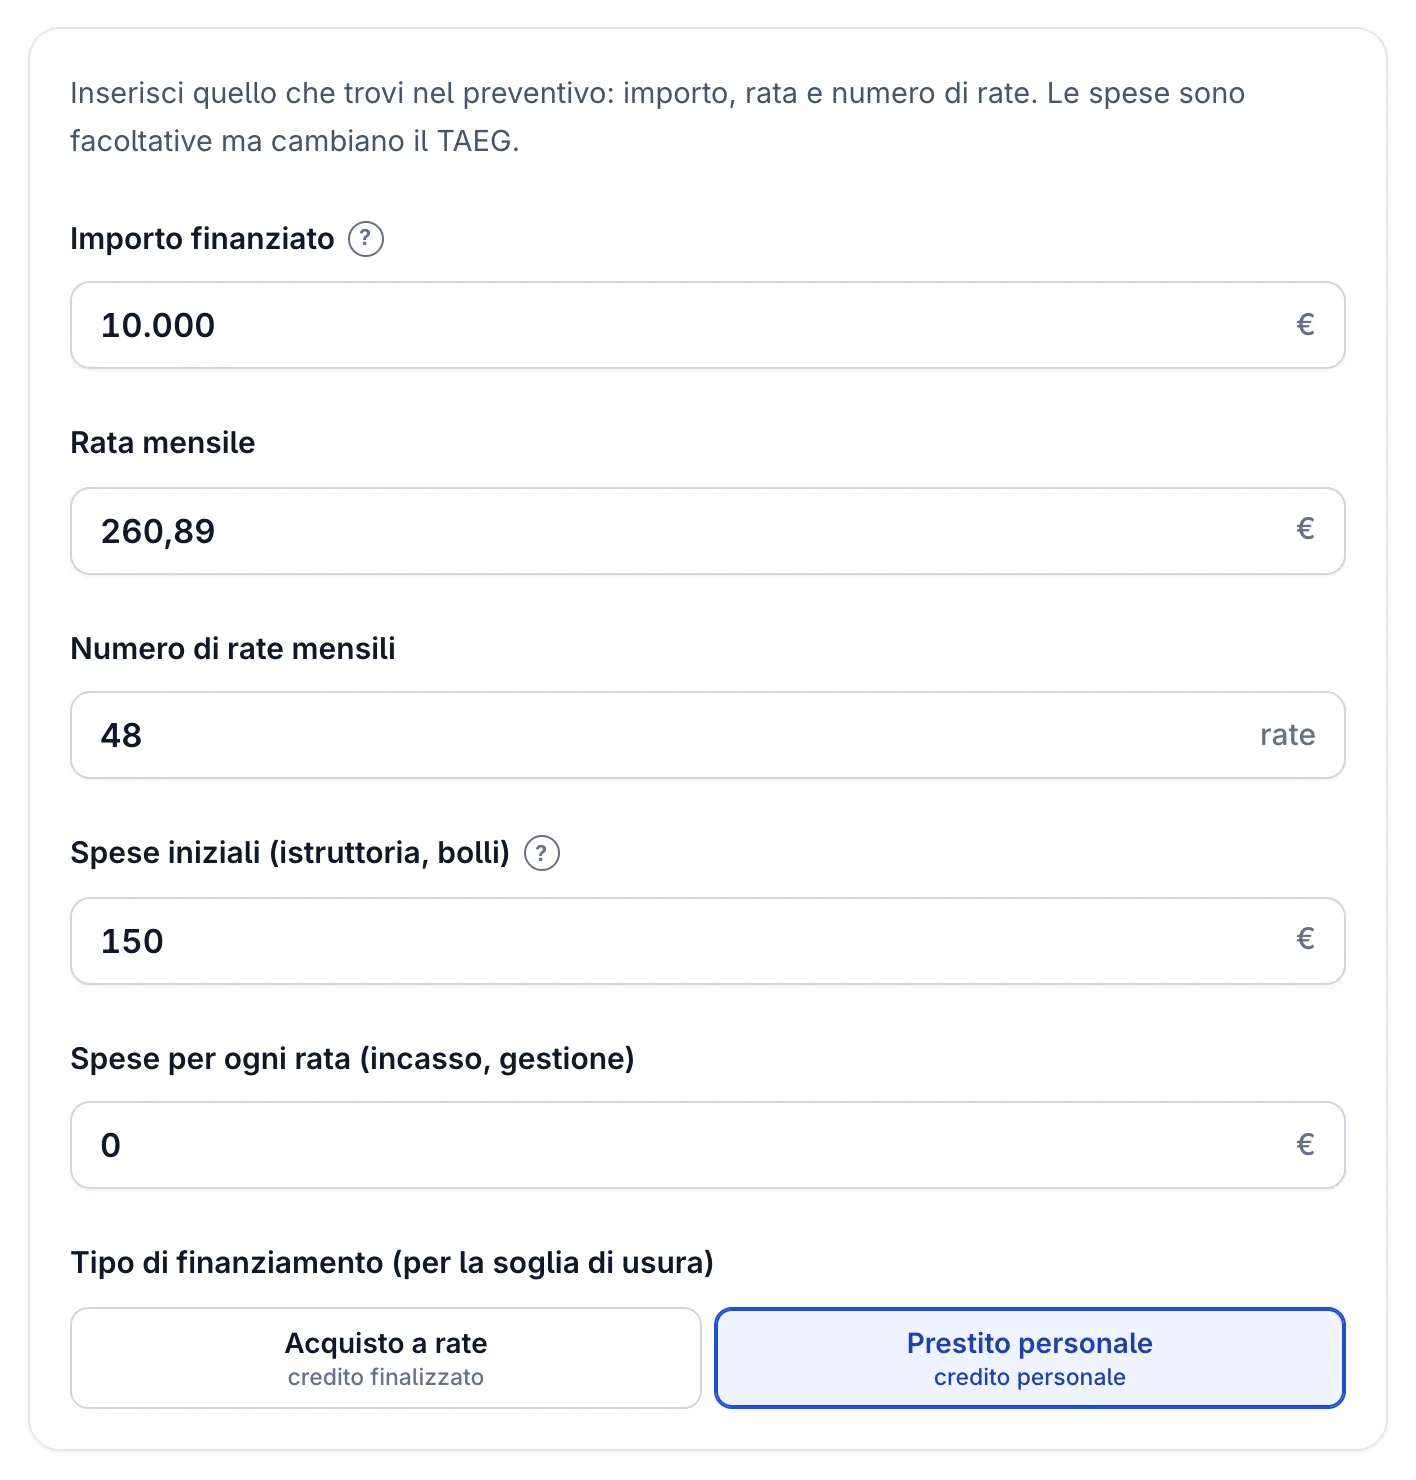
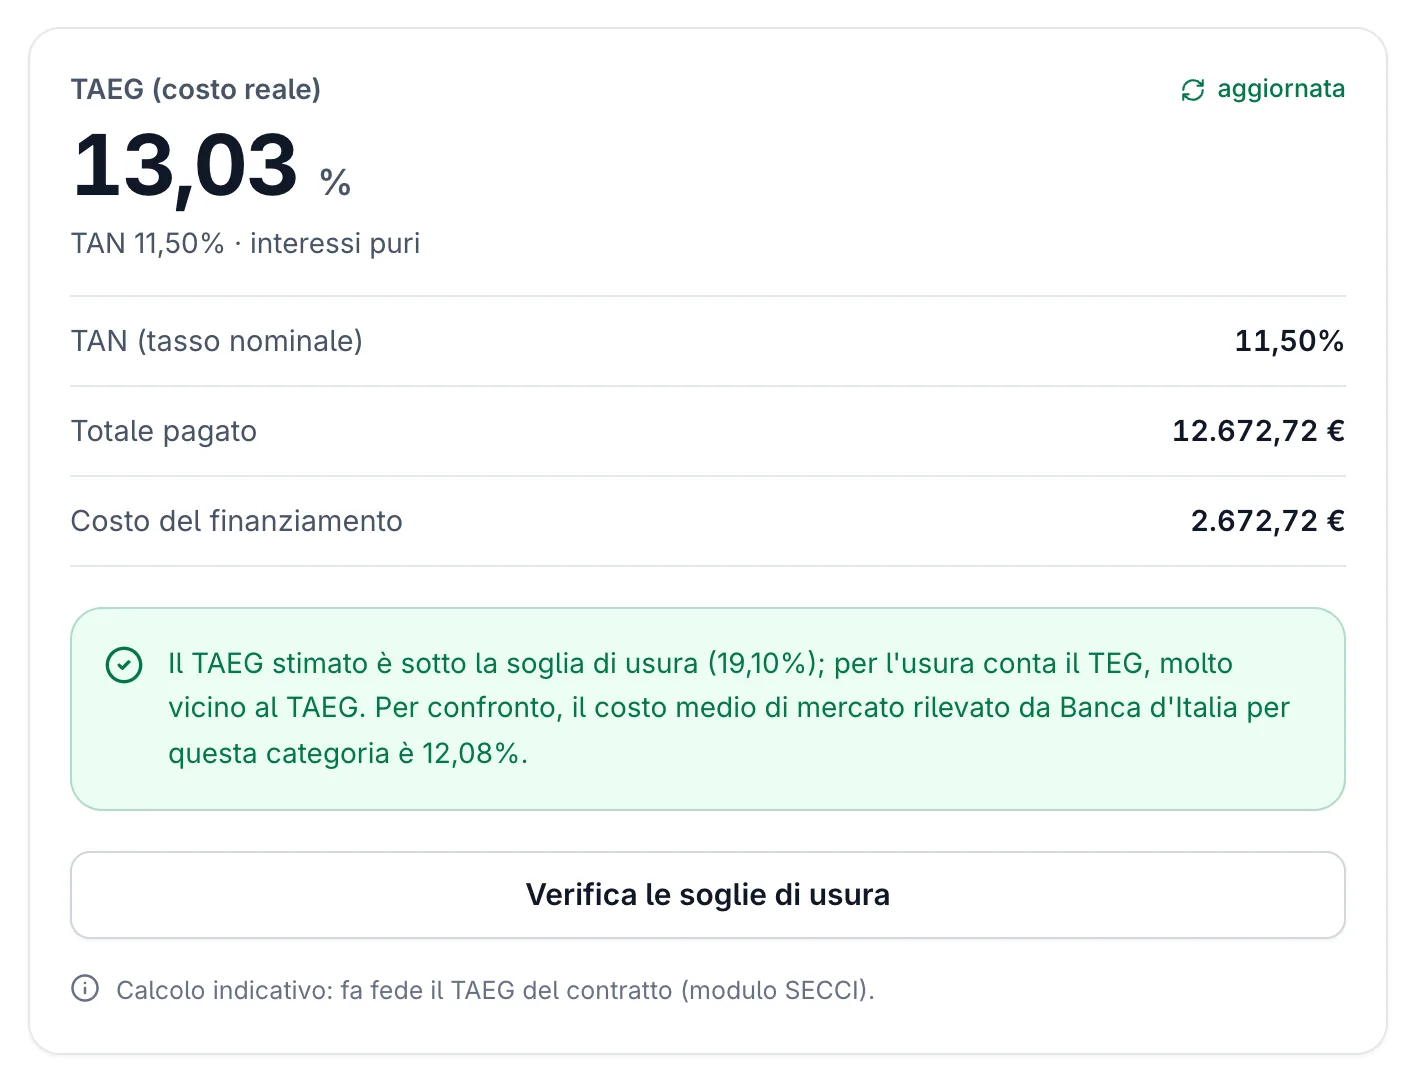
Il prestito personale dell'esempio nel calcolatore: TAN 11,50%, TAEG 13,03% e 12.672,72 € pagati in tutto, come in tabella. Per il finalizzato basta portare la rata a 258,46 € e le spese iniziali a zero, o a 200 € con la polizza.
Una nota sulle polizze nel credito al consumo. Se il finanziatore richiede una polizza come condizione per ottenere il credito (o per avere le condizioni pubblicizzate), deve accettare una polizza equivalente di mercato senza modificare le condizioni (art. 28 D.L. 1/2012). In caso di rimborso anticipato, il premio non goduto viene restituito per legge (art. 22, comma 15-quater, D.L. 179/2012). La polizza richiesta come condizione entra nel TAEG; una polizza facoltativa non vi entra.
Per scomporre ogni componente del costo totale — interessi, spese di istruttoria, polizze — c'è la guida al costo totale di un finanziamento.
Diritti comuni: SECCI, recesso e rimborso anticipato
Prestito personale e credito finalizzato condividono lo stesso impianto di tutele del Titolo VI TUB. I diritti fondamentali sono identici.
SECCI (informazioni precontrattuali). Prima di firmare, banca o intermediario devono consegnare il modulo "Informazioni europee di base sul credito ai consumatori" (art. 124 TUB). Contiene TAEG, importo totale dovuto, numero e importo delle rate, spese, condizioni di modifica. È su questo documento che si confrontano le offerte: il TAEG incorpora tutti i costi obbligatori a parità di importo e durata.
Diritto di recesso. Entro 14 giorni dalla firma si può recedere senza penali e senza motivare (art. 125-ter TUB). Il consumatore restituisce il capitale entro 30 giorni dall'invio della comunicazione di recesso, più gli interessi maturati fino alla restituzione; la banca non può richiedere altro, salvo le somme non ripetibili pagate alla pubblica amministrazione (per esempio l'imposta di bollo). Per il credito finalizzato, il recesso dal finanziamento non scioglie l'acquisto: il capitale che la finanziaria ha pagato al venditore va restituito entro 30 giorni, cioè il bene va pagato con altri mezzi. Si sciolgono invece i contratti per i servizi accessori al credito, come una polizza venduta con il finanziamento (art. 125-ter, comma 4).
Rimborso anticipato. L'art. 125-sexies TUB garantisce il diritto di rimborsare in tutto o in parte in qualsiasi momento, con riduzione degli interessi e degli altri costi per la durata residua. La banca può chiedere un indennizzo equo, ma al massimo l'1% dell'importo rimborsato anticipatamente (ridotto allo 0,5% se la durata residua è di un anno o meno). L'indennizzo non è dovuto se il rimborso totale porta il debito residuo a zero e tale residuo non supera 10.000 €, né nei periodi a tasso variabile.
Esempio su 10.000 € in 48 rate (TAN 11,5%): se dopo 24 rate estingui tutto, il debito residuo è di circa 5.570 €. Rimborsi l'intero residuo ed è sotto i 10.000 €, quindi nessun indennizzo è dovuto. Un rimborso solo parziale, con più di un anno ancora da pagare, può costare fino all'1% della somma rimborsata.
Differenza per il credito finalizzato: il rimborso anticipato libera il consumatore dal debito verso la banca, ma non risolve automaticamente il contratto con il venditore se il bene è già stato consegnato. Il finanziamento segue le sorti dell'acquisto solo nei casi previsti dalla legge, come l'inadempimento del venditore (art. 125-quinquies TUB).
Per i prestiti rimborsati con trattenuta diretta su stipendio o pensione valgono queste regole più quelle specifiche del D.P.R. 180/1950: vedi l'articolo sulla cessione del quinto.
Quando scegliere l'uno o l'altro
La scelta dipende da tre domande.
L'acquisto è da un venditore convenzionato con la finanziaria? Se sì, il finalizzato offre la tutela del collegamento negoziale che il personale non ha. Se invece compri da un privato o da un venditore che non propone finanziamenti, o ti serve liquidità generica, il finalizzato non è disponibile e il personale è la strada obbligata.
Qual è il TAEG effettivo di ciascuna offerta? Non fermarti al TAN. Richiedi il SECCI per entrambe le soluzioni, confronta il TAEG a parità di importo e durata, e verifica che il TEG sia sotto la soglia di usura della categoria (19,10% per il personale, 18,125% per il finalizzato, Q4 2026). Il calcolatore rata prestito ti dà rata e totale, mentre il calcolatore dalla rata al tasso ricava il TAEG da rata e spese e lo mette a confronto con la soglia di usura del credito personale o finalizzato.
Quanto rischi sull'affidabilità del venditore? Per acquisti di importo rilevante da venditori non consolidati — corso di formazione pluriennale, arredo su ordinazione, elettronica con consegna differita — il collegamento negoziale del finalizzato riduce concretamente il rischio. Per acquisti da catene con politiche di reso consolidate, o da venditori con cui hai già un rapporto, la protezione aggiuntiva vale meno nella pratica.
Una precisazione: il collegamento negoziale del finalizzato tutela quando il venditore non adempie, non quando il consumatore si pente dell'acquisto. Il diritto di recesso dal contratto di acquisto (se previsto) opera indipendentemente dalla forma di finanziamento.
I tassi TEGM citati (12,08% credito personale, 11,30% credito finalizzato) e le soglie di usura (19,10% e 18,125%) sono quelli in vigore nel quarto trimestre 2026, rilevati dalla Banca d'Italia su aprile-giugno 2026 (comunicato del 30 settembre 2026; decreto MEF pubblicato in Gazzetta Ufficiale). I TAEG degli esempi sono calcolati su ipotesi di TAN e spese indicate nel testo — non rappresentano offerte di mercato reali. Verifica sempre il SECCI dell'offerta prima della firma; per qualsiasi dubbio su aspetti legali o fiscali rivolgiti a un consulente finanziario o a un'associazione di consumatori.
Calcola la rata del tuo prestito
Inserisci importo, durata e TAN per ottenere rata mensile, totale interessi e piano di ammortamento.
Apri il calcolatore →