Un cartello "12 rate a tasso zero" in un negozio di elettronica sembra un regalo: zero interessi significa nessun costo aggiuntivo, il prodotto costa quello che costa. Spesso non è così — il costo del credito c'è, ma si nasconde altrove: nelle spese di apertura pratica, nelle spese mensili di gestione rata, a volte nel prezzo del bene stesso. Questa guida mostra dove va a finire quel costo, come calcolarlo con la formula del TAEG e come confrontare un'offerta "TAN 0%" con un prestito ordinario per capire quale conviene davvero.
Punti chiave
- Il TAN misura solo gli interessi: TAN 0% non vuol dire TAEG 0%, perché spese di apertura e spese mensili obbligatorie entrano nel costo del credito
- Esempio concreto: uno smartphone da 800 € a TAN 0% in 12 rate, con 40 € di apertura e 2 €/mese di spesa mensile, ha un TAEG del 16,30% — più alto di un prestito a TAN 9% senza spese (TAEG 9,38%), che costa complessivamente 24 € in meno
- Su importi più alti (1.500 €, 24 rate) il peso delle spese fisse si diluisce: il TAEG scende all'11,26%, in linea con la media di mercato (TEGM credito finalizzato: 11,30% nel IV trimestre 2026)
- L'art. 125-sexies TUB garantisce il diritto di rimborso anticipato con riduzione proporzionale di interessi e costi; l'indennizzo non è dovuto se rimborsi l'intero debito residuo e questo non supera 10.000 €
- Quando il produttore paga gli interessi alla finanziaria e il prezzo a rate è identico al prezzo in contanti, il tasso zero può essere reale
TAN e TAEG: cosa misura ciascuno
Il TAN (Tasso Annuo Nominale) è esclusivamente la percentuale di interessi applicata al capitale residuo. Quando è zero, gli interessi sulle singole rate sono zero — e qui l'offerta sembra gratuita.
Il TAEG (Tasso Annuo Effettivo Globale) è definito dall'art. 121 del Testo Unico Bancario e dalla Direttiva 2008/48/CE come il costo totale del credito espresso in percentuale annua, comprensivo di tutti i costi obbligatori noti alla firma: spese di istruttoria, commissioni di incasso rata, spese intermediarie, polizze obbligatorie. Non include spese notarili né penali per ritardo.
La differenza tra i due indicatori è trattata in dettaglio nell'articolo sulla differenza tra TAN e TAEG: guida completa. In sintesi: il TAN è la headline dell'offerta, il TAEG è la misura reale del costo — e su un finanziamento a TAN 0% il TAEG dipende interamente da spese e commissioni.
Come mai il tasso zero non è (quasi mai) gratis
Il costo del credito deve venire da qualche parte. Ci sono tre meccanismi principali con cui viene spostato:
Spese di apertura pratica e spese mensili. L'istituto addebita una commissione al momento dell'erogazione e/o una quota fissa a ogni rata. Con TAN zero queste spese non sono un dettaglio aggiuntivo: sono l'unico costo del credito, e il loro peso relativo dipende dall'importo e dalla durata. Su importi piccoli con durata breve possono portare il TAEG ben sopra il 10% anche in assenza di qualsiasi interesse.
Polizze abbinate. Alcune proposte "tasso zero" includono una polizza rischi (vita, rischio impiego) presentata come parte del pacchetto. Se la polizza è condizione necessaria per ottenere il finanziamento, per legge entra nel calcolo del TAEG che il contratto deve indicare. Se è facoltativa, non entra — ma il costo reale dell'operazione è comunque più alto.
Il prezzo del prodotto. Il meccanismo meno visibile: il punto vendita o il produttore paga una commissione alla finanziaria per "comprare" il tasso agevolato. Quella commissione si riflette spesso — non sempre — in un prezzo del bene superiore a quello pagato da chi compra in contanti: in quel caso il risparmio sugli interessi è già incorporato nel prezzo.
Il calcolo: due esempi con i numeri
Esempio 1 — Smartphone 800 €, 12 rate
Prendiamo un esempio ipotetico. Luca, 28 anni, vuole comprare uno smartphone da 800 € in un negozio. L'offerta: 12 rate mensili a TAN 0%, spese di apertura pratica 40 €, spese di riscossione rata 2 € al mese.
Cosa paga Luca:
- Rata di capitale: 800 ÷ 12 = 66,67 €/mese
- Spese mensili: 2 €/mese → rata totale 68,67 €
- 12 rate × 68,67 € = 824 €
- Spese di apertura: 40 €
- Totale versato: 864 €
- Costo totale del credito: 64 € (8,0% dell'importo)
Il TAEG — calcolato con la formula europea (Direttiva 2008/48/CE, recepita nel TUB), che trova il tasso annuo composto che eguaglia il netto ricevuto (800 − 40 = 760 €) al valore attuale delle 12 rate da 68,67 € — risulta 16,30%.
Confrontiamo con un prestito personale da 800 € a TAN 9%, senza spese accessorie:
- Rata mensile: 69,96 €
- Totale versato: 839,53 €
- Costo totale: 39,53 € (4,9% dell'importo)
Il prestito a TAN 9% ha una rata praticamente identica (1,29 € in più al mese), ma costa 24,47 € in meno in totale. La causa è il peso delle spese fisse su un importo basso: 40 € di apertura su 800 € già equivalgono a un 5% flat, ancora prima della spesa mensile.
Esempio 2 — Lavatrice 1.500 €, 24 rate
Sara, 35 anni, acquista una lavatrice da 1.500 €. L'offerta: 24 rate a TAN 0%, spese di apertura 80 €, spese mensili 3,50 €.
- Rata di capitale: 1.500 ÷ 24 = 62,50 €/mese
- Spese mensili: 3,50 € → rata totale 66,00 €
- 24 rate × 66,00 € = 1.584 €
- Spese di apertura: 80 €
- Totale versato: 1.664 €
- Costo totale: 164 € (10,9% dell'importo)
- TAEG: 11,26%
Su importo più alto e durata più lunga le spese fisse si diluiscono e il TAEG scende. L'11,26% è praticamente pari alla media di mercato per il credito finalizzato (11,30%): un risultato nella norma, non un affare.
Riepilogo a confronto
| Scenario |
TAN |
Rata mensile |
Totale pagato |
Costo credito |
TAEG |
| Smartphone 800 €, 12 rate, TAN 0% + spese 40+2/mese |
0% |
68,67 € |
864,00 € |
64,00 € |
16,30% |
| Prestito personale 800 €, 12 rate, TAN 9%, no spese |
9% |
69,96 € |
839,53 € |
39,53 € |
9,38% |
| Lavatrice 1.500 €, 24 rate, TAN 0% + spese 80+3,50/mese |
0% |
66,00 € |
1.664,00 € |
164,00 € |
11,26% |
I TAEG sono calcolati con la formula europea del TAEG (tasso annuo composto). Le condizioni effettive variano per istituto e profilo del cliente; confronta sempre il modulo SECCI (Informazioni europee di base sul credito ai consumatori).
Puoi rifare questi conti con altri importi, rate e spese nel calcolatore dalla rata al tasso, che ha campi separati per le spese iniziali e per quelle di ogni rata; il calcolatore TAEG online mostra invece quali costi entrano nel TAEG e quali no.
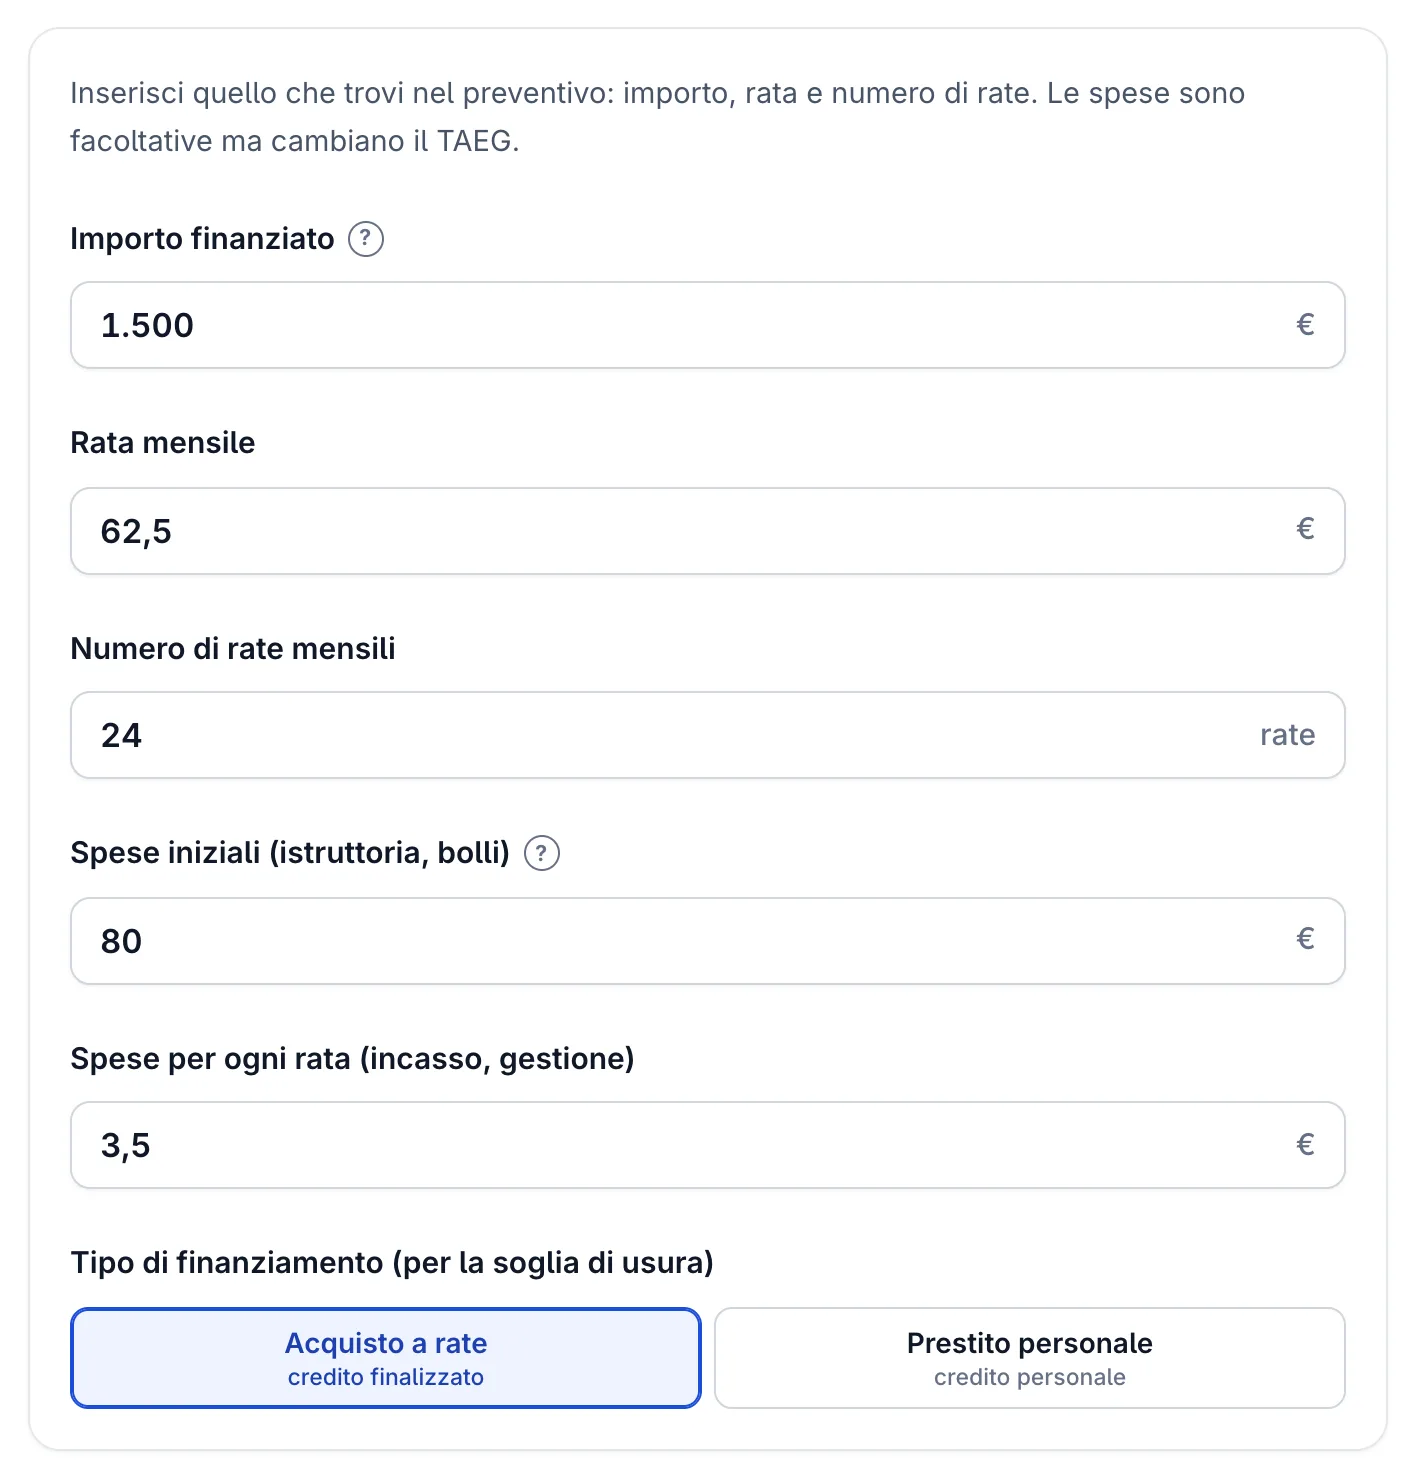
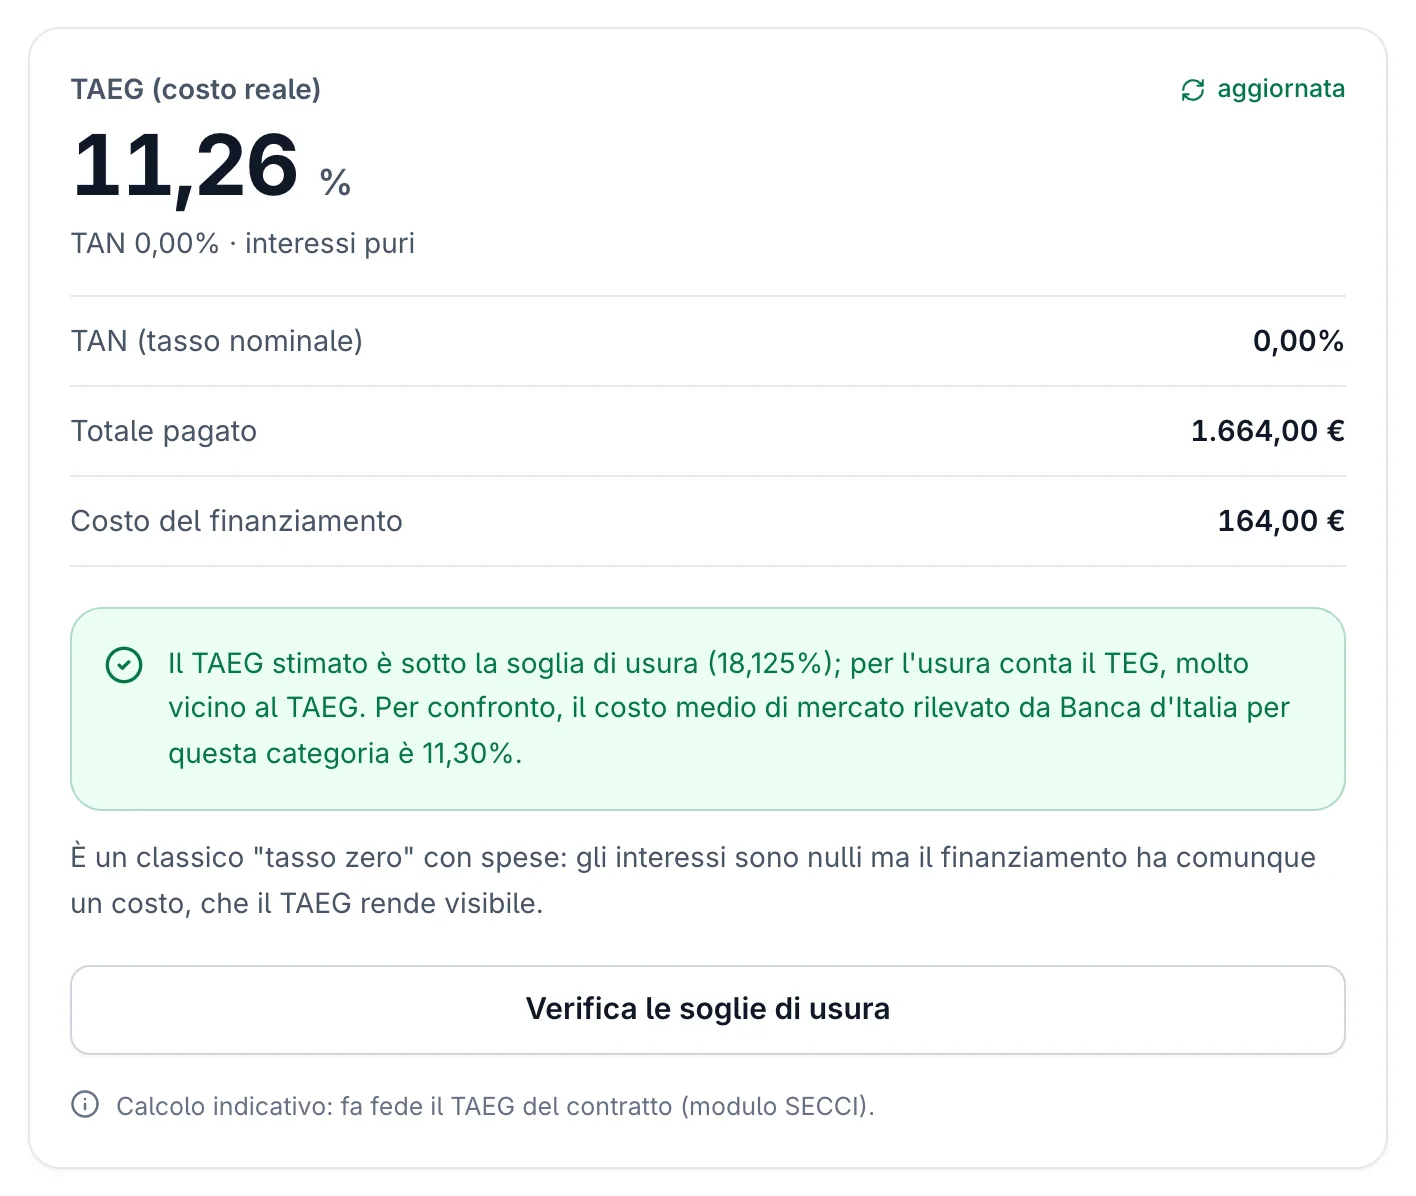
La lavatrice dell'esempio 2 nel calcolatore: con il TAN a zero il costo del finanziamento sono solo le spese (80 € all'inizio più 3,50 € per 24 rate, 164 € in tutto) e il TAEG è 11,26%, come in tabella.
Il TEGM: il riferimento di mercato
La Banca d'Italia pubblica ogni trimestre il TEGM (Tasso Effettivo Globale Medio): la media, per ciascuna categoria, dei tassi effettivi globali (TEG) praticati da banche e intermediari finanziari. Il TEGM è anche la base per il calcolo delle soglie di usura (formula: TEGM × 1,25 + 4 punti, con tetto a TEGM + 8 punti); i valori aggiornati sono nell'osservatorio tassi soglia usura.
Per il IV trimestre 2026 (1 ottobre – 31 dicembre 2026):
| Categoria |
TEGM |
Soglia di usura |
| Credito finalizzato |
11,30% |
18,125% |
| Credito personale |
12,08% |
19,10% |
| Credito revolving |
16,50% |
24,50% |
| Finanziamenti con carte di credito |
12,15% |
19,1875% |
Fonte: Banca d'Italia, comunicato stampa del 30 settembre 2026 (decreto MEF in Gazzetta Ufficiale).
Il credito finalizzato è la categoria che di solito include i finanziamenti rateali per acquisto di beni (elettrodomestici, arredamento, auto), mentre il credito personale comprende i prestiti non vincolati a un acquisto specifico. Quando valuti un'offerta, il TAEG comunicato nel foglio informativo va confrontato con il TEGM di categoria. Un TAEG sopra il TEGM non è necessariamente anomalo — le spese fisse pesano di più su importi piccoli — ma un TAEG vicino alla soglia di usura è un segnale da approfondire. Per l'usura il tasso da confrontare è il TEG calcolato secondo le istruzioni della Banca d'Italia, molto vicino al TAEG ma non sempre identico: se alla firma supera la soglia, per l'art. 1815 c.c. la clausola di interesse è nulla e non sono dovuti interessi.
Per capire come tutte queste componenti si sommano nel costo complessivo, leggi anche la guida sul costo totale del finanziamento, che spiega come sommare interessi, spese e polizze in un'unica cifra confrontabile.
Quando il tasso zero è davvero conveniente
Il tasso zero può essere genuinamente vantaggioso in tre situazioni:
Il produttore copre gli interessi come promozione. Alcune campagne (auto, grandi elettrodomestici, arredamento) prevedono che il costruttore o il dealer sussidi gli interessi alla finanziaria partner. Il TAEG può avvicinarsi a zero solo se si verificano due condizioni insieme: il prezzo del bene è identico al prezzo contante e le spese accessorie del contratto sono trascurabili. Se una sola delle due condizioni manca, il costo esiste.
Le spese sono basse e l'importo è elevato. Su importi di 3.000–5.000 € con spese di apertura contenute (es. 30 €) e nessuna spesa mensile, il TAEG si avvicina a zero anche se formalmente non lo è: il costo assoluto è modesto e difficilmente battibile. Il calcolatore del tasso finanziamento permette di verificarlo inserendo importo, numero di rate e rata totale.
La liquidità ha un'utilità immediata. Se hai già la somma disponibile ma investirla ti rende di più del TAEG del finanziamento, rateizzare conviene indipendentemente dal TAN. È una logica di costo opportunità, non un regalo del sistema.
Cosa verificare prima di firmare
La legge (artt. 123-125 bis TUB) obbliga a indicare il TAEG negli annunci, nel modulo SECCI che ricevi prima della firma e nel contratto. In qualsiasi offerta etichettata "tasso zero" cerca sempre:
- Il TAEG, non il TAN. Anche la pubblicità che mette in evidenza il TAN 0% deve indicare il TAEG (art. 123 TUB): cercalo, controlla che SECCI e contratto riportino lo stesso valore e confrontalo con il TEGM di categoria.
- L'elenco completo delle spese. Istruttoria, incasso rata, commissioni, polizze obbligatorie devono essere tutte indicate prima della firma.
- Il prezzo cash del bene. Se pagare in contanti costerebbe meno, la differenza è il costo implicito del "tasso zero".
- I costi in caso di ritardo. Interessi di mora e spese di sollecito non entrano nel TAEG: il SECCI li indica in una sezione a parte.
- Il diritto di recesso. Hai 14 giorni dalla firma per recedere senza penali (art. 125-ter TUB): restituisci il capitale e gli interessi maturati fino alla restituzione.
- Il rimborso anticipato. L'art. 125-sexies TUB riconosce il diritto di estinguere anticipatamente con riduzione proporzionale di interessi e costi: l'indennizzo massimo è l'1% dell'importo rimborsato (0,5% se resta un anno o meno), mai superiore agli interessi residui. Non è dovuto se l'estinzione copre l'intero debito residuo e questo è ≤ 10.000 €, né durante una fase a tasso variabile.
I calcoli del TAEG negli esempi usano la formula europea: il netto ricevuto eguaglia il valore attuale dei pagamenti futuri al tasso annuo composto cercato. Spese e condizioni nei contratti reali variano: confronta sempre il modulo SECCI prima di firmare.
Calcola il TAEG reale di qualsiasi offerta
Inserisci importo, numero di rate, rata mensile e spese per ottenere TAN e TAEG effettivi di qualsiasi finanziamento, incluse le offerte a tasso zero.
Apri il calcolatore →