Su un mutuo da 200.000 € a tasso fisso, 20 anni invece di 30 costano 248 € in più al mese e fanno risparmiare circa 68.800 € di interessi, con l'IRS del 7 ottobre 2026 e uno spread ipotetico dell'1,20%. Qui sotto trovi rata e interessi per importi da 80.000 a 250.000 € in 15, 20, 25 e 30 anni, e i conti che decidono la durata: il reddito, il debito residuo e i rimborsi anticipati.
Punti chiave
- Allungare la durata abbassa la rata ma aumenta molto il costo totale. Con le stime IRS del 7 ottobre 2026 (curva AAA della BCE: 20 anni 3,77%, 25 anni 3,78%, 30 anni 3,76%) il tasso cambia appena tra una durata e l'altra, gli interessi no: su 200.000 € circa 34.100 € in più tra 20 e 25 anni, circa 68.800 € tra 20 e 30.
- Con gli stessi tassi ogni 10.000 € di mutuo costano 78,51 € al mese in 15 anni, 65,83 € in 20, 58,34 € in 25 e 53,44 € in 30: la tabella dà rata e interessi per importo e durata.
- Il reddito può imporre la durata più lunga. Nessuna legge fissa un limite alla rata e ogni banca decide il proprio; la Banca d'Italia ritiene ragionevole che la rata non superi un terzo del reddito disponibile, quello che resta dopo le spese fisse.
- Una durata lunga può essere un'opzione, non un destino: sui mutui casa delle persone fisiche il rimborso anticipato è senza penali (art. 120-ter TUB).
- «Allungo e metto da parte la differenza» conviene solo se i risparmi rendono più del mutuo al netto delle imposte: con l'imposta al 26% e il bollo serve circa il 6,3% lordo l'anno.
Quanto costa un mutuo in 15, 20, 25 o 30 anni
Rata mensile e interessi totali di un mutuo a tasso fisso, con ammortamento alla francese e senza spese accessorie. Il tasso è l'IRS della durata al 7 ottobre 2026 (stima dalla curva AAA della BCE: 15 anni 3,69%, 20 anni 3,77%, 25 anni 3,78%, 30 anni 3,76%) più uno spread ipotetico dell'1,20%.
Rata mensile
| Importo | 15 anni (4,89%) | 20 anni (4,97%) | 25 anni (4,98%) | 30 anni (4,96%) |
|---|---|---|---|---|
| 80.000 € | 628 € | 527 € | 467 € | 428 € |
| 100.000 € | 785 € | 658 € | 583 € | 534 € |
| 120.000 € | 942 € | 790 € | 700 € | 641 € |
| 150.000 € | 1.178 € | 987 € | 875 € | 802 € |
| 180.000 € | 1.413 € | 1.185 € | 1.050 € | 962 € |
| 200.000 € | 1.570 € | 1.317 € | 1.167 € | 1.069 € |
| 250.000 € | 1.963 € | 1.646 € | 1.459 € | 1.336 € |
| Ogni 10.000 € in più | 78,51 € | 65,83 € | 58,34 € | 53,44 € |
Interessi totali
| Importo | 15 anni | 20 anni | 25 anni | 30 anni |
|---|---|---|---|---|
| 80.000 € | 33.051 € | 46.394 € | 60.022 € | 73.901 € |
| 100.000 € | 41.314 € | 57.992 € | 75.028 € | 92.377 € |
| 120.000 € | 49.576 € | 69.590 € | 90.033 € | 110.852 € |
| 150.000 € | 61.970 € | 86.988 € | 112.541 € | 138.565 € |
| 180.000 € | 74.364 € | 104.385 € | 135.050 € | 166.278 € |
| 200.000 € | 82.627 € | 115.984 € | 150.055 € | 184.753 € |
| 250.000 € | 103.284 € | 144.980 € | 187.569 € | 230.942 € |
| Ogni 10.000 € in più | 4.131 € | 5.799 € | 7.503 € | 9.238 € |
Un esempio di lettura: 80.000 € in 20 anni sono 527 € al mese e 46.394 € di interessi, 126.394 € in tutto. Per un importo che non è in tabella moltiplica la riga «ogni 10.000 €»: 300.000 € in 20 anni sono 30 × 65,83 = 1.974,90 € al mese.
Le cifre valgono con questi tassi. L'ultima stima dell'IRS (al 19 novembre 2026) è 3,660% a 20 anni e 3,655% a 30 anni: per rifare il conto con il tuo spread usa il calcolatore mutuo a tasso fisso, che propone l'ultimo valore della durata scelta. Valori e serie storica sono nell'Osservatorio Tassi, come si forma il tasso nella guida a IRS e spread del mutuo.
Le tabelle valgono per il tasso fisso. Con il variabile la durata pesa due volte, perché un rialzo dei tassi, ricorda la guida della Banca d'Italia sul mutuo, ha un impatto più rilevante sui mutui con scadenza più lunga. Su 200.000 €, con l'Euribor a 3 mesi al 2,635% (media di settembre 2026, BCE) e lo stesso spread ipotetico dell'1,20%, due punti di Euribor in più porterebbero la rata da 1.195 a 1.414 € in 20 anni (+18,4%), da 1.038 a 1.269 € in 25 (+22,3%) e da 936 a 1.178 € in 30 (+25,9%). Lo stress test completo è nella guida tasso fisso o variabile.
Un esempio: 200.000 € in 20, 25 o 30 anni
Un esempio: una casa da 280.000 €, 80.000 € di anticipo e un mutuo da 200.000 € (il 71% del prezzo), con un reddito familiare di 3.200 € netti al mese e nessun altro debito. Nella tabella è la riga dei 200.000 €: 1.317 € al mese in 20 anni, 1.167 € in 25 e 1.069 € in 30. In tutto si versano 315.984 €, 350.055 € e 384.753 €.
La differenza tra 20 e 30 anni è di 248 € al mese in meno, ma di circa 68.800 € di interessi in più nel corso del mutuo: più di cinque anni di rate da 1.069 €. Tra 20 e 25 anni la differenza è di 150 € al mese e circa 34.100 € di interessi.
Se la casa è l'abitazione principale, una parte degli interessi torna con la detrazione Irpef: il 19% su un massimo di 4.000 € di interessi l'anno, quindi fino a 760 € (guida dell'Agenzia delle Entrate). Nell'esempio gli interessi restano sopra i 4.000 € per 14 anni con la durata a 20, per 18 con quella a 25 e per 22 con quella a 30: in tutto la detrazione vale circa 13.100 €, 16.600 € e 20.200 €, e i 68.800 € di interessi in più dei 30 anni rispetto ai 20 scendono a circa 61.700 €. Il conto usa le misure in vigore, che dal 1° gennaio 2027 sono nell'art. 14 del nuovo testo unico delle imposte sui redditi (D.Lgs. 117/2026), e suppone la prima rata a gennaio, misure invariate per tutta la durata, un solo mutuo, la casa abitazione principale per tutta la durata, un reddito complessivo fino a 75.000 € e un'imposta sufficiente a usare la detrazione; con più intestatari il tetto di 4.000 € è complessivo. Le condizioni sono nella guida alla detrazione degli interessi del mutuo.
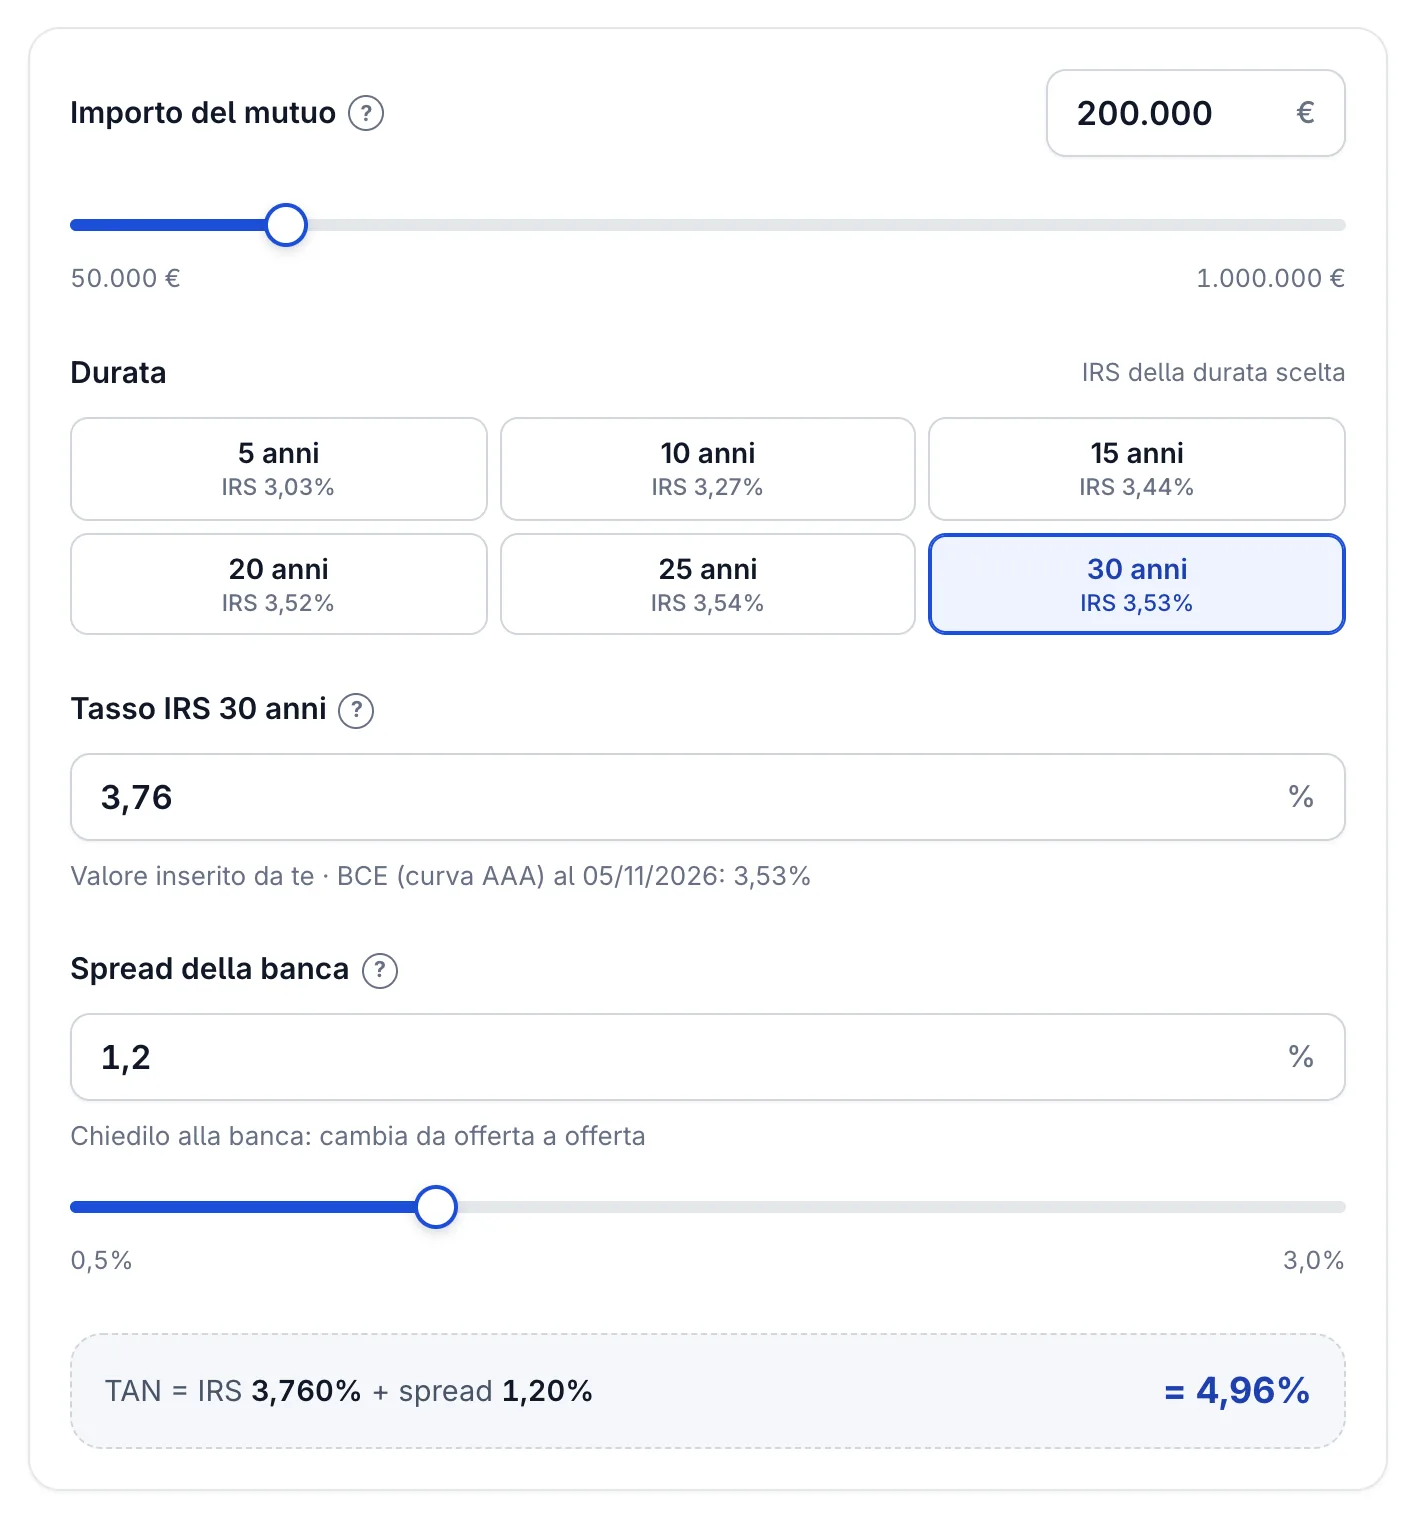
La durata a 30 anni nel calcolatore: l'IRS del 7 ottobre 2026 (3,76%) è inserito a mano, mentre il calcolatore propone sempre l'ultimo valore disponibile.
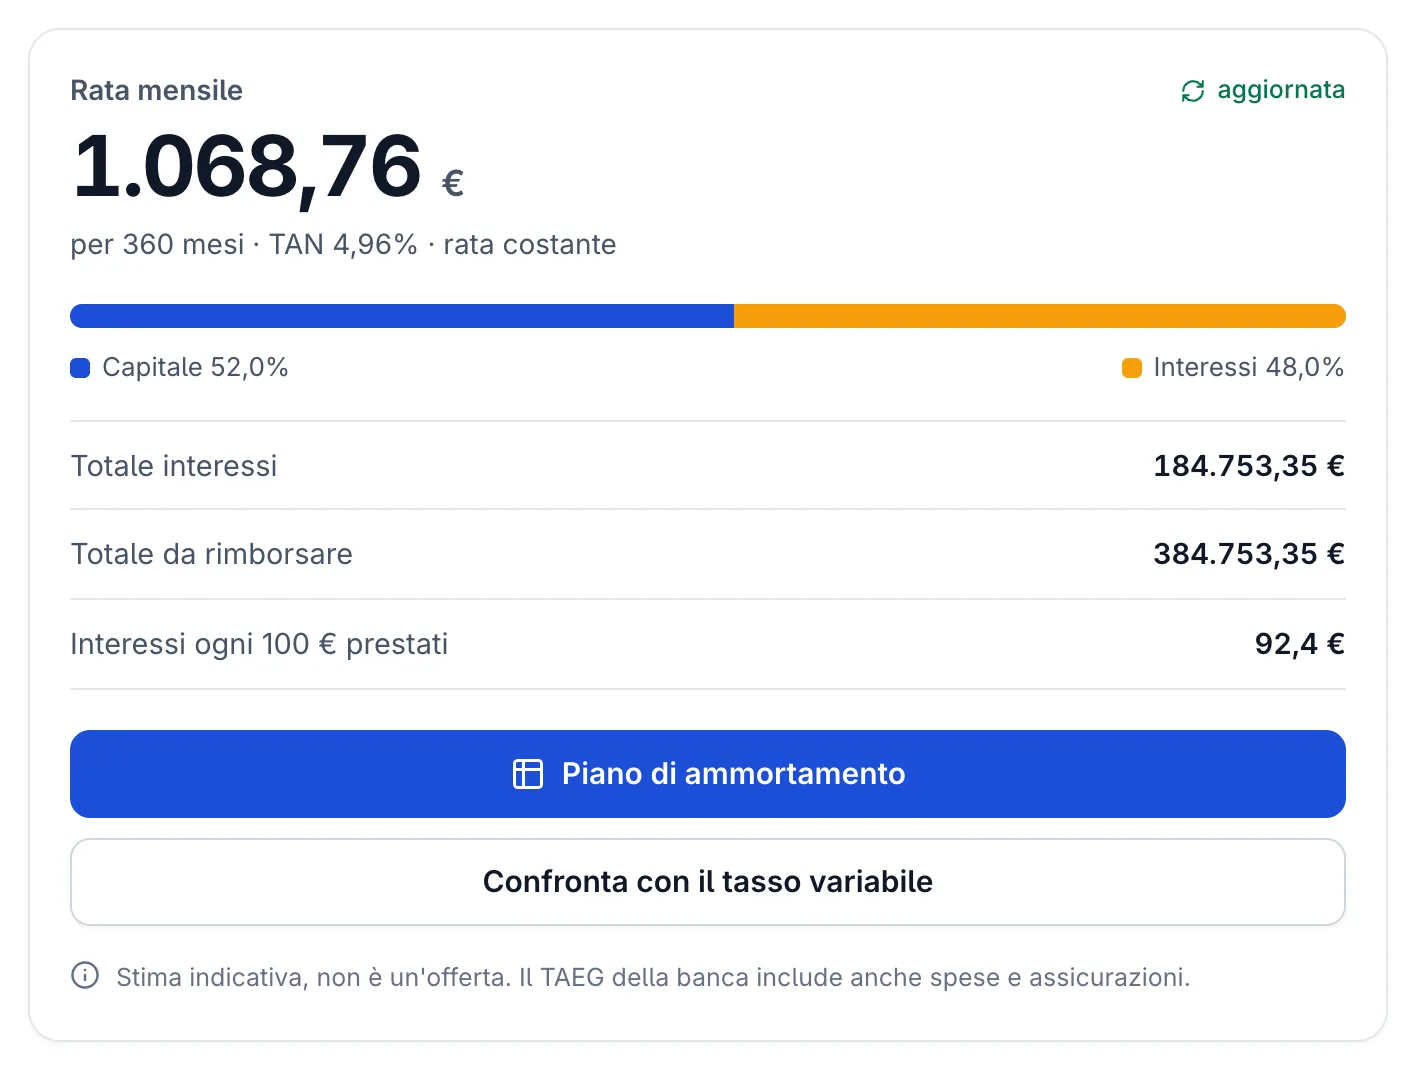
Il risultato: rata di 1.068,76 euro (1.069 € in tabella), 184.753,35 euro di interessi e 92,4 euro di interessi ogni 100 euro prestati.
Quale durata permette il reddito
Prima di chiedersi quale durata conviene c'è una domanda preliminare: quale durata la banca concede con quel reddito?
Nessuna legge fissa un limite al rapporto tra rata e reddito (il DSTI, debt service to income): ogni banca decide il proprio. La guida della Banca d'Italia sul mutuo ritiene ragionevole che la rata non superi un terzo del reddito disponibile, cioè di quello che resta tolte le spese fisse: un riferimento più stretto di un terzo dello stipendio netto. Il suo Rapporto sulla stabilità finanziaria considera vulnerabili le famiglie che spendono in rate più del 30% del reddito e hanno un reddito sotto la mediana. Con 3.200 € netti, ecco la rata che corrisponde a tre soglie ipotetiche sul reddito netto:
| Soglia ipotetica | Rata massima |
|---|---|
| 30% | 960 € |
| 33% | 1.056 € |
| 35% | 1.120 € |
Incrociando con le rate dell'esempio:
| Durata | Rata | % sul reddito | Rispetto alle soglie ipotetiche |
|---|---|---|---|
| 20 anni | 1.317 € | 41,1% | Sopra tutte e tre |
| 25 anni | 1.167 € | 36,5% | Sopra il 35% |
| 30 anni | 1.069 € | 33,4% | Sotto il 35%, sopra il 30% e il 33% |
Con un limite del 35% una banca potrebbe rifiutare i 20 anni e chiedere più reddito o garanzie per i 25: solo i 30 anni resterebbero sotto quella soglia. Con il 30%, il riferimento prudente di questa guida, non basta nessuna delle tre durate: a 30 anni una rata di 960 € ripaga circa 179.600 €, quindi servirebbero più anticipo, un importo più basso o un reddito più alto. La durata breve, la più conveniente sulla carta, può non essere nemmeno ottenibile: una durata lunga può essere la risposta a un vincolo di reddito reale.
Il debito residuo: quanto devi ancora dopo dieci anni
Conta anche la velocità con cui si rimborsa il capitale, che nell'ammortamento alla francese (rata costante, il piano usato in questi calcoli) non è lineare. Nella prima rata a 25 anni al 4,98% (1.167 €) la quota interessi è di circa 830 € (71% della rata) e la quota capitale di circa 337 € (29%). A 30 anni al 4,96% (1.069 €) gli interessi della prima rata sono circa 827 € (77%) e il capitale circa 242 € (23%).
Dopo dieci anni il capitale residuo sarebbe di circa 124.300 € con la durata a 20 anni, 147.700 € a 25 anni e 162.500 € a 30 anni. Chi dovesse vendere la casa o fare una surroga del mutuo dopo dieci anni, con la durata a 30 anni avrebbe da restituire oltre 38.000 € in più rispetto ai 20 anni: un costo che non appare nella riga «interessi totali», ma pesa sulla flessibilità futura.
Il piano mese per mese è spiegato nella guida all'ammortamento alla francese, la formula della rata in quella al calcolo della rata del mutuo.
Allungare e mettere da parte la differenza: i conti con le imposte
Due argomenti a favore della durata lunga meritano un calcolo.
L'inflazione riduce il peso delle rate future. Una rata da 1.069 € tra 20 anni, con un'inflazione media ipotizzata del 2% l'anno, vale circa 720 € di oggi. Se il reddito cresce almeno quanto i prezzi, la rata pesa sempre meno sul bilancio: gli interessi in più restano, ma si ridimensionano.
La differenza di rata si può accantonare, ma le imposte contano. I 248 € di differenza tra la rata a 20 e quella a 30 anni si possono spendere o mettere da parte. Messi da parte ogni mese per 20 anni a un rendimento ipotetico del 5% annuo lordo (vicino al tasso del mutuo; per confronto, il tasso BCE sui depositi è al 2,50%), diventerebbero circa 101.900 € lordi: 59.520 € versati e circa 42.400 € di rendimento. Sui redditi di capitale l'aliquota ordinaria è il 26% (art. 3 del D.L. 66/2014), sugli interessi dei titoli di Stato il 12,5% (Dipartimento del Tesoro). Tolta anche l'imposta di bollo dello 0,20% l'anno, restano circa 89.100 € con il 26%, circa 94.500 € con il 12,5%.
Il confronto giusto non è con gli interessi in più, ma con il debito residuo: dopo 20 anni chi ha scelto i 30 anni deve ancora circa 101.000 €. Al lordo delle imposte i due importi quasi coincidono (101.900 contro 101.000 €); dopo imposte e bollo l'accantonamento resta indietro di circa 11.800 €. Per pareggiare servirebbe un rendimento medio lordo di circa il 6,3% l'anno con l'imposta al 26% (circa il 5,6% con il 12,5%), senza contare il rischio. Il mutuo invece «rende» il suo tasso con certezza: ogni euro di debito rimborsato prima fa risparmiare interessi al 4,96%.
Non è un argomento contro le durate lunghe in sé: se la banca concede solo i 30 anni, o se la liquidità serve davvero, sono una scelta legittima. Ma «metto da parte la differenza» non basta, da solo, a giustificare l'allungamento.
Quando una durata lunga ha senso, e quando no
Allungare ha senso se:
- il reddito è al limite della soglia della banca: se a 20 o 25 anni la rata supera il limite, la scelta è tra i 30 anni e nessun mutuo;
- prevedi di vendere la casa entro una decina d'anni: nell'esempio i primi dieci anni con la durata a 30 anni costano circa 8.400 € di interessi in più rispetto ai 20 anni, in cambio di circa 29.700 € di rate in meno nello stesso periodo;
- hai in programma un rimborso parziale, per esempio con un'entrata attesa tra qualche anno: scegli la rata più bassa ora e fai un rimborso anticipato parziale quando avrai la liquidità, decidendo se ridurre la rata o la durata;
- ti aspetti che il reddito cresca: la rata di oggi pesa più di quella di domani.
Conviene la durata breve se:
- il reddito la sostiene: se la rata a 20 anni resta sotto il 30% del reddito netto, i 30 anni costano circa 68.800 € di interessi in più senza un motivo finanziario;
- sei vicino alla pensione: la banca può fissare un'età massima alla scadenza del mutuo, quindi chiedila prima di scegliere la durata. Tra i criteri con cui la durata si concorda con la banca la Banca d'Italia indica proprio l'età, e come abituali le durate da 5 a 30 anni;
- vuoi chiudere il debito prima: chi firma a 34 anni finisce di pagare a 54 con 20 anni, a 64 con 30.
La via di mezzo: 30 anni e versamenti più alti
Con il reddito dell'esempio (3.200 € netti) e un limite ipotetico del 35%, i 20 anni sarebbero fuori portata (41,1% del reddito), i 25 richiederebbero garanzie aggiuntive, per esempio un garante, un cointestatario o più anticipo, e i 30 resterebbero sotto quel limite.
Una strategia che non richiede garanzie extra è chiedere i 30 anni, con la rata più bassa (1.069 €), e pagare di più quando si può. Se ogni mese si versassero 98 € in più, cioè 1.167 € in tutto come la rata a 25 anni, e la banca li usasse per ridurre la durata, il debito si estinguerebbe in 24 anni e 11 mesi, con circa 148.700 € di interessi invece di 184.800 €: oltre 36.000 € in meno rispetto ai 30 anni pieni.
È possibile perché, per i mutui per l'acquisto o la ristrutturazione dell'abitazione stipulati da persone fisiche, il rimborso anticipato non può comportare penali né compensi (art. 120-ter TUB, la regola nata con il D.L. 7/2007): non serve alcuna clausola nel contratto. Il prezzo di questa flessibilità è la disciplina: la differenza va versata davvero. Come chiedere un rimborso parziale, e se ridurre la rata o la durata, è nella guida all'estinzione anticipata del mutuo.
Partire con una durata breve e allungarla dopo
Vale anche il percorso inverso: partire con una durata breve e allungarla se la rata diventa pesante, con una rinegoziazione, che la banca non è obbligata a concedere, o con una surroga. A una durata maggiore, ricorda la Banca d'Italia, corrispondono più interessi da pagare. Nell'esempio a 20 anni, dopo cinque anni restano circa 166.800 € da rimborsare in 15 anni. Allo stesso tasso del 4,97%, portare la durata residua a 20 anni abbassa la rata da 1.317 a 1.098 € e costa circa 26.600 € di interessi in più; portarla a 25 anni la abbassa a 972 € e ne costa circa 54.700. Con una surroga il tasso sarebbe quello concordato con la nuova banca, non il 4,97%.
Prima di firmare confronta anche il TAEG con il calcolatore TAEG, con le spese di istruttoria, perizia e polizze indicate nel prospetto informativo (PIES) della banca.
Tre domande prima di andare in banca
- Qual è la mia rata massima sostenibile? Parti dal reddito disponibile, tolte le spese fisse: la Banca d'Italia suggerisce di non superarne un terzo. Chiedi alla banca quale limite applica, perché nessuna legge lo fissa. Ogni durata che porta la rata oltre quel tetto è da escludere, qualunque sia il risparmio sugli interessi.
- Quanto costa ogni durata in totale? La differenza di interessi tra le durate, nella tabella o nel calcolatore mutuo con i tuoi numeri, è il prezzo della rata più bassa.
- Ho un piano per la differenza di rata? Se scegli 30 anni per avere 248 € al mese in più, quei soldi devono servire a qualcosa di preciso, come un fondo per le emergenze o un rimborso anticipato. E se pensi di investirli, il rendimento deve battere il tasso del mutuo al netto delle imposte.
L'esempio è ipotetico. I tassi sono le stime IRS dalla curva AAA della BCE al 7 ottobre 2026 (15 anni: 3,69%; 20 anni: 3,77%; 25 anni: 3,78%; 30 anni: 3,76%) più uno spread ipotetico di 1,20 punti, senza spese accessorie. I calcoli sull'accantonamento assumono 248 € versati ogni mese, un rendimento annuo lordo costante del 5% con capitalizzazione mensile, l'imposta pagata alla fine sui soli guadagni e l'imposta di bollo dello 0,20% l'anno: non sono una previsione né una consulenza. Prima di firmare confronta i PIES di più banche.
Simula il tuo mutuo nelle diverse durate
Calcola rata mensile e interessi totali per 15, 20, 25 e 30 anni con il tuo importo e il tuo spread.