Nel panorama finanziario italiano, quasi tutti i mutui e i prestiti personali seguono lo stesso schema di rimborso. Si chiama ammortamento alla francese, e capire come funziona può cambiare il modo in cui valuti un finanziamento.
Punti chiave
- La rata è costante per tutta la durata del prestito
- Nelle prime rate la quota interessi è al massimo: nell'esempio da 200.000€ al 3,5% è circa metà della rata (583€ su 1.160€)
- Il capitale residuo scende lentamente all'inizio: a metà del piano hai restituito solo il 41% del capitale (esempio: 200.000€ al 3,5% per 20 anni)
- È il metodo più diffuso in Italia per mutui e prestiti
- Esistono alternative, come l'ammortamento all'italiana, ma sono rare nei mutui per la casa
Domande frequenti sull'ammortamento alla francese
Come funziona l'ammortamento alla francese in parole semplici?
Ogni mese paghi una rata identica, ma la sua composizione cambia nel tempo. All'inizio la quota interessi è al suo massimo e la quota capitale al suo minimo. Man mano che il debito diminuisce, la quota interessi si riduce e quella capitale aumenta.
Il meccanismo è matematicamente elegante: la banca calcola gli interessi sempre sul capitale residuo, che diminuisce progressivamente. Il risultato è una rata costante che semplifica la pianificazione del bilancio familiare.
Qual è la formula che sta dietro al calcolo?
La rata mensile si calcola con questa formula:
R = C × [i(1+i)ⁿ] / [(1+i)ⁿ - 1]
Dove:
- R = rata mensile
- C = capitale iniziale
- i = tasso di interesse mensile (tasso annuo diviso 12)
- n = numero totale di rate
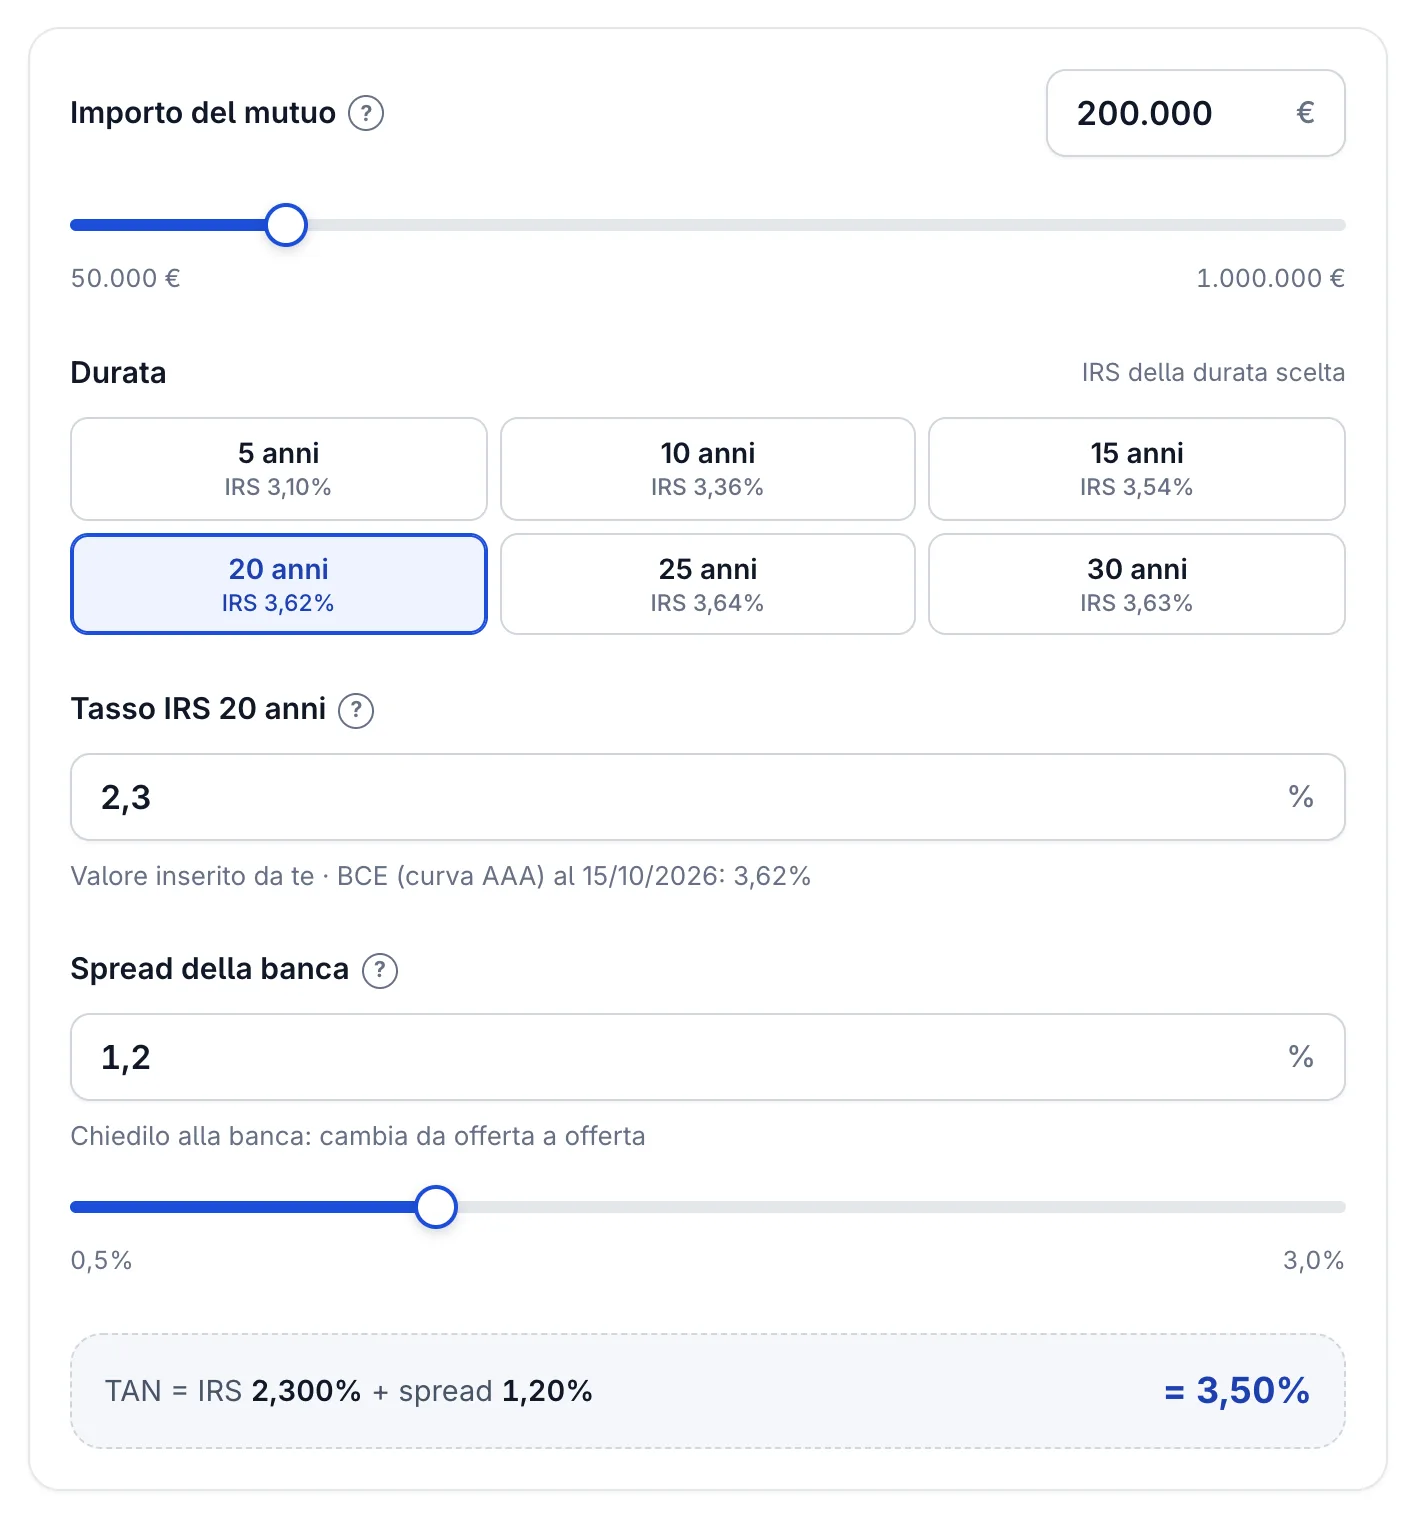
Valori dimostrativi per riprodurre l'esempio al 3,5%: l'IRS di oggi è più alto, come indica la riga sotto il campo.
Per un mutuo da 200.000€ a 20 anni con tasso al 3,5%, la rata mensile risulta circa 1.160€ (1.159,92€). Ecco come si distribuisce il pagamento in alcune rate chiave:
| Rata | Quota capitale | Quota interessi | Capitale residuo dopo la rata |
|---|---|---|---|
| 1 | 576,59€ | 583,33€ | 199.423€ |
| 12 | 595,36€ | 564,56€ | 192.969€ |
| 60 | 684,68€ | 475,24€ | 162.253€ |
| 120 | 815,42€ | 344,50€ | 117.299€ |
| 180 | 971,12€ | 188,80€ | 63.761€ |
| 240 | 1.156,55€ | 3,37€ | 0€ |
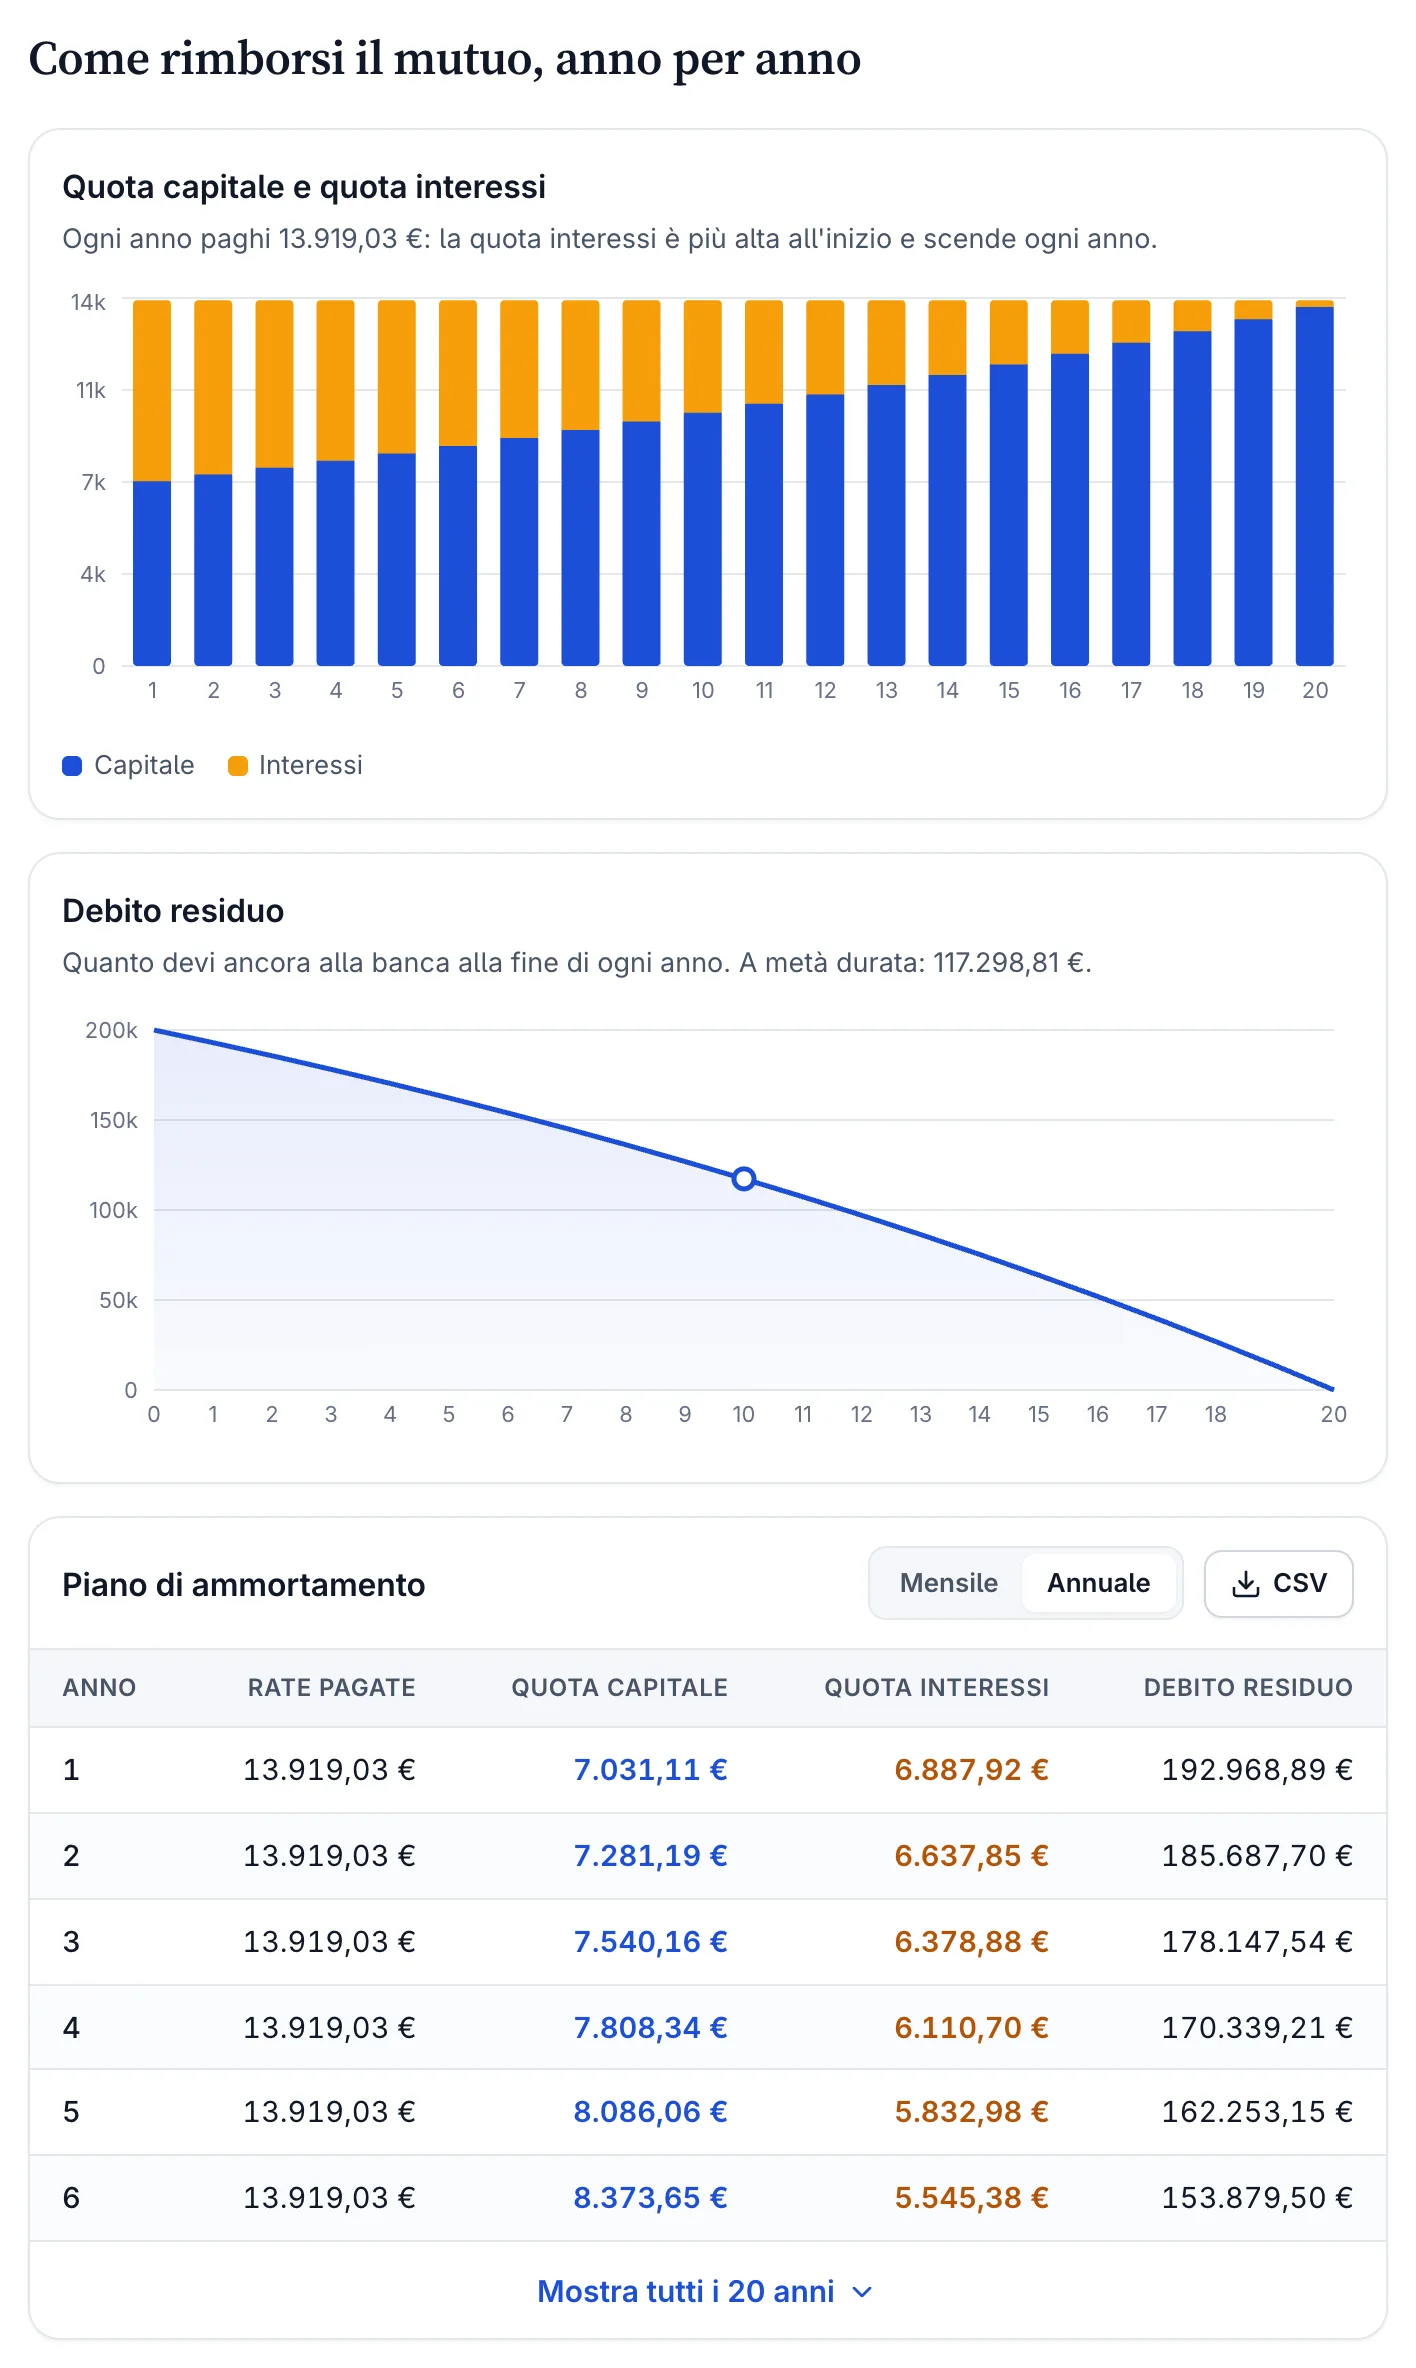
Gli esempi di questa pagina usano tassi illustrativi (dal 3% al 4,5%) per mostrare il meccanismo: i valori di mercato aggiornati sono nell'osservatorio tassi.
Se vuoi verificare questi numeri per il tuo caso specifico, il calcolatore mutuo a tasso fisso genera il piano di ammortamento completo, rata per rata.
Se il contratto prevede un periodo di preammortamento (le prime rate sono di soli interessi), il piano alla francese parte solo dopo: ne parliamo in preammortamento del mutuo: come funziona e quanto costa.
Perché nelle prime rate si paga così poco capitale?
Perché gli interessi si calcolano sul debito ancora in essere. A inizio mutuo il debito è massimo, quindi gli interessi sono massimi. Con un mutuo da 200.000€ al 3,5%, la prima rata incorpora 583€ di soli interessi su 1.160€. A metà del piano, dopo 10 anni, hai restituito 82.701€ di capitale: il 41%, non il 50%.
Questo ha una conseguenza pratica importante: se vendi casa o estingui anticipatamente il mutuo dopo pochi anni, hai già pagato la parte più pesante degli interessi pur avendo restituito poco capitale.
L'ammortamento alla francese è legale in Italia? Ho sentito parlare di anatocismo...
Sì: è il metodo standard dei mutui e, di per sé, è legittimo. Il dubbio che circola è che gli interessi vengano calcolati anche sugli interessi già maturati (anatocismo, art. 1283 del Codice Civile).
In realtà a ogni rata gli interessi si calcolano sempre e solo sul capitale residuo del mese precedente, non sul capitale iniziale, e vengono pagati con la rata stessa: non si sommano al capitale, quindi non producono a loro volta interessi. Per questo, secondo l'orientamento prevalente, il metodo in sé non configura anatocismo. Le contestazioni riguardano più spesso la chiarezza del contratto (indicazione di tasso, regime di calcolo e piano di ammortamento) che il metodo. Per il tuo contratto, la verifica va fatta da un professionista; in caso di controversia con la banca esiste anche l'Arbitro Bancario Finanziario.
Quanto interessi pago in totale rispetto al capitale?
Dipende dal tasso e dalla durata. Più lungo è il piano, più interessi accumuli.
| Capitale | Tasso | Durata | Totale interessi | % sul capitale |
|---|---|---|---|---|
| 150.000€ | 3,0% | 15 anni | 36.457€ | 24,3% |
| 150.000€ | 3,5% | 20 anni | 58.785€ | 39,2% |
| 200.000€ | 4,0% | 25 anni | 116.702€ | 58,4% |
| 200.000€ | 4,5% | 30 anni | 164.813€ | 82,4% |
La durata incide più del tasso: su 200.000€ al 4%, passare da 25 a 30 anni aggiunge circa 27.000€ di interessi (da 116.702€ a 143.739€), mentre alzare il tasso dal 4% al 4,5% su 25 anni ne aggiunge circa 16.800€. Un mutuo a 30 anni al 4,5% porta a restituire 1,8 volte il capitale preso in prestito. Per ragionare sulla scelta della durata c'è la guida durata del mutuo: 20, 25 o 30 anni.
Esiste un'alternativa all'ammortamento alla francese?
Sì, l'ammortamento all'italiana, dove la quota capitale è costante e la rata decresce nel tempo. In questo schema le prime rate sono più alte ma gli interessi totali sono inferiori perché il capitale si riduce più rapidamente. Nel nostro esempio (200.000€ al 3,5% per 20 anni) la prima rata sarebbe di circa 1.417€ contro 1.160€ (+22%) e l'ultima di circa 836€; gli interessi totali scenderebbero da 78.381€ a 70.292€, cioè circa 8.100€ in meno.
Esiste anche l'ammortamento tedesco (interessi anticipati) e quello americano (solo interessi con rimborso finale del capitale), ma sono poco diffusi nei mutui retail italiani.
Il problema è pratico: l'ammortamento all'italiana è raro nei mutui ipotecari per la casa e, quando c'è, va chiesto espressamente alla banca; si incontra più spesso nei finanziamenti alle imprese. Una rata iniziale più alta riduce anche il reddito disponibile nei primi anni: va confrontata con la regola del 30-35% del reddito netto.
Cosa succede se faccio un rimborso anticipato parziale?
Hai due opzioni, che si scelgono con la banca al momento del rimborso:
- Riduzione della rata mantenendo la durata invariata
- Riduzione della durata mantenendo la rata invariata
La seconda opzione è quasi sempre più conveniente sul totale degli interessi; la prima libera liquidità ogni mese. Il confronto con i numeri è in rimborso anticipato parziale: ridurre la rata o la durata?. Il diritto di rimborsare in anticipo, in tutto o in parte, è riconosciuto anche dalla normativa europea sul credito immobiliare (direttiva 2014/17/UE, recepita dal D.Lgs. 72/2016).
Sulle penali: per i mutui stipulati da persone fisiche per l'acquisto o la ristrutturazione di un'abitazione, è nulla qualunque clausola che preveda un compenso o una penale per l'estinzione anticipata, totale o parziale (art. 120-ter del Testo Unico Bancario, introdotto dal D.L. 7/2007, la "legge Bersani"). La regola vale per i contratti stipulati dal 2 febbraio 2007 per l'acquisto della prima casa e dal 3 aprile 2007 negli altri casi, sia a tasso fisso sia a tasso variabile. Per i contratti precedenti possono valere penali previste dal contratto (ridotte da accordi di settore, come quello ABI del 2007): controlla le clausole del tuo mutuo.
Perché le banche usano quasi sempre il metodo francese?
La ragione principale è la prevedibilità: una rata costante semplifica la gestione amministrativa, aiuta la famiglia a pianificare il bilancio e rende più semplice per la banca valutare la sostenibilità del debito.
Il metodo ha una conseguenza da conoscere: gli interessi si concentrano nella prima parte del piano. Nel nostro esempio, nelle prime 120 rate (metà della durata) si paga circa il 72% degli interessi totali (56.489€ su 78.381€), restituendo solo il 41% del capitale. Succede perché gli interessi si calcolano sul debito residuo, che è massimo all'inizio: vale per qualsiasi piano a tasso costante. All'italiana la quota sarebbe addirittura intorno al 75%, ma su interessi totali più bassi, perché il capitale scende più in fretta.
Come si vede il piano di ammortamento nel contratto?
Il piano di ammortamento fa parte della documentazione del finanziamento. Prima della firma la banca deve consegnarti il prospetto informativo europeo standardizzato (PIES, in inglese ESIS), previsto dal D.Lgs. 72/2016 che ha recepito la direttiva 2014/17/UE, con tasso, rata, TAEG e costi in un formato confrontabile. Le regole sulla trasparenza sono quelle del provvedimento della Banca d'Italia del 29 luglio 2009 (e successivi aggiornamenti).
Se non hai il piano dettagliato, chiedilo alla banca: fa parte dei documenti del tuo mutuo e spesso è disponibile anche nell'home banking.
Bonus: la domanda da esperto
Il tasso di interesse "effettivo" nell'ammortamento alla francese è davvero quello nominale indicato nel contratto?
Questa è la domanda che distingue chi ha capito davvero il meccanismo da chi lo conosce in superficie.
Il tasso nominale (TAN) indicato nel contratto è quello che viene usato nella formula della rata. Ma il costo reale del finanziamento si misura con il TAEG, che include anche spese di istruttoria, assicurazioni richieste per ottenere il credito, costi di perizia e altri oneri accessori.
C'è però una sottigliezza più tecnica: nell'ammortamento alla francese con rate mensili, il tasso mensile si ottiene dividendo il tasso annuo per 12 (convenzione proporzionale), non calcolando la radice dodicesima del tasso annuo (convenzione composta). Questa differenza, apparentemente piccola, genera un tasso effettivo annuo leggermente superiore al TAN nominale.
Per un TAN del 3,5%, il tasso effettivo annuo equivalente è circa 3,557% con la convenzione composta. Se invece il 3,5% fosse un tasso effettivo annuo, la rata del nostro esempio scenderebbe da 1.159,92€ a 1.154,28€ e gli interessi totali di circa 1.350€ (da 78.381€ a 77.028€).
Non è una truffa: è la differenza tra tasso nominale e tasso effettivo. Ed è un buon motivo per confrontare sempre il TAEG tra offerte diverse, non il TAN. Due mutui con lo stesso TAN possono avere TAEG molto diversi a seconda degli oneri accessori.
La differenza tra TAN e TAEG può valere migliaia di euro sulla durata di un mutuo ventennale. Confronta sempre il costo totale del credito, non solo la rata mensile.