Le banche non partono dal prezzo della casa: partono dalla rata che il tuo reddito riesce a sostenere. Per rispondere a «quanto posso chiedere di mutuo» servono tre passaggi: la rata massima sostenibile, l'importo che quella rata ripaga e il limite imposto dal valore dell'immobile (LTV).
La risposta breve, con i tassi del 7 ottobre 2026. L'IRS a 25 anni (stima dalla curva AAA della BCE) al 7 ottobre 2026 è al 3,78%: con uno spread di 1,2% il tasso fisso è intorno al 4,98% e ogni 1.000 € di rata mensile ripagano circa 171.000 € di mutuo a 25 anni. Se la banca accetta una rata fino al 35% del reddito netto familiare, per 200.000 € servono circa 3.330 € netti al mese; con il 30% come limite, circa 3.890 €.
Punti chiave
- La rata, sommata alle altre rate in corso, non dovrebbe superare il 30-35% del reddito netto familiare: è una prassi delle banche, non un limite di legge
- Ai tassi del 7 ottobre 2026 (fisso a 25 anni intorno al 4,98%) un mutuo da 200.000 € costa circa 1.167 € al mese e richiede un reddito netto di 3.330-3.890 € al mese
- L'importo massimo è il minore tra quello sostenibile con il reddito e quello consentito dall'LTV (80% del valore, salvo garanzie come il Fondo Consap)
- Dipendenti, autonomi e precari sono valutati in modo diverso: conta quanto il reddito è stabile e documentabile
- Se il reddito non basta si può allungare la durata, aumentare l'anticipo o aggiungere un garante o un cointestatario
Cosa valutano le banche: rata, LTV e debiti
1. Il rapporto rata/reddito: la regola del 30-35%
La rata del mutuo, sommata a quelle degli altri debiti, non dovrebbe superare il 30-35% del reddito netto mensile del nucleo familiare. Non è un limite di legge: la banca è tenuta a valutare in modo approfondito il merito creditizio prima di concedere il mutuo (art. 120-undecies del TUB, che applica la Direttiva 2014/17/UE recepita con il D.Lgs. 72/2016), ma la soglia concreta la fissa ciascun istituto. Il 30-35% è il riferimento più diffuso; in base al profilo la banca può accettare di più o di meno.
Con 3.000 € netti al mese, una rata da 1.050 € è già al 35%.
2. LTV: quanto finanzia la banca rispetto al valore
L'LTV (Loan to Value) è il rapporto tra mutuo e valore dell'immobile, calcolato sul minore tra prezzo e valore di perizia. Anche con un reddito molto alto, l'LTV mette un tetto all'importo, salvo garanzie aggiuntive (approfondimento sull'LTV del mutuo):
| LTV |
Cosa significa |
Cosa serve |
| Fino all'80% |
Livello standard |
Anticipo di almeno il 20%, condizioni ordinarie |
| Oltre l'80% |
Rischio più alto per la banca |
Garanzie aggiuntive e, in genere, condizioni più care |
Una via per superare l'80% è il Fondo di garanzia prima casa di Consap. Secondo la scheda Consap, garantisce il 50% della quota capitale e l'80% per le categorie prioritarie (under 36, giovani coppie, nuclei monogenitoriali, conduttori di case IACP, famiglie numerose, persone con disabilità) con ISEE fino a 40.000 €, con soglie più alte per le famiglie numerose e condizioni potenziate fino al 31/12/2027. Il mutuo non può superare 250.000 €. Il finanziamento oltre l'80% non dipende quindi dalla sola età: contano categoria, ISEE e disponibilità della banca (dettagli in mutuo al 100%: esiste ancora?).
3. Altri debiti e storico creditizio
La banca somma alla nuova rata tutte quelle già in corso: prestiti personali, finanziamenti auto, acquisti a rate, carte revolving, cessione del quinto. Consulta inoltre i sistemi di informazioni creditizie (come CRIF): ritardi o rate saltate possono ridurre l'importo concesso o bloccare la pratica. Estinguere un piccolo finanziamento prima della domanda libera capacità di rimborso.
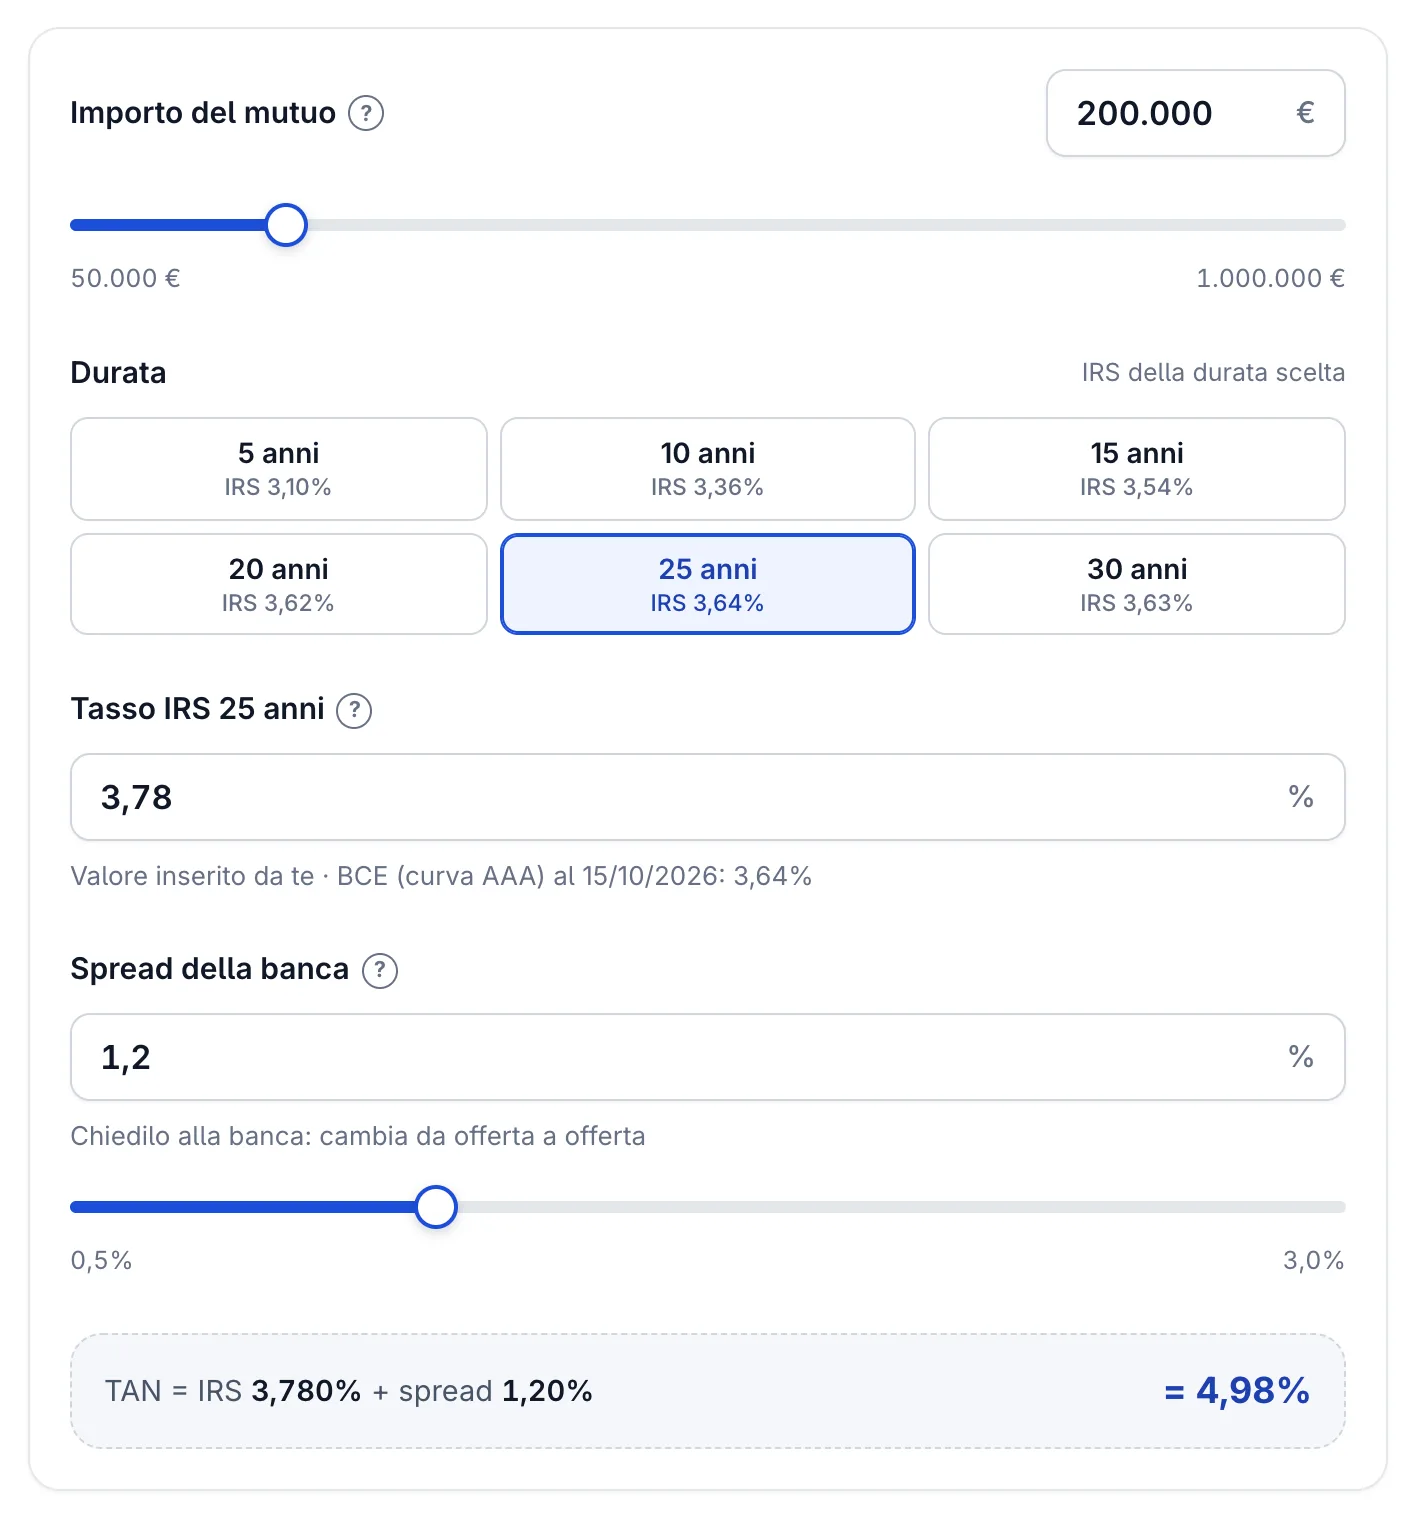
Il calcolatore a tasso fisso con i dati della risposta breve: l'IRS del 7 ottobre 2026 è inserito a mano, mentre il calcolatore propone sempre l'ultimo valore disponibile.
Quanto reddito serve: la tabella con i tassi di ottobre 2026
I calcoli usano un tasso fisso a 25 anni del 4,98%: IRS a 25 anni al 7 ottobre 2026 (3,78%, stima dalla curva AAA della BCE) più 1,2% di spread. È un valore di esempio: gli spread effettivi variano tra banche, LTV e profili.
| Mutuo |
Rata (25 anni, TAN 4,98%) |
Reddito netto minimo con rata al 35% |
Reddito netto minimo con rata al 30% |
| 150.000 € |
875 € |
2.500 € |
2.920 € |
| 200.000 € |
1.167 € |
3.330 € |
3.890 € |
| 250.000 € |
1.459 € |
4.170 € |
4.860 € |
Redditi netti mensili familiari, arrotondati ai 10 €. Se hai già altre rate in corso, sommale alla rata del mutuo prima di dividere per 0,35 o 0,30. Il minimo non è il consiglio: al 35% la rata assorbe più di un terzo del reddito e il resto deve bastare per tutte le altre spese.
Quanto cambia la durata
A parità di importo, allungare il mutuo abbassa la rata e quindi il reddito richiesto, ma aumenta gli interessi. Esempio su 200.000 € (IRS a 20, 25 e 30 anni al 7 ottobre 2026: 3,77%, 3,78% e 3,76%, più 1,2% di spread):
| Durata |
TAN indicativo |
Rata |
Reddito netto minimo (rata al 35%) |
Interessi totali |
| 20 anni |
4,97% |
1.317 € |
3.760 € |
circa 116.000 € |
| 25 anni |
4,98% |
1.167 € |
3.330 € |
circa 150.000 € |
| 30 anni |
4,96% |
1.069 € |
3.050 € |
circa 185.000 € |
Da 25 a 30 anni la rata scende di circa 98 € al mese, ma gli interessi crescono di circa 35.000 €: il confronto completo è nell'articolo su come scegliere la durata del mutuo.
Con i tassi in salita, la stessa rata finanzia meno
A gennaio 2026 l'IRS a 25 anni valeva in media il 3,36% (stima dalla curva AAA della BCE): con lo stesso spread di 1,2%, una rata da 1.000 € ripagava circa 178.800 € di mutuo. Oggi ne ripaga circa 171.400 €, il 4% in meno. La BCE ha alzato il tasso sui depositi al 2,25% dal 17 giugno e al 2,50% dal 16 settembre 2026. L'andamento aggiornato è nell'osservatorio dei tassi.
Dipendente, autonomo o precario: come cambia il reddito che conta
La stessa rata pesa in modo diverso a seconda di quanto il reddito è stabile e documentabile. I criteri interni cambiano da banca a banca: queste sono le linee generali, senza percentuali fisse.
- Dipendente a tempo indeterminato: il profilo più lineare. La banca parte dalle ultime buste paga e dalla Certificazione Unica e considera il netto medio mensile; straordinari e bonus contano in genere solo se ricorrenti e documentati.
- Autonomo e libero professionista: contano i redditi dichiarati, non quelli di fatto. Di norma la banca guarda più dichiarazioni dei redditi consecutive e ragiona su una media: un anno eccezionale non basta e un anno debole pesa. Alcune banche applicano uno sconto prudenziale, quindi conviene chiedere come calcolano il reddito prima di presentare la domanda.
- Tempo determinato o precario: la situazione più difficile. Contano la durata residua del contratto, i rinnovi precedenti e il settore, e spesso si arriva al mutuo con un garante o un cointestatario.
- Pensionato: la pensione è un reddito stabile, ma molte banche fissano un'età massima alla scadenza del mutuo, che accorcia la durata disponibile.
- Più intestatari: i redditi si sommano, ma si sommano anche le rate degli altri debiti di ciascuno.
I documenti richiesti per ogni profilo sono nella guida ai documenti necessari per il mutuo.
Il calcolo in 6 passi, con un esempio
Un esempio di fantasia, con nomi e numeri inventati: Elena e Matteo hanno 1.400 € e 1.800 € netti al mese, entrambi a tempo indeterminato, una rata auto da 280 € al mese e 40.000 € di risparmi.
- Reddito netto familiare mensile: solo entrate stabili e documentabili. Nell'esempio 3.200 €.
- Rata massima: 3.200 € × 0,30 = 960 €; × 0,35 = 1.120 €.
- Sottrai le rate in corso: 960 € − 280 € = 680 €; 1.120 € − 280 € = 840 €.
- Converti la rata in importo, con il calcolatore a tasso fisso o con la regola «171 € di mutuo per ogni euro di rata» (25 anni al 4,98%): circa 116.600 € con 680 € e circa 144.000 € con 840 €.
- Applica LTV e spese. Imposte, notaio, agenzia e spese bancarie valgono nell'ordine del 6-7% del prezzo (stima con venditore privato e agenzia); qui usiamo il 6,5%. Con la rata al 35% il limite diventa l'LTV: 40.000 € di risparmi e un mutuo all'80% bastano per una casa da circa 151.000 €, con un mutuo di circa 120.800 €, anche se il reddito ne sosterrebbe 144.000. Con la rata al 30% il limite è invece il reddito: 116.600 € di mutuo più 40.000 € di risparmi, meno le spese, valgono una casa da circa 147.000 €.
- Controlla la rata finale: su 120.800 € a 25 anni e 4,98% la rata è di circa 705 €; con l'auto sono 985 €, il 30,8% del reddito.
Elena e Matteo dovrebbero quindi cercare case fino a circa 150.000 €, con un mutuo di 117.000-121.000 €.
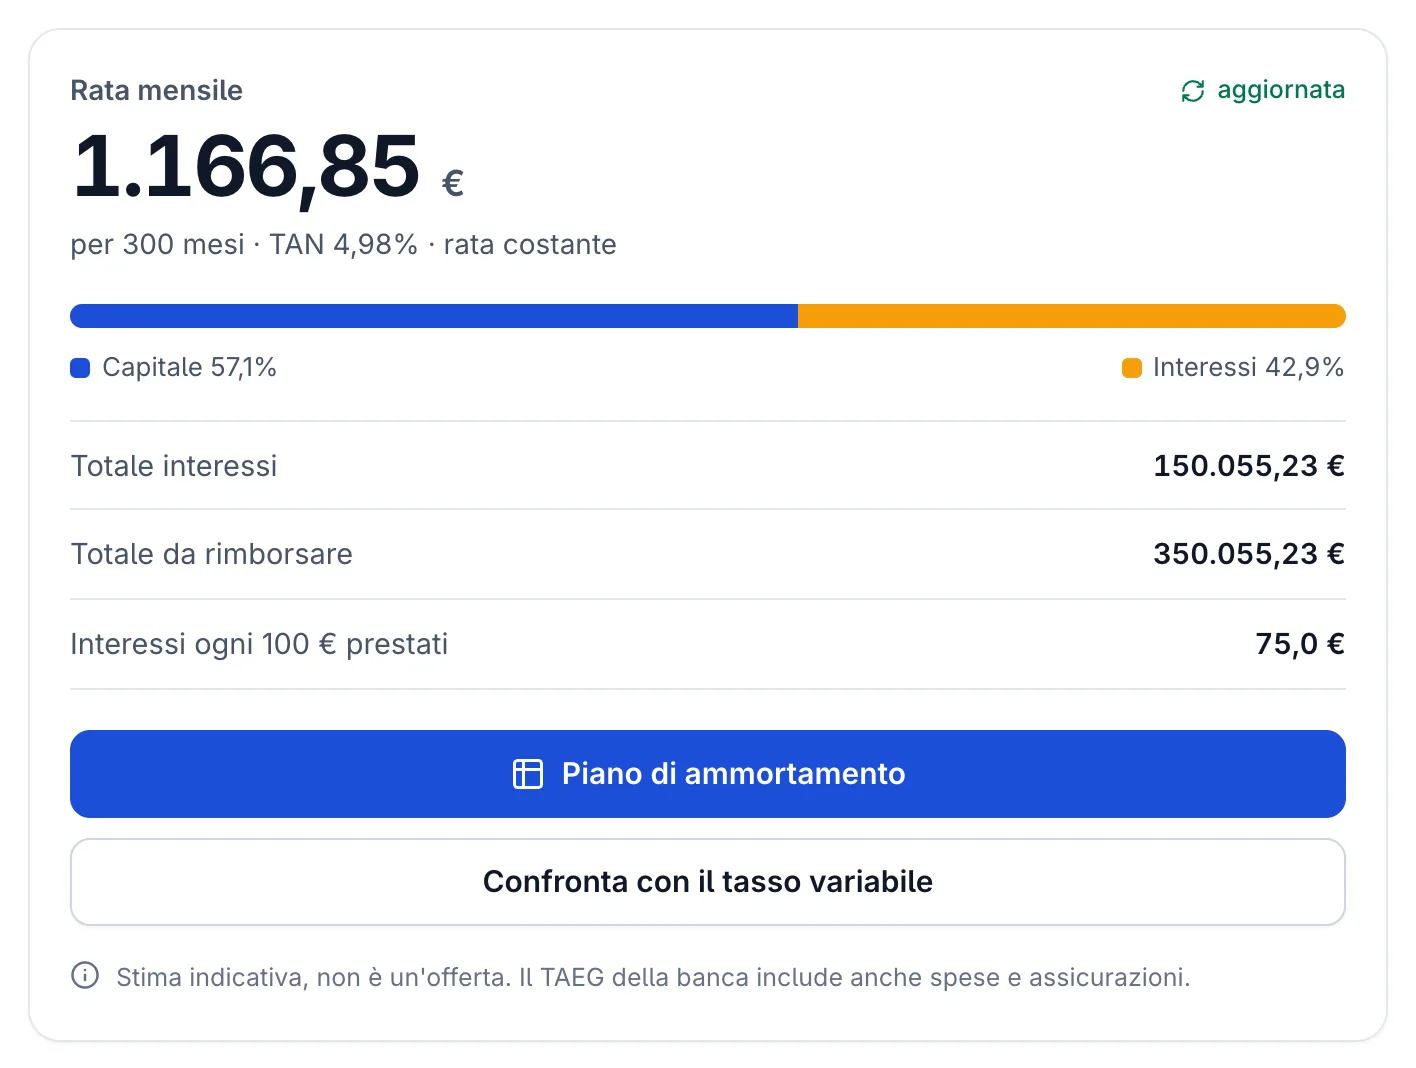
Con 200.000 € a 25 anni al 4,98% la rata è di 1.166,85 € e gli interessi arrivano a 150.055 €, 75 € ogni 100 € prestati.
Stress test: e se il tasso sale?
Il tasso fisso non cambia; con il variabile la rata segue l'Euribor. Con l'Euribor 3 mesi, media di settembre 2026 (BCE), al 2,635% e uno spread ipotetico di 1,2%, il tasso iniziale è 3,835%: sul mutuo da 120.800 € a 25 anni la rata parte da circa 626 €, contro 705 € del fisso. Se l'Euribor salisse di 2 punti, il tasso diventerebbe 5,835% e la rata circa 766 €: con l'auto sono 1.046 €, il 32,7% del reddito. È un test superato. Se invece il mutuo fosse al limite del 35% fin dall'inizio, lo stesso rialzo porterebbe la rata oltre il 40% del reddito.
Il calcolo è una stima sul capitale iniziale, quindi un po' prudente. La prossima riunione della BCE è il 29 ottobre 2026. Per scegliere tra fisso e variabile c'è la guida tasso fisso o variabile; per provare i tuoi numeri, il calcolatore a tasso variabile.
Se il reddito non basta
- Allungare la durata: la rata scende (circa il 19% in meno passando da 20 a 30 anni), ma gli interessi totali salgono.
- Aumentare l'anticipo o ridurre il prezzo: meno capitale significa meno rata e un LTV più basso.
- Aggiungere un garante o un cointestatario: il garante risponde del debito se il mutuatario non paga, senza diventare proprietario; il cointestatario è co-debitore alla pari (e di solito anche co-proprietario dell'immobile). I dettagli sono in mutuo con garante: quando serve e come funziona.
- Usare il Fondo di garanzia Consap, se rientri nelle categorie, per superare l'80% di LTV (fino all'intero prezzo in alcuni casi): non cambia il reddito richiesto, perché la rata resta da sostenere. Vedi mutuo al 100%: esiste ancora?.
- Aspettare e migliorare il profilo: estinguere i piccoli debiti, stabilizzare il contratto, accumulare anticipo. Per capire quanta liquidità serve tra caparra, spese notarili e costi bancari, leggi anticipo mutuo: quanto serve per comprare casa.
Errori che costano caro
- Fare i conti solo sul prezzo: imposte, notaio, agenzia e spese bancarie vanno aggiunte.
- Dimenticare i debiti in corso: la banca li vede nei sistemi informativi.
- Contare su redditi incerti: straordinari, bonus variabili ed entrate occasionali.
- Chiedere il massimo teorico: con la rata al limite, un imprevisto o un rialzo del tasso diventano un problema.
- Non controllare lo storico creditizio prima della domanda: scoprire un ritardo in istruttoria fa perdere tempo e, se il preliminare è già firmato senza una clausola legata al mutuo, mette a rischio la caparra.
- Confrontare solo il TAN: per il costo reale vale il TAEG, che puoi calcolare con il calcolatore TAEG.
Se non è una prima abitazione cambiano imposte e condizioni: usa il simulatore per la seconda casa.
Fonti
Gli importi sono stime ai tassi indicati e con uno spread ipotetico: l'offerta della banca può differire. Prima di impegnarti, chiedi il Foglio informativo e il PIES, il prospetto personalizzato con tutte le condizioni dell'offerta.
Calcola la rata sul tuo importo
Inserisci importo, durata e tasso per vedere la rata mensile e capire se rientra nel 30-35% del tuo reddito netto.
Apri il calcolatore →