Quanto ti presterà una banca lo decide la sua valutazione, ma una stima puoi farla da solo, prima di presentare domanda. Due numeri contano davvero — il reddito netto stabile e la somma dei debiti già in corso — e un terzo, il merito creditizio, determina se la cifra che ottieni viene approvata. Cinque passi permettono di stimare un massimale indicativo, prima ancora di fissare un appuntamento.
Punti chiave
- Per un prestito personale nessuna legge fissa un tetto alla rata (la cessione del quinto ha il suo: un quinto dello stipendio o della pensione netti, D.P.R. 180/1950). Come riferimento prudente questa guida usa il 30% del reddito netto mensile per la somma di tutte le rate: oltre questa quota la Banca d'Italia considera vulnerabili le famiglie con reddito sotto la mediana. Ogni banca applica poi i propri criteri
- Il reddito che conta è quello stabile e documentabile: busta paga o cedolino della pensione e, per i lavoratori autonomi, le dichiarazioni dei redditi di più anni
- Gli impegni già in corso — mutuo, altri prestiti, leasing, cessione del quinto — si sottraggono dalla quota del 30%: quello che resta è la rata disponibile
- Con reddito netto 1.800 € e nessun altro debito, la rata disponibile è 540 €; a 60 mesi, con un TAN ipotetico del 12,08%, il capitale massimo è 24.232 €
- Per il quarto trimestre 2026 il TEGM del credito personale è 12,08% e la soglia antiusura 19,10% (Banca d'Italia): se il TEG del prestito supera la soglia, gli interessi sono usurari
La regola rata/reddito: cos'è e da dove viene il 30%
Il rapporto rata/reddito («debt service ratio») misura quanta parte del reddito se ne va in rate. Salvo la cessione del quinto, la cui rata non può superare un quinto dello stipendio o della pensione netti, nessuna norma fissa un limite: l'art. 124-bis del Testo unico bancario obbliga il finanziatore a valutare il merito creditizio del consumatore prima di concedere il credito, ma la soglia concreta la sceglie ogni banca o finanziaria. Il 30% che usiamo qui è un riferimento prudente: nel Rapporto sulla stabilità finanziaria la Banca d'Italia considera vulnerabili le famiglie che spendono in rate più del 30% del reddito e hanno un reddito sotto la mediana.
La regola si applica sempre al reddito netto mensile certo, non al lordo né ai compensi variabili. Per un lavoratore dipendente a tempo indeterminato il riferimento è la busta paga netta mensile, o la media degli ultimi 12 mesi se il compenso varia. Per i lavoratori autonomi conviene ragionare sui redditi dichiarati di più anni: un singolo anno favorevole dice poco sulla continuità. Redditi da un lavoro a termine appena iniziato o da un'attività accessoria senza storico possono essere esclusi o contare meno.
Un aspetto cruciale: la quota del 30% vale per la somma di tutti i debiti attivi, non solo per quello che stai chiedendo. Se hai già una rata del mutuo di 400 € su un reddito netto di 1.500 €, per un nuovo finanziamento restano 50 € al 30%: l'importo ottenibile è per forza contenuto.
Cinque passi per stimare il tuo massimale
Passo 1 — Calcola il reddito netto certo
Parti dalla media degli ultimi 12 mesi di stipendio o cedolino pensione netti. Escludi bonus, straordinari e compensi variabili dal calcolo di base: è la stima più prudente. Un secondo reddito da lavoro autonomo includilo solo se è documentato da dichiarazioni dei redditi di più anni, con importi stabili o crescenti.
Passo 2 — Elenca tutti gli impegni mensili già in corso
Scrivi tutte le rate mensili attive: mutuo, prestiti personali, finanziamenti finalizzati (compresi quelli quasi esauriti), leasing, cessione del quinto. Non trascurare i pagamenti rateali sottoscritti in negozio o online: anche se l'importo è piccolo possono comparire nei sistemi di informazioni creditizie privati.
Passo 3 — Calcola la rata disponibile
Rata disponibile = (Reddito netto mensile × 30%) − rate già in corso
Se il risultato è negativo o prossimo a zero, secondo questo riferimento non resta spazio per una nuova rata. In quel caso vale la pena valutare se estinguere anticipatamente un debito minore prima di presentare domanda per uno più grande: liberare anche 80–100 € di rata può spostare di migliaia di euro il massimale ottenibile.
Passo 4 — Da rata a capitale: il ruolo del TAN e della durata
Conoscere la rata massima non basta: devi tradurla in capitale. L'importo che puoi chiedere dipende dal TAN (tasso annuale nominale) e dalla durata, secondo la formula dell'ammortamento alla francese, spiegata nella guida su come calcolare la rata del prestito personale.
La tabella è calcolata su una rata disponibile di 540 € (30% di 1.800 € netti, nessun impegno pregresso), per due TAN ipotetici: 8% e 12,08%. Il secondo è pari al TEGM del credito personale, il tasso effettivo medio rilevato dalla Banca d'Italia tra aprile e giugno 2026 e usato per le soglie del quarto trimestre: comprende anche le spese, quindi come TAN è un'ipotesi prudente.
| Durata | TAN 8% — capitale | Interessi | TAN 12,08% — capitale | Interessi |
|---|---|---|---|---|
| 36 mesi | 17.232 € | 2.208 € | 16.239 € | 3.201 € |
| 48 mesi | 22.119 € | 3.801 € | 20.475 € | 5.445 € |
| 60 mesi | 26.632 € | 5.768 € | 24.232 € | 8.168 € |
| 84 mesi | 34.646 € | 10.714 € | 30.516 € | 14.844 € |
Calcolo con formula ammortamento alla francese; valori arrotondati. Il TAN di un'offerta reale dipende dall'istituto, dall'importo e dal profilo creditizio.
La durata più lunga espande il capitale, ma moltiplica gli interessi. A 84 mesi con TAN 12,08%, i soli interessi arrivano a 14.844 € — quasi il 49% del capitale. Prima di allungare la durata conviene confrontare le combinazioni con il calcolatore rata prestito: inserisci importo, durata e TAN per vedere rata e costo totale.
Passo 5 — Verifica la soglia antiusura
Prima di firmare qualsiasi contratto, verifica che il tasso non superi la soglia antiusura. Il tasso da confrontare è il TEG (Tasso Effettivo Globale), calcolato secondo le istruzioni della Banca d'Italia: è vicino al TAEG ma non identico, perché esclude le imposte e comprende le polizze sottoscritte con il prestito. Per il quarto trimestre 2026 (1 ottobre–31 dicembre 2026):
| Categoria | TEGM | Soglia di usura |
|---|---|---|
| Credito personale | 12,08% | 19,10% |
| Credito finalizzato | 11,30% | 18,125% |
Fonte: Banca d'Italia, comunicato del 30 settembre 2026. Valori aggiornati ogni trimestre nelle soglie di usura.
Se il TEG supera la soglia al momento della firma, gli interessi sono usurari (art. 644 c.p. e L. 108/1996): l'art. 1815 c.c. stabilisce che non è dovuto alcun interesse — non il tasso legale, ma zero. Con il calcolatore dalla rata al tasso (scegli «Prestito personale») ricavi TAN e TAEG dell'offerta: il TAEG è una prima stima del TEG da confrontare con la soglia del 19,10%; se con il prestito sottoscrivi polizze, il TEG può essere più alto.
Un esempio pratico: Luca, 32 anni, 1.800 € netti al mese
Prendiamo un caso ipotetico. Luca, 32 anni, dipendente a tempo indeterminato con stipendio netto di 1.800 € al mese. Ha ancora in corso un piccolo finanziamento per un elettrodomestico, con rata mensile residua di 80 €.
- Reddito netto mensile: 1.800 €
- Impegni esistenti: 80 €
- Rata disponibile al 30%: 1.800 € × 30% − 80 € = 460 €
Con 460 € di rata disponibile, un TAN ipotetico del 12,08% e una durata di 60 mesi:
C = 460 × (1 − (1 + 0,1208/12)^−60) / (0,1208/12) ≈ 20.641,78 €
Interessi totali: 460 × 60 − 20.641,78 ≈ 6.958,22 €
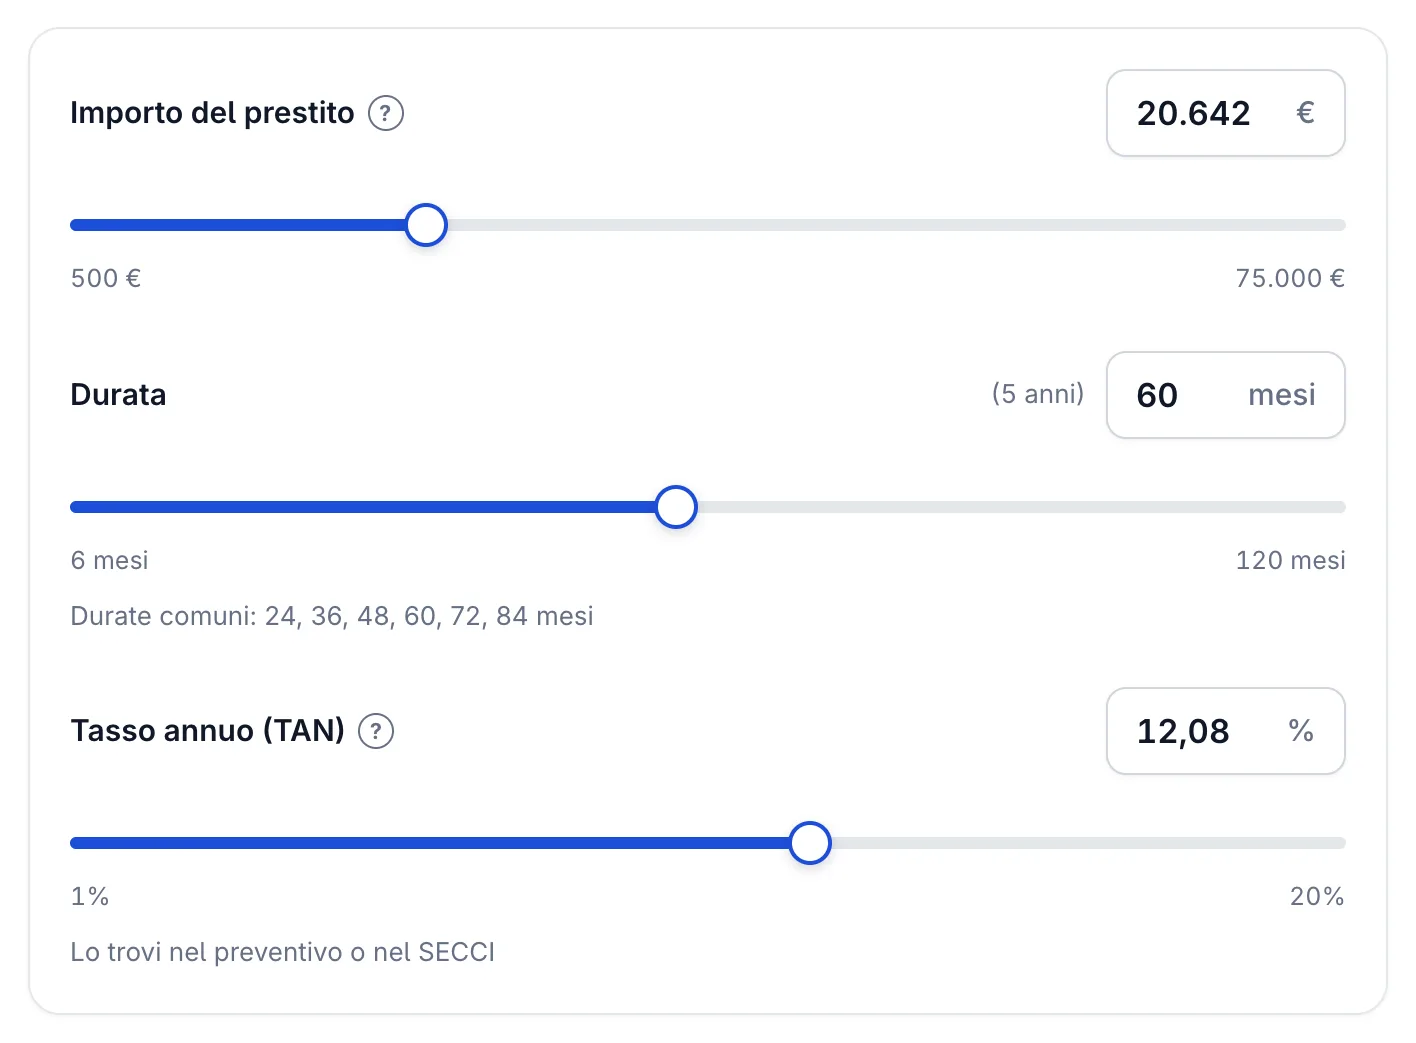
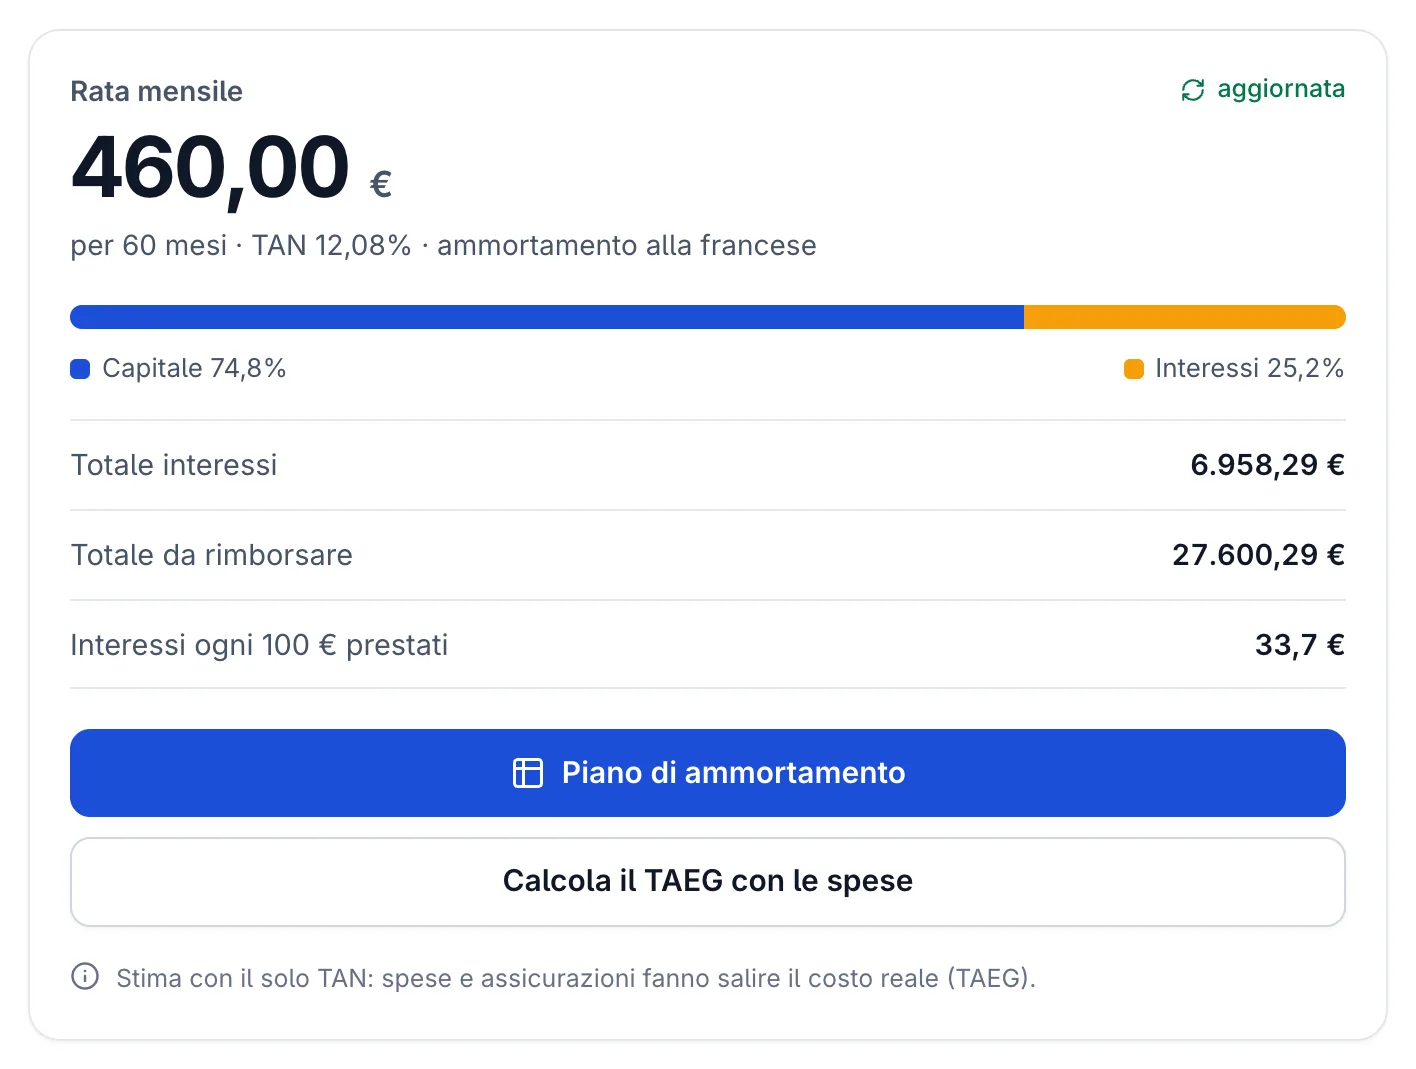
Il conto di Luca nel calcolatore rata prestito: 20.642 € in 60 mesi al TAN del 12,08% danno una rata di 460,00 € e 6.958,29 € di interessi. Gli interessi sono 7 centesimi sopra la formula perché l'importo è arrotondato all'euro.
Se entro pochi mesi quel finanziamento da 80 € si estingue, la rata disponibile torna a 540 € e — a parità di TAN e durata — il capitale massimo sale a 24.232 €. La differenza è quasi 3.600 € di capitale in più semplicemente chiudendo prima il debito minore.
L'importo così calcolato è il massimale teorico secondo la regola rata/reddito. La banca poi applica la propria valutazione del merito creditizio: il risultato concreto può essere diverso, per importo o per durata.
Il merito creditizio: l'altra variabile che conta
Restare sotto il 30% non garantisce l'approvazione. Per valutare il merito creditizio i finanziatori possono consultare la Centrale dei Rischi della Banca d'Italia, che segnala chi deve a un intermediario almeno 30.000 € in tutto (250 € se in sofferenza), e i sistemi di informazioni creditizie privati, come CRIF, che registrano anche i piccoli finanziamenti e lo storico dei pagamenti.
Cosa pesa negativamente:
- Ritardi nei pagamenti pregressi, anche se oggi sei in regola: nei sistemi di informazioni creditizie restano fino a 12 mesi dalla regolarizzazione se erano di una o due rate, fino a 24 mesi se più lunghi (Garante privacy)
- Molte richieste di credito ravvicinate: ogni domanda di finanziamento resta registrata nei sistemi di informazioni creditizie (fino a 180 giorni, 90 se respinta o ritirata) e gli altri finanziatori la vedono; meglio poche domande mirate
- Contratto a tempo determinato recente: non esclude di per sé l'approvazione, ma può ridurre l'importo o richiedere un garante
- Reddito da lavoro autonomo senza storico documentato: senza dichiarazioni dei redditi di più anni il profilo può essere valutato più rischioso
Cosa aiuta:
- Storico di rimborso pulito: nessun ritardo nei precedenti finanziamenti, anche minori
- Contratto di lavoro stabile, per esempio a tempo indeterminato
- Pochi debiti in corso: anche carte revolving e fidi contano tra gli impegni
- Rapporto rata/reddito ben sotto il 30%: lascia margine anche per un imprevisto
Se la prima domanda viene rifiutata, invece di presentarne subito un'altra, che resterebbe a sua volta registrata, conviene capire il motivo. Se il rifiuto si basa su una banca dati, il finanziatore deve dirtelo subito e gratuitamente, indicando quale ha consultato (art. 125 TUB): così sai cosa correggere prima di riprovare.
I tuoi diritti prima di firmare
Prima della firma, il finanziatore è obbligato a consegnarti il SECCI (Informazioni Europee di Base sul Credito ai Consumatori): è il modulo standard europeo con le informazioni per confrontare le offerte — TAN, TAEG, importo totale dovuto, rate, diritto di recesso. Leggerlo con attenzione prima di qualsiasi appuntamento permette di confrontare offerte diverse su basi omogenee.
Una volta firmato, hai 14 giorni per recedere senza penali (art. 125-ter del Testo unico bancario). Entro 30 giorni dalla comunicazione del recesso restituisci il capitale, gli interessi maturati fino alla restituzione e le sole somme non ripetibili che il finanziatore ha versato alla pubblica amministrazione: non la commissione di istruttoria. Il diritto vale per i contratti di credito ai consumatori, il cui ambito è fissato dall'art. 122 TUB.
Per approfondire come le spese accessorie — istruttoria, polizze, commissioni — aumentano il costo effettivo di un finanziamento rispetto al solo TAN, la guida sul TAN, TAEG e costo totale del finanziamento mostra esempi con calcoli numerici completi.
Checklist rapida pre-domanda
- Calcola il reddito netto mensile stabile (media 12 mesi, escludi i compensi variabili)
- Elenca tutte le rate mensili attive: prestiti, mutuo, leasing, cessione del quinto
- Calcola la rata disponibile: reddito × 30% − impegni esistenti
- Verifica che la somma delle rate non superi il 30% del reddito netto
- Controlla il TAEG dell'offerta con il calcolatore dalla rata al tasso (scegli «Prestito personale») e confrontalo con il TEGM del credito personale (12,08% nel quarto trimestre 2026)
- Verifica che il TEG non superi la soglia antiusura del 19,10% (Q4 2026, soglie di usura)
- Considera se estinguere un piccolo debito esistente prima di fare domanda
- Raccogli i documenti: ultime buste paga, documento d'identità, codice fiscale, CU o dichiarazione dei redditi
- Leggi il SECCI prima di firmare; hai 14 giorni per recedere senza penali
I valori TEGM e le soglie di usura si riferiscono al quarto trimestre 2026 (1 ottobre–31 dicembre 2026); fonte: Banca d'Italia, comunicato del 30 settembre 2026. Gli esempi con persone sono ipotesi illustrative: le condizioni effettive dipendono dall'istituto di credito e dal profilo del richiedente.
Calcola la rata del tuo prestito
Inserisci importo, durata e TAN per vedere la rata mensile e gli interessi totali.