Restituire un prestito prima della scadenza sembra la mossa ovvia per risparmiare, ma il risparmio vero è fatto di tre voci che si muovono in direzioni diverse: gli interessi che non paghi più, i costi iniziali che puoi riavere in parte e l'eventuale indennizzo che il finanziatore può chiederti. Metterle in fila prima di firmare l'ordine di rimborso evita sorprese, e basta un foglio di calcolo.
Punti chiave
- Il consumatore può rimborsare un prestito in tutto o in parte in qualsiasi momento, con diritto a una riduzione del costo totale del credito per la durata residua (art. 125-sexies TUB)
- Il finanziatore può chiedere un indennizzo equo e oggettivamente giustificato: al massimo l'1% dell'importo rimborsato in anticipo (0,5% se alla scadenza manca un anno o meno) e mai più degli interessi che sarebbero stati ancora dovuti
- L'indennizzo non è dovuto, tra l'altro, se il rimborso estingue l'intero debito residuo e questo è pari o inferiore a 10.000 €, né durante un periodo a tasso variabile
- Quali costi si riducono dipende dalla data del contratto: per quelli firmati prima del 25 luglio 2021 la legge esclude le imposte e i costi sostenuti per concluderli
- Nell'esempio calcolato qui (20.000 €, 60 rate, TAN 7%) estinguere dopo 24 rate costa al massimo 128,26 € di indennizzo e fa risparmiare 1.430,80 € di interessi; dopo 36 rate, con il residuo sotto i 10.000 €, l'indennizzo non è dovuto
Cosa dice la legge sul rimborso anticipato
Per i prestiti ai consumatori la regola è nell'art. 125-sexies del Testo unico bancario. Il consumatore può rimborsare in anticipo il debito, in tutto o in parte, in qualsiasi momento, e ha diritto a una riduzione del costo totale del credito per la vita residua del contratto. Quali costi si riducono dipende da quando il contratto è stato firmato:
| Contratto firmato | Cosa si riduce | Norma |
|---|---|---|
| Prima del 25 luglio 2021 | Valgono le regole in vigore alla firma, «nel rispetto del diritto dell'Unione europea, come interpretato dalle pronunce della Corte di giustizia»; non si riducono le imposte e «i costi sostenuti per la conclusione» del contratto | art. 11-octies, comma 2, D.L. 73/2021, nel testo del 2023 |
| Dopo il 25 luglio 2021 | Gli interessi e tutti i costi compresi nel costo totale del credito, anche quelli pagati all'inizio come l'istruttoria, escluse le imposte, in proporzione alla vita residua | art. 125-sexies, comma 1, TUB |
| Con le nuove regole del D.Lgs. 212/2025 | Tutti i costi posti a carico del consumatore dal finanziatore, compresi quelli che non dipendono dalla durata (come l'istruttoria) e le spese che addebita a favore di terzi; restano fuori le imposte e, se non dipendono dalla durata, le spese di terzi pagate direttamente dal cliente | art. 125-sexies, commi 1 e 1-bis, TUB |
Le nuove regole del D.Lgs. 212/2025 valgono per i contratti firmati dal novantesimo giorno successivo all'entrata in vigore delle disposizioni di attuazione della Banca d'Italia, non ancora emanate al 3 novembre 2026 (quindi non prima di febbraio 2027).
Il contratto deve indicare con chiarezza il criterio con cui interessi e altri costi si riducono in proporzione: proporzionalità lineare oppure costo ammortizzato; se non lo indica, si applica il costo ammortizzato. Vale anche per i contratti più vecchi. È un dettaglio che cambia le cifre, come vedremo.
Per i contratti firmati prima del 25 luglio 2021 la regola è cambiata due volte. La Corte costituzionale, con la sentenza n. 263/2022, ha eliminato il rinvio alle norme della Banca d'Italia che per quei contratti consentivano di restituire solo i costi legati alla durata, perché contrario alla sentenza Lexitor della Corte di giustizia UE. Nel 2023 la norma è stata riscritta con il testo riportato in tabella. Quali voci di un contratto rientrino tra i «costi sostenuti per la conclusione» va verificato sul contratto stesso, con il conteggio di estinzione scritto (vedi i passi in fondo).
Per questa guida usiamo un solo prestito di esempio, firmato dopo il 25 luglio 2021. Le regole valgono per i prestiti personali e per gli altri finanziamenti ai consumatori; i mutui per la casa hanno una disciplina propria, trattata nella guida sull'estinzione anticipata del mutuo.
L'indennizzo: quando si paga e quanto
Il finanziatore non può imporre una penale libera: può chiedere un indennizzo equo e oggettivamente giustificato per eventuali costi direttamente collegati al rimborso anticipato, con questi limiti:
| Situazione | Indennizzo massimo |
|---|---|
| Alla scadenza mancano più di 12 mesi | 1% dell'importo rimborsato in anticipo |
| Alla scadenza mancano 12 mesi o meno | 0,5% dell'importo rimborsato in anticipo |
| In ogni caso | mai più degli interessi che sarebbero stati ancora dovuti fino alla scadenza |
| Estinzione totale, con debito residuo ≤ 10.000 € | non dovuto |
| Rimborso in un periodo a tasso variabile | non dovuto |
| Rimborso pagato da un'assicurazione che garantisce il credito | non dovuto |
Due cautele. Primo: «massimo» non significa «automatico»: il contratto può prevedere un indennizzo inferiore o nessuno, e va letto prima. Secondo: la soglia dei 10.000 € vale quando il rimborso estingue tutto il residuo; un rimborso parziale, anche di pochi euro, non rientra nell'esenzione.
Un esempio calcolato: 20.000 € in 60 rate
Un esempio: un prestito personale di 20.000 € a tasso fisso, TAN 7%, 60 rate mensili, con 300 € di spese di istruttoria pagate all'inizio. Rata: 396,02 €; totale delle rate 23.761,20 €, di cui 3.761,20 € di interessi. Con le spese il TAEG è 7,91%, calcolato con la formula composta (1 + i)¹² − 1 e non con il tasso mensile moltiplicato per 12. La rata si ricava con il calcolatore rata prestito da importo, TAN e durata; TAN e TAEG, spese comprese, con il calcolatore dalla rata al tasso: importo 20.000 €, 60 rate da 396,02 €, spese iniziali 300 €.
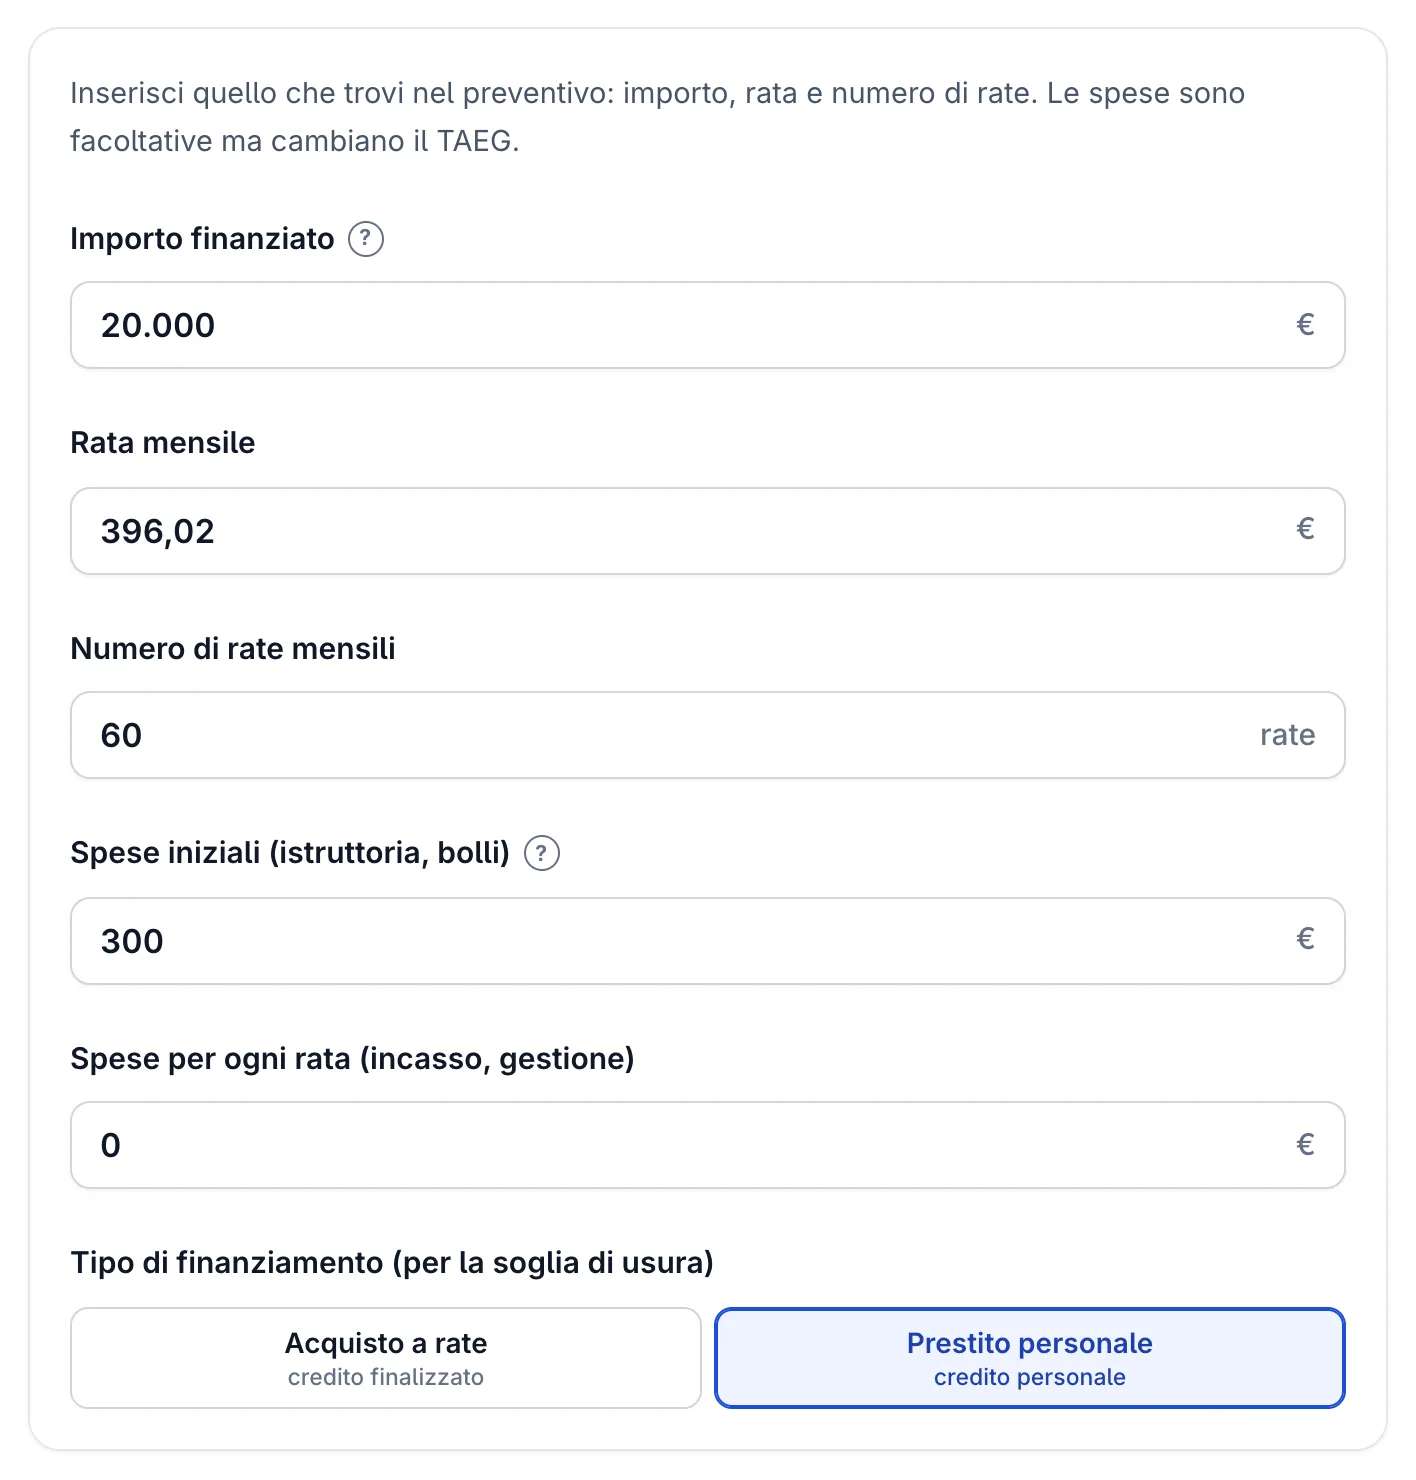
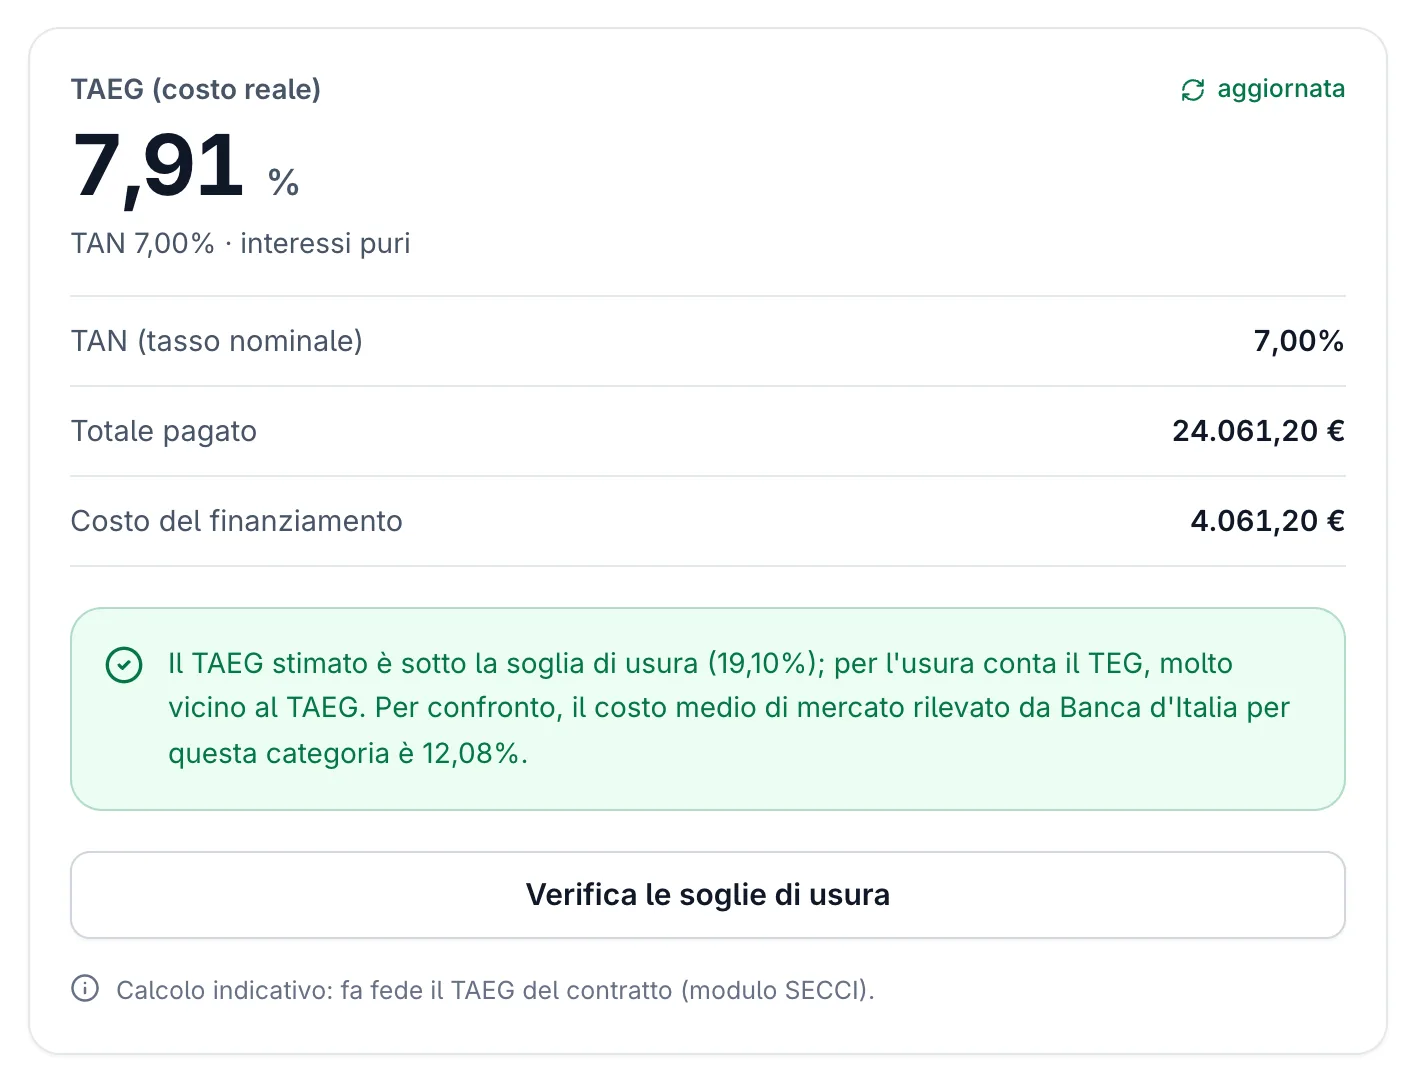
Il prestito dell'esempio nel calcolatore: TAN 7,00%, TAEG 7,91%, totale pagato 24.061,20 € (le 60 rate più i 300 € di istruttoria) e costo del finanziamento 4.061,20 €.
Si valuta di estinguere dopo 24, 36 o 48 rate.
| Rate pagate | Residuo da restituire | Rate ancora da pagare | Interessi non più dovuti | Indennizzo massimo (estinzione totale) |
|---|---|---|---|---|
| 24 | 12.825,92 € | 14.256,72 € | 1.430,80 € | 128,26 € (1%) |
| 36 | 8.845,39 € | 9.504,48 € | 659,09 € | non dovuto (residuo ≤ 10.000 €) |
| 48 | 4.577,12 € | 4.752,24 € | 175,12 € | non dovuto (residuo ≤ 10.000 €) |
Alla 24ª rata il residuo supera i 10.000 €, quindi l'indennizzo può essere chiesto: al massimo 128,26 €, molto meno degli interessi risparmiati (1.430,80 €), e comunque sotto il tetto degli interessi ancora dovuti. Dalla 36ª rata in poi, con un'estinzione totale, l'indennizzo non è dovuto. Il calcolo del residuo vale per un piano di ammortamento alla francese regolare e senza ritardi; il conteggio ufficiale lo fornisce il finanziatore.
Per capire perché i numeri si comportano così, la guida su come calcolare la rata del prestito personale mostra come cambia la quota interessi lungo il piano: all'inizio pesa molto, alla fine quasi niente. Per questo estinguere tardi fa risparmiare poco: dopo 48 rate restano solo 175,12 € di interessi.
I costi iniziali: quanto si recupera (con prudenza)
Per un contratto firmato dopo il 25 luglio 2021 la riduzione riguarda gli interessi e tutti gli altri costi compresi nel costo totale del credito, imposte escluse, in proporzione alla vita residua. I 300 € di istruttoria dell'esempio sono un costo pagato in anticipo: una parte si riferisce al periodo che non verrà più utilizzato. Quanto spetta dipende dal criterio che il contratto dichiara.
Con la proporzionalità lineare il costo si riduce in proporzione alle rate mancanti:
- dopo 24 rate (36 mancanti su 60): 300 × 36 / 60 = 180 €
- dopo 36 rate (24 mancanti): 120 €
- dopo 48 rate (12 mancanti): 60 €
Con il costo ammortizzato la quota restituita segue invece il profilo degli interessi, che pesa di più all'inizio. Una nostra stima indicativa, ottenuta scontando le rate residue al TAEG del 7,91%, dà circa 120 € dopo 24 rate, 57 € dopo 36 e 15 € dopo 48. È un ordine di grandezza per capire la differenza tra i due criteri, non il valore che il finanziatore ti riconoscerà: quello dipende dal contratto, dal modo in cui i costi sono qualificati e dal conteggio di estinzione.
Due avvertenze:
- Non tutto il costo si riduce allo stesso modo. Le imposte restano fuori dalla riduzione; con le nuove regole anche le spese di terzi che paghi direttamente e che non dipendono dalla durata. Leggi come il contratto elenca e descrive ciascuna voce.
- Le polizze hanno una regola a parte. Se hai pagato un premio unico, all'estinzione anticipata hai diritto alla restituzione della parte relativa al periodo residuo, calcolata sul premio puro in base agli anni e al capitale assicurato residui, tolte solo le spese amministrative effettivamente sostenute e indicate nel contratto (art. 22, commi 15-quater e 15-quinquies, D.L. 179/2012). Va richiesta e verificata per iscritto.
Come i costi iniziali entrano nel TAEG e nel costo reale è spiegato nella guida TAN e TAEG: differenza, formula e calcolo.
Estinzione parziale: ridurre la durata o la rata
Si può anche non chiudere tutto. Un esempio: dopo 24 rate si versano 5.000 € extra sul residuo di 12.825,92 €. Il finanziatore può chiedere al massimo l'1% di 5.000 €, cioè 50 €, e l'esenzione dei 10.000 € non si applica perché il debito non viene estinto per intero. Restano 7.825,92 € da restituire e la scelta è tra due strade, da concordare con il finanziatore:
| Opzione dopo il versamento di 5.000 € | Rata | Durata residua | Interessi ancora da pagare (stima) |
|---|---|---|---|
| Nessun versamento (confronto) | 396,02 € | 36 rate | 1.430,80 € |
| Rata invariata, durata più corta | 396,02 € | 21 rate e un'ultima di circa 23 € | circa 513 € |
| Durata invariata, rata più bassa | circa 241,64 € | 36 rate | circa 873 € |
Accorciare la durata fa risparmiare più interessi (circa 917 € contro circa 558 €, prima dei 50 € di indennizzo massimo). Abbassare la rata libera invece liquidità ogni mese. Quale delle due serve di più dipende dal bilancio: se la rata pesa, la seconda può avere un valore che i soli interessi non misurano. Per verificare altre combinazioni usa il calcolatore rata prestito.
Quando conviene davvero estinguere
La domanda non è «posso?», ma «quanto mi costa lo stesso denaro altrove?». Tre criteri semplici:
- Confronta il tasso del prestito con quello che otterresti da quel denaro. Un prestito a TAEG alto è un buon candidato all'estinzione; uno a TAEG molto basso lo è meno, se la liquidità serve come riserva per le emergenze. Come riferimento di mercato, i TEGM in vigore sono 12,08% per il credito personale (soglia di usura 19,10%) e 16,50% per il credito revolving (Banca d'Italia, dati nell'Osservatorio): a parità di altre condizioni conviene chiudere prima il debito a tasso più alto.
- Conta tutta l'operazione. Interessi risparmiati, più costi iniziali recuperati, meno indennizzo. Nell'esempio, dopo 24 rate il risparmio netto dipende soprattutto dagli interessi (1.430,80 €); l'indennizzo massimo (128,26 €) e la riduzione dei costi (120–180 €) si compensano quasi.
- Non svuotare la riserva. Estinguere con tutti i risparmi per poi chiedere un nuovo prestito costa più di quello che si risparmia: è la logica del consolidamento dei debiti, dove chiudere in anticipo ha senso solo se il nuovo TAEG è più basso del tasso effettivo dei debiti chiusi.
Se il prestito è una cessione del quinto, il rimborso anticipato segue la stessa norma ma ha modalità proprie (trattenuta sulla busta paga o sulla pensione, intervento del datore di lavoro o dell'ente): vedi la guida alla cessione del quinto.
Come procedere, passo per passo
- Rileggi il contratto e il SECCI. Cerca la clausola sul rimborso anticipato: criterio di riduzione dei costi, eventuale indennizzo, se il tasso è fisso o variabile. Annota la data della firma: decide quali costi si riducono.
- Chiedi per iscritto il conteggio di estinzione, con la data di valuta, il capitale residuo, la riduzione di interessi e costi voce per voce, l'indennizzo applicato e la quota di premio assicurativo restituita.
- Ricalcola tu i numeri. Il residuo si ricava dal piano di ammortamento; confronta le voci con quelle del finanziatore.
- Contesta per iscritto ciò che non torna. Se l'indennizzo supera i limiti di legge o i costi non sono ridotti secondo il criterio del contratto, scrivi al finanziatore; in caso di risposta insufficiente, la via successiva è un reclamo e, se serve, l'Arbitro Bancario Finanziario (verifica le condizioni aggiornate sul sito della Banca d'Italia).
- Fatti confermare l'estinzione. Conserva la lettera di chiusura del rapporto e verifica che le banche dati creditizie siano aggiornate.
I calcoli usano un piano di ammortamento alla francese a tasso fisso, rate mensili, TAN 7%, 20.000 €, 60 rate, 300 € di spese iniziali, senza ritardi né altre commissioni. L'esempio è ipotetico. Le stime sul criterio del costo ammortizzato e sul piano dopo il versamento parziale sono nostre e indicative: il conteggio definitivo spetta al finanziatore. Per l'esatta formulazione di legge fai riferimento al testo vigente su Normattiva.
Calcola rata e residuo del tuo prestito
Inserisci importo, TAN e durata per vedere la rata e confrontare il costo con quello di un'estinzione anticipata.