Scegliere il piano con la maxi-rata sembra ovvio: la rata mensile è più bassa. Su un finanziamento da 18.000 € a 5 anni al TAN 8%, il piano classico paga 364,98 €/mese; il piano balloon con il 30% del capitale come rata finale paga solo 291,48 €. Quei 73 € di risparmio mensile, però, sono un rimando — non uno sconto. La rata finale da 5.400 € è stata finanziata per cinque anni, e gli interessi su quel capitale portano il costo totale a 990 € in più rispetto al piano ordinario.
Punti chiave
- Il finanziamento auto è quasi sempre un credito finalizzato (artt. 121-126 TUB): il capitale va direttamente al venditore e il contratto è collegato alla vendita
- Il TAN determina la quota interessi della rata; il TAEG include tutte le spese obbligatorie ed è l'indicatore confrontabile tra offerte
- Piano classico (€18.000, TAN 8%, 60 mesi, spese €300): rata 364,98 €, costo totale interessi + spese 4.199 €
- Piano balloon con VFG 30%: rata mensile ridotta a 291,48 €, poi maxi-rata finale 5.400 € — costo totale 5.189 €, cioè 990 € in più
- Il TAEG del balloon (8,93%) risulta inferiore a quello del piano classico (9,07%) nonostante il costo totale più alto: il TAEG misura il costo per ogni euro preso in prestito e per anno, non la spesa complessiva
- Soglia di usura credito finalizzato Q4-2026: TEGM 11,30%, soglia 18,125% (Banca d'Italia)
- Diritto di recesso: 14 giorni dalla firma (art. 125-ter TUB); rimborso anticipato: indennizzo massimo 1% della quota rimborsata (art. 125-sexies TUB)
Che cos'è il finanziamento auto (credito finalizzato)
Quando si compra un'auto tramite un concessionario e si paga a rate, il contratto è quasi sempre un credito finalizzato: il finanziamento è vincolato all'acquisto di quel bene, e il venditore agisce come intermediario tra il compratore e la finanziaria (spesso la "captive" della casa auto, cioè una società finanziaria del gruppo produttore). La somma non passa sul conto dell'acquirente ma va direttamente al venditore.
Il quadro normativo è negli artt. 121-126 del Testo unico bancario come modificati dal D.Lgs. 141/2010, che ha recepito la Direttiva 2008/48/CE sul credito ai consumatori.
Due diritti chiave da conoscere prima di firmare:
- Recesso (art. 125-ter TUB): 14 giorni dalla sottoscrizione del contratto, senza penali. Si restituiscono il capitale ricevuto e gli interessi maturati fino alla restituzione, più le sole somme non ripetibili che il finanziatore ha versato alla pubblica amministrazione: il finanziatore non può chiedere altro.
- Rimborso anticipato (art. 125-sexies TUB): si può estinguere il finanziamento in qualsiasi momento. L'indennizzo al finanziatore è al massimo l'1% della somma rimborsata (0,5% se manca un anno o meno alla scadenza), e comunque non più degli interessi residui dovuti. L'indennizzo non è dovuto se si estingue l'intero debito residuo e questo è ≤ 10.000 €, né durante un periodo a tasso variabile.
Il documento precontrattuale obbligatorio è il SECCI — Informazioni europee di base sul credito ai consumatori — che il finanziatore deve consegnare prima della firma con TAN, TAEG, importo totale dovuto e riepilogo dei diritti.
Nota: il leasing è un contratto diverso. L'auto rimane di proprietà della società di leasing per tutta la durata; alla scadenza si esercita (o meno) un'opzione di acquisto al valore residuo. Ha categoria TEGM separata e un trattamento fiscale diverso rispetto al credito finalizzato.
TAN e TAEG: cosa misura ciascuno
Il TAN (Tasso Annuo Nominale) è il tasso puro con cui si calcola la quota interessi di ogni rata. Non include spese. Dati TAN, importo e numero di rate, la rata mensile si ricava con la formula dell'ammortamento alla francese:
R = C × r / (1 − (1 + r)^−n)
dove C è il capitale, r il tasso mensile (TAN ÷ 12) e n il numero di rate.
Il TAEG (Tasso Annuo Effettivo Globale) include tutte le voci di spesa obbligatorie — spese di istruttoria, bollo, polizze richieste come condizione del credito. Viene calcolato trovando il tasso mensile i che eguaglia il capitale netto ricevuto al valore attuale di tutti i pagamenti futuri, poi annualizzando: TAEG = (1 + i)^12 − 1. È questo il numero da confrontare tra preventivi diversi. Per la spiegazione dettagliata della differenza tra i due indicatori, con esempi di quando divergono molto, c'è la guida TAN e TAEG: la differenza spiegata.
Se nel preventivo del concessionario trovi solo la rata mensile senza il TAN, usa il calcolatore dalla rata al tasso: inserisci importo, rata, numero di rate e spese e ottieni TAN e TAEG effettivi.
Come funziona il piano con maxi-rata (balloon)
Nel piano classico ad ammortamento, ogni rata include una quota capitale crescente e una quota interessi decrescente; alla scadenza il debito è zero.
Nel piano balloon (o "con maxi-rata finale") una parte del capitale — di norma dal 20% al 40% — non viene inclusa nelle rate mensili ma è rinviata all'ultima scadenza come pagamento unico. Le rate mensili sono più basse, ma il debito residuo a fine piano è ancora consistente. Nelle formule con valore futuro garantito (VFG) la maxi-rata coincide con il valore a cui il venditore si impegna a ritirare l'auto alla scadenza.
Alla scadenza il consumatore ha tre strade:
- Pagare la maxi-rata con risorse proprie o stipulando un nuovo finanziamento;
- Riconsegnare l'auto al concessionario, se il contratto prevede il valore futuro garantito: in genere il venditore la ritira al VFG, ma addebita i chilometri in eccesso e i danni oltre la normale usura indicati nel contratto;
- Rifinanziare il VFG e continuare a rate.
Confronto numerico: piano classico contro piano con maxi-rata
Un esempio di fantasia: Matteo, 38 anni, finanzia un'auto usata da 18.000 € con TAN 8%, 60 rate mensili, spese di apertura pratica 300 €.
Per il piano balloon il VFG è il 30% del capitale, cioè 5.400 €. Il capitale da ammortizzare nelle 60 rate è quindi la differenza tra il capitale totale e il valore attuale del VFG calcolato al TAN:
- Valore attuale di €5.400 al TAN 8% su 60 mesi: €5.400 / (1 + 0,08/12)^60 = 3.624,54 €
- Capitale da ammortizzare nelle rate: €18.000 − €3.624,54 = 14.375,46 €
Da qui si ricava la rata mensile con la formula dell'ammortamento alla francese (TAN 8%, 60 mesi).
|
Piano classico |
Piano balloon (VFG 30%) |
| Rata mensile |
364,98 € |
291,48 € |
| Maxi-rata finale |
— |
5.400 € |
| Totale pagato (rate + maxi-rata) |
21.898,51 € |
22.888,95 € |
| Interessi totali |
3.898,51 € |
4.888,95 € |
| Spese iniziali |
300 € |
300 € |
| Costo complessivo (interessi + spese) |
4.198,51 € |
5.188,95 € |
| TAEG (con spese iniziali €300) |
9,07% |
8,93% |
Verificato con la formula di annualità (rata mensile) e risoluzione numerica dell'IRR (TAEG), con capitale netto ricevuto €17.700 = €18.000 − €300 spese.
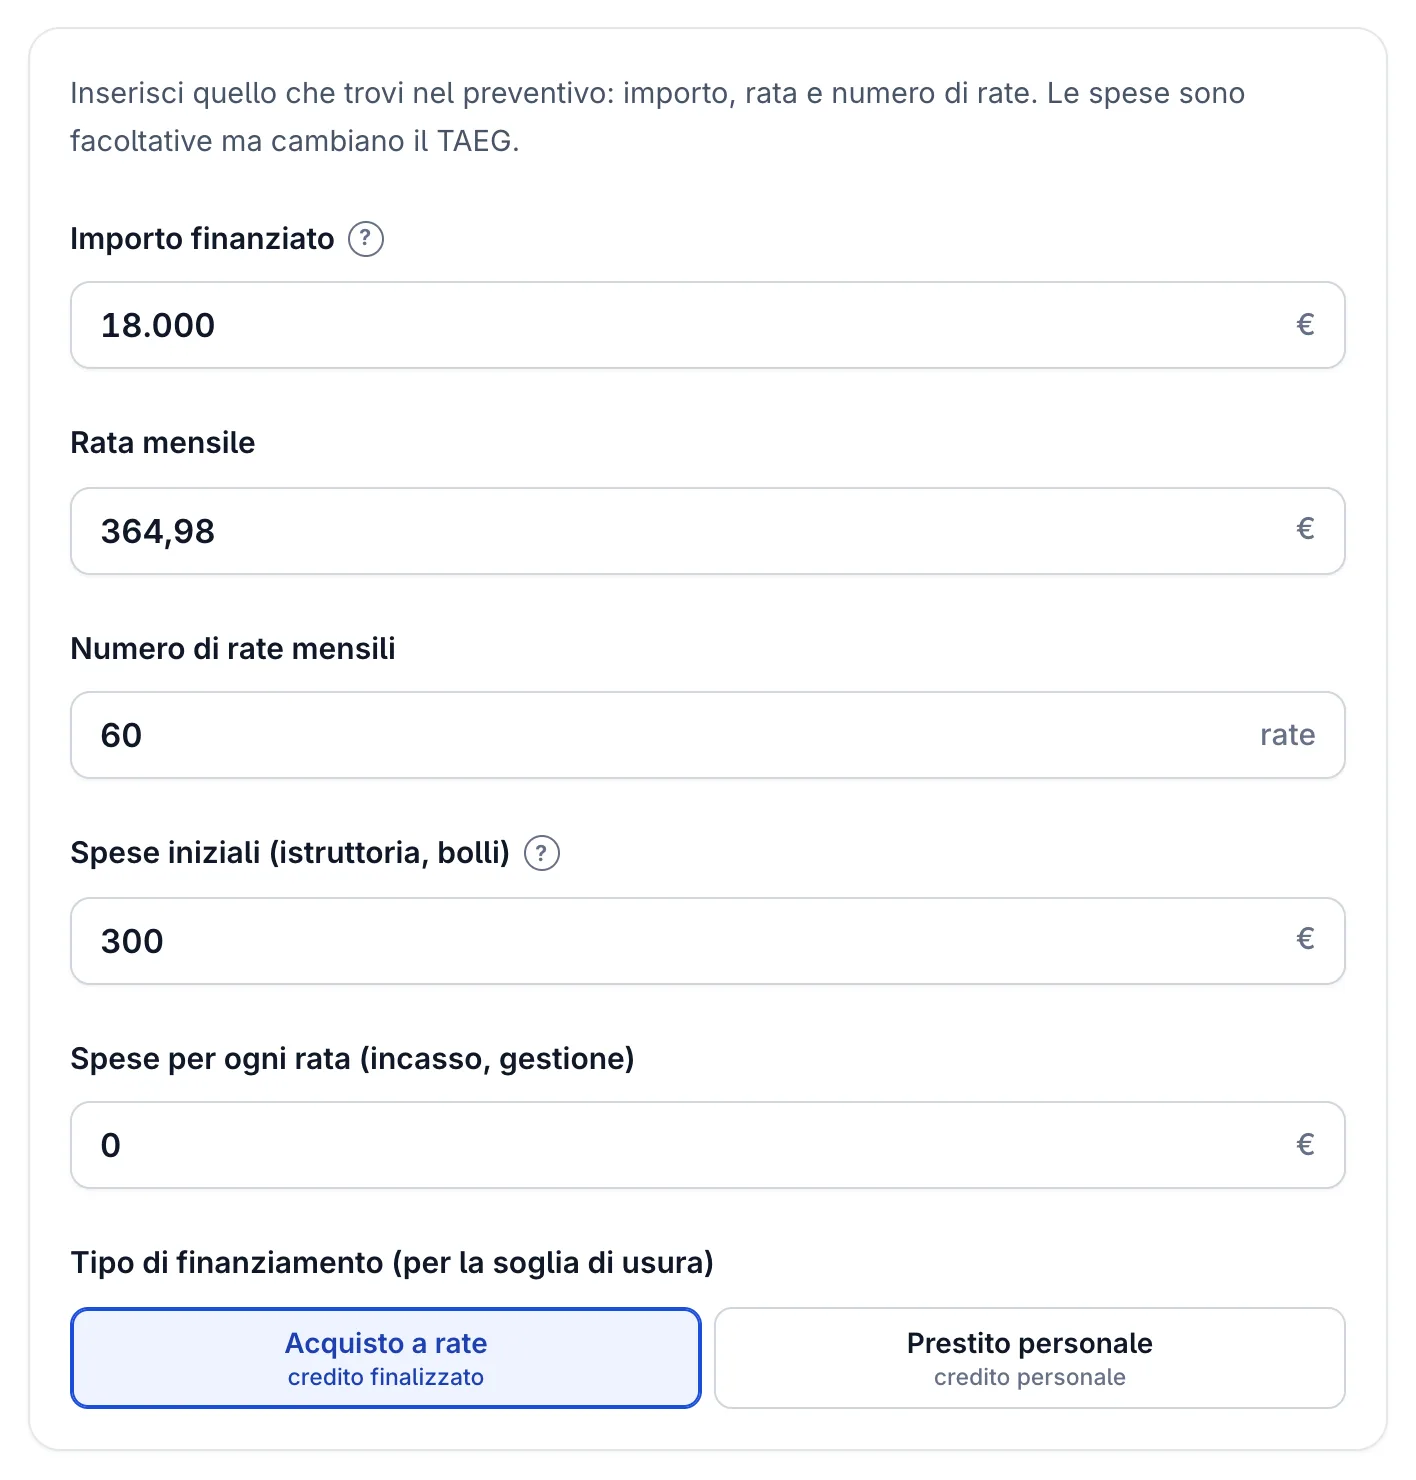
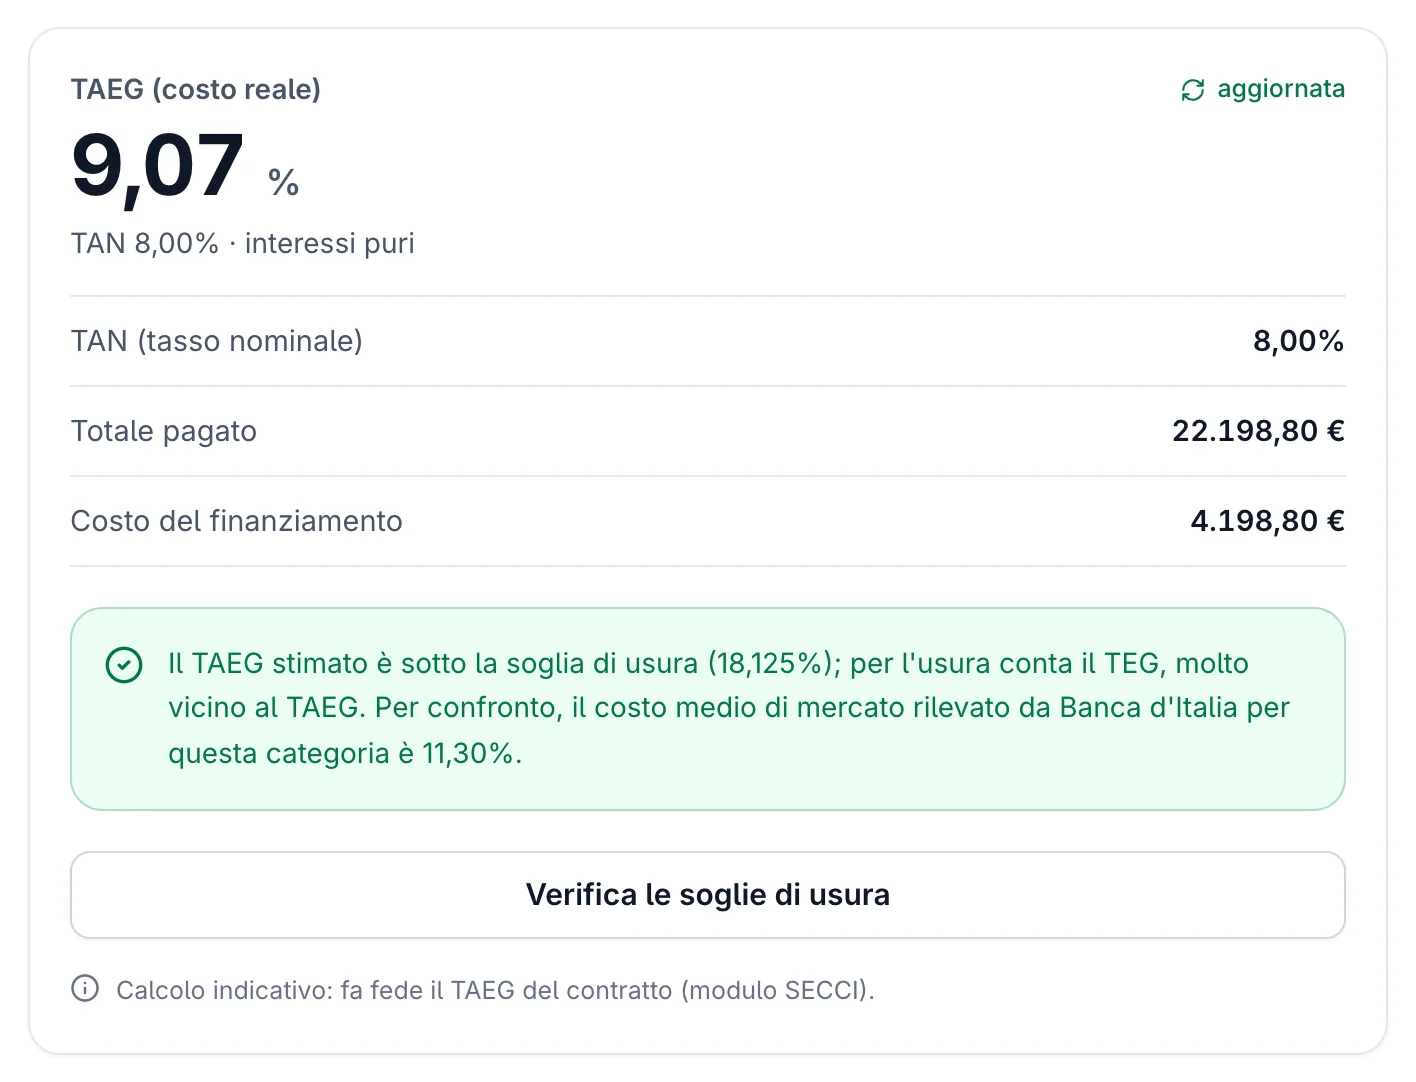
Il piano classico nel calcolatore dalla rata al tasso: TAN 8,00% e TAEG 9,07%, come in tabella. Il costo mostrato, 4.198,80 €, supera di 29 centesimi quello della tabella perché il calcolatore conta tutte le 60 rate arrotondate a 364,98 €. Il piano balloon non si può riprodurre: il calcolatore lavora con rate tutte uguali.
Tre osservazioni che i numeri fanno emergere:
Il piano balloon costa 990 € in più. La maxi-rata non è gratuita: i 5.400 € di VFG restano nel saldo del debito per cinque anni e maturano interessi per tutta la durata — anche se non vengono riscossi ogni mese.
Il risparmio mensile è di 73 €, non di più. Su cinque anni sono circa 4.410 €. Per ottenere questo "vantaggio" si pagano 990 € extra di interessi. Chi accantonasse la differenza mensile (73,49 €) in un conto al 2% lordo arriverebbe a circa 4.575 € in 5 anni, al netto della ritenuta del 26% sugli interessi: non basta per la maxi-rata da 5.400 €, mancano circa 825 €. Per arrivarci servono circa 87 € al mese.
Il TAEG del balloon (8,93%) è più basso del piano classico (9,07%) pur costando di più. Non è un paradosso: il TAN è lo stesso (8%) e il TAEG misura il costo per ogni euro preso in prestito e per anno, non la somma totale pagata. Con la maxi-rata si tengono in prestito più soldi per più tempo, quindi si pagano più interessi in totale; le stesse spese di 300 € si spalmano invece su un debito medio più alto, e il TAEG scende un po'. Per questo il TAEG da solo non basta: il SECCI riporta anche l'importo totale dovuto, ed è quello da confrontare. La rata del piano classico si verifica con il calcolatore della rata del prestito (18.000 €, TAN 8%, 60 mesi); la maxi-rata finale va invece aggiunta a mano, perché i calcolatori considerano solo rate tutte uguali.
Le soglie di usura per il finanziamento auto
Ogni finanziamento al consumo deve rispettare la soglia di usura della propria categoria, che cambia ogni trimestre: la Banca d'Italia rileva il TEGM (tasso effettivo globale medio) e il Ministero dell'Economia lo pubblica con un decreto. Per Q4-2026 (1° ottobre – 31 dicembre 2026):
| Categoria |
TEGM |
Soglia di usura |
| Credito finalizzato |
11,30% |
18,125% |
| Leasing aeronavale e su autoveicoli ≤ 25.000 € |
9,51% |
15,8875% |
| Leasing aeronavale e su autoveicoli > 25.000 € |
8,40% |
14,50% |
Fonte: Banca d'Italia, comunicato del 30 settembre 2026. Soglia = TEGM × 1,25 + 4 punti percentuali, con un massimo di TEGM + 8 punti.
Il tasso da confrontare è il TEG calcolato secondo le istruzioni della Banca d'Italia, molto vicino al TAEG ma non sempre identico: se alla firma supera la soglia della propria categoria, gli interessi sono usurari e l'art. 1815, comma 2, del Codice civile prevede che non sia dovuto alcun interesse. I valori aggiornati ogni trimestre sono nella pagina tassi soglia usura. Per la disciplina completa — dal calcolo del TEGM alle tutele legali in caso di superamento — l'articolo tasso di usura mutui 2026: cos'è il TEGM e come tutelarsi tratta anche le categorie del credito al consumo.
I rischi del piano con maxi-rata
Rischio di rifinanziamento. Alla scadenza del piano, se il consumatore non ha i 5.400 € disponibili, deve ottenere un nuovo finanziamento. Se i tassi nel frattempo sono saliti, il costo finale sarà più alto del previsto. Il TEGM del credito finalizzato per Q4-2026 è 11,30%: un rifinanziamento del VFG a condizioni peggiori di quelle originarie può azzerare — e superare — il risparmio ottenuto con la rata mensile ridotta.
Deprezzamento dell'auto. Se il contratto non prevede un valore futuro garantito, alla scadenza la maxi-rata è dovuta per intero anche se l'auto vale meno (scenario frequente con auto usate, percorrenze elevate o modelli usciti di produzione). Anche con il VFG, chilometri in eccesso e danni restano a carico di chi riconsegna: leggi nel contratto chi copre il rischio di deprezzamento e a quali condizioni.
Impatto sul merito creditizio. Le banche dati sul credito (i sistemi di informazioni creditizie, come EURISC di CRIF) registrano il debito residuo, non solo la rata mensile. Chi richiede un mutuo mentre ha un VFG ancora aperto può risultare più indebitato di quanto la rata mensile faccia pensare.
Quando può avere senso scegliere il piano balloon
Il piano con maxi-rata non è mai ottimale per chi terrà l'auto per tutta la durata del finanziamento senza accantonare risorse per il VFG. Ci sono però situazioni in cui può essere razionale:
- Flussi di cassa temporaneamente ridotti: chi sa di avere un aumento di stipendio o un rimborso atteso in quel periodo può preferire rate basse ora e una rata finale sostenibile poi.
- Previsione di vendere l'auto prima della scadenza: vendendola a 3 anni su un piano da 5 si estingue il finanziamento con il ricavato. Conviene solo se il prezzo di vendita copre il debito residuo, che comprende anche la parte rinviata a fine piano.
- Uso aziendale con deducibilità: in un contesto imprenditoriale il leasing o il finanziamento con VFG può avere vantaggi fiscali; in questo caso conviene una consulenza specifica.
In ogni caso, la scelta dovrebbe essere deliberata: accantonare ogni mese in un deposito separato almeno i 73 € risparmiati rispetto al piano classico (circa 87 € per arrivare a 5.400 € con un conto al 2%) è il modo più diretto per non trovarsi impreparati alla scadenza.
Come calcolare e confrontare i preventivi
Per verificare qualsiasi preventivo del concessionario usa il calcolatore dalla rata al tasso: inserisci importo, rata, numero di rate e spese e ottieni TAN e TAEG effettivi. Se un preventivo riporta solo TAN e rata, chiedi il SECCI con il TAEG: il calcolatore ricostruisce il costo reale e lo confronta con la soglia di usura della categoria.
Verifica il TAEG del tuo preventivo auto
Inserisci importo, rata, numero di rate e spese: il calcolatore ricava il tasso reale e lo confronta con la soglia di usura.
Apri il calcolatore →
Numeri calcolati su un esempio di fantasia: €18.000, TAN 8%, 60 mesi, spese iniziali €300, VFG 30% (€5.400). Calcolo della rata con la formula di annualità; TAEG con risoluzione numerica dell'IRR (capitale netto €17.700). I valori TEGM e soglie di usura sono quelli della Banca d'Italia per il quarto trimestre 2026 (ottobre–dicembre 2026).