Il mutuo a tasso misto offre una rata certa per i primi anni e poi si apre al mercato: la prima fase si comporta come un fisso, la seconda come un variabile. La domanda concreta è quanto costa quella certezza e che cosa succede alla rata quando il tasso comincia a muoversi.
Punti chiave
- Nel mutuo misto una fase a tasso fisso (ad esempio 5, 7 o 10 anni) è seguita da una fase a tasso variabile, oppure il contratto prevede un'opzione per cambiare tipo di tasso a scadenze stabilite
- Esempio su 200.000 € a 20 anni con i tassi del 7 ottobre 2026: 5 anni fissi al 4,37% (rata 1.251 €), poi variabile a Euribor 3 mesi + 1,2%
- Se l'Euribor restasse al 2,635%, dopo 5 anni la rata scenderebbe a circa 1.207 €; se salisse al 4% arriverebbe a circa 1.322 €, più dei 1.317 € del fisso a 20 anni
- Con l'Euribor costante, il misto costa meno del fisso se resta sotto il 4,2% circa nei 15 anni della fase variabile
- Dopo 5 anni di rate il debito residuo è ancora l'82,5% del capitale: il rischio del variabile pesa sulla parte più grande del debito
Cos'è il mutuo a tasso misto e come funziona
Non è un prodotto unico: ogni banca costruisce la propria formula. Le versioni più comuni:
- Fisso e poi variabile, con passaggio automatico. Per i primi anni (ad esempio 5, 7 o 10) il tasso è fisso, poi il contratto passa al variabile per la durata restante. Nessuna decisione da prendere, ma nessuna flessibilità.
- Con opzione di passaggio. Il contratto riconosce al mutuatario il diritto di cambiare tipo di tasso (da fisso a variabile o viceversa) in finestre di tempo stabilite, a volte con costi o condizioni. Il controllo resta a chi ha il mutuo, ma bisogna seguire il mercato e rispettare i termini.
- Variabile con cap. Spesso presentato accanto ai misti, ma non ha una fase fissa: è un variabile con un tetto massimo al tasso, e quella protezione ha un prezzo da cercare nelle condizioni del contratto.
Le regole sul credito immobiliare ai consumatori (Capo I-bis del Titolo VI del Testo unico bancario, introdotto dal D.Lgs. 72/2016 che ha recepito la Direttiva 2014/17/UE) obbligano la banca a spiegare come e quando il tasso può cambiare, nel Foglio informativo e nel PIES, il prospetto informativo europeo standardizzato.
Come si calcola la rata nelle due fasi
Con l'ammortamento alla francese la rata costante è R = C · i / (1 − (1 + i)^−n), dove C è il capitale, i il tasso mensile (TAN ÷ 12) e n il numero di rate; il meccanismo è spiegato nell'articolo sull'ammortamento alla francese. Nel misto la formula si applica due volte:
- Fase fissa: sul capitale iniziale, con il tasso fisso e la durata totale.
- Debito residuo: dopo il numero di rate della fase fissa si calcola quanto capitale resta da rimborsare.
- Fase variabile: sul debito residuo, con il nuovo tasso (Euribor + spread) e le rate rimanenti.
Un esempio con i tassi di oggi
Un esempio di fantasia: mutuo da 200.000 € a 20 anni, con 5 anni a tasso fisso e 15 a tasso variabile. Dati di partenza:
- IRS a 5 anni (stima dalla curva AAA della BCE) al 7 ottobre 2026: 3,17%;
- Euribor 3 mesi, media di settembre 2026 (BCE): 2,635%;
- spread ipotetico di 1,2% in entrambe le fasi (in realtà varia da banca a banca).
Fase 1: 5 anni a tasso fisso del 4,37% (3,17% + 1,2%)
| Voce |
Valore |
| Rata mensile |
1.251 € |
| Capitale rimborsato in 60 rate |
circa 35.000 € |
| Interessi pagati in 60 rate |
circa 40.100 € |
| Debito residuo dopo 5 anni |
circa 165.000 € |
Dei 75.100 € versati nei primi 5 anni, più della metà (40.100 €) è interesse: è la struttura dell'ammortamento alla francese, che all'inizio rimborsa poco capitale.
Fase 2: 15 anni a tasso variabile. Dal mese 61 il tasso è Euribor + 1,2% e nessuno sa dove sarà l'Euribor tra cinque anni. Tre scenari, con l'Euribor costante per tutta la fase (una semplificazione: nel contratto la rata si ricalcola a ogni aggiornamento dell'indice), confrontati con un fisso a 20 anni (IRS a 20 anni 3,77% + 1,2% = 4,97%):
| Scenario |
Tasso |
Rata dal mese 61 |
Interessi totali sui 20 anni |
| Misto, Euribor scende all'1,5% |
2,70% |
1.116 € |
circa 75.900 € |
| Misto, Euribor resta al 2,635% |
3,835% |
1.207 € |
circa 92.300 € |
| Misto, Euribor sale al 4,0% |
5,20% |
1.322 € |
circa 113.100 € |
| Fisso a 20 anni |
4,97% |
1.317 € (sempre) |
circa 116.000 € |
Nei primi 5 anni la rata del misto è di 1.251 € in tutti gli scenari, contro 1.317 € del fisso.
Che cosa dicono i numeri:
- All'inizio si risparmia. Il misto costa circa 65 € al mese in meno del fisso a 20 anni, circa 3.900 € in 5 anni, perché oggi la curva dei tassi sale con la scadenza: IRS a 5 anni 3,17%, a 20 anni 3,77%.
- Dopo, la rata dipende dall'Euribor. Ogni punto in più sull'Euribor vale circa 84 € al mese sul debito residuo. Tra lo scenario migliore e il peggiore ci sono circa 37.000 € di interessi.
- Il pareggio con il fisso è intorno al 4,2%. Se l'Euribor restasse costante per i 15 anni, il misto costerebbe meno del fisso fino a circa il 4,2%. Nella realtà conta la media dell'Euribor su tutta la fase, non il valore al mese 61.
Per rifare il calcolo con i tuoi dati usa il calcolatore del mutuo misto. Per replicare questo esempio inserisci importo 200.000 €, 20 anni, 5 anni di fase fissa al 4,37% e un tasso ipotizzato del 3,835% per la fase variabile.
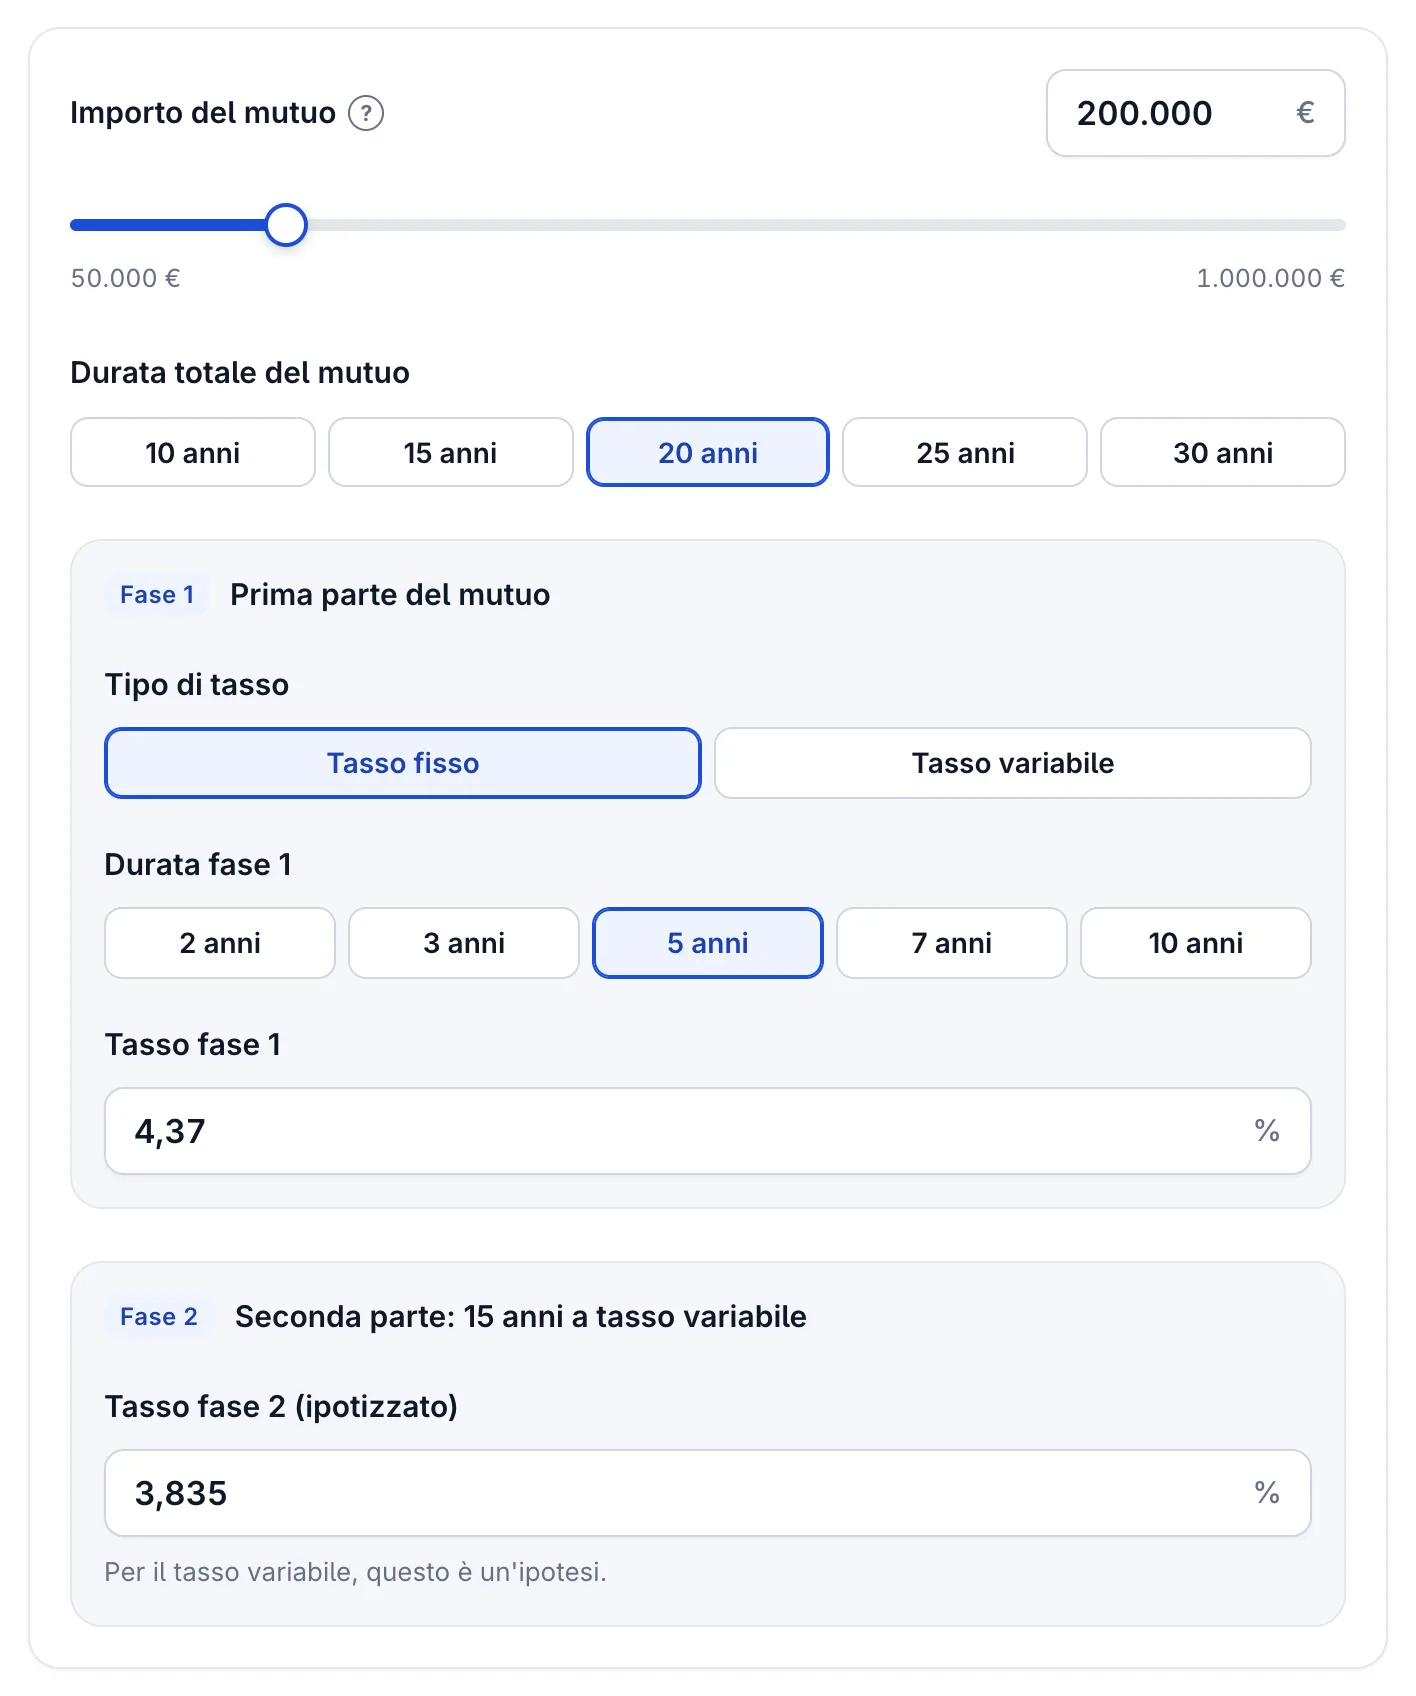
Gli stessi dati dell'esempio: 4,37% per i primi 5 anni, poi l'Euribor a 3 mesi di settembre 2026 (2,635%) più lo spread dell'1,2%, ipotizzando che resti invariato.
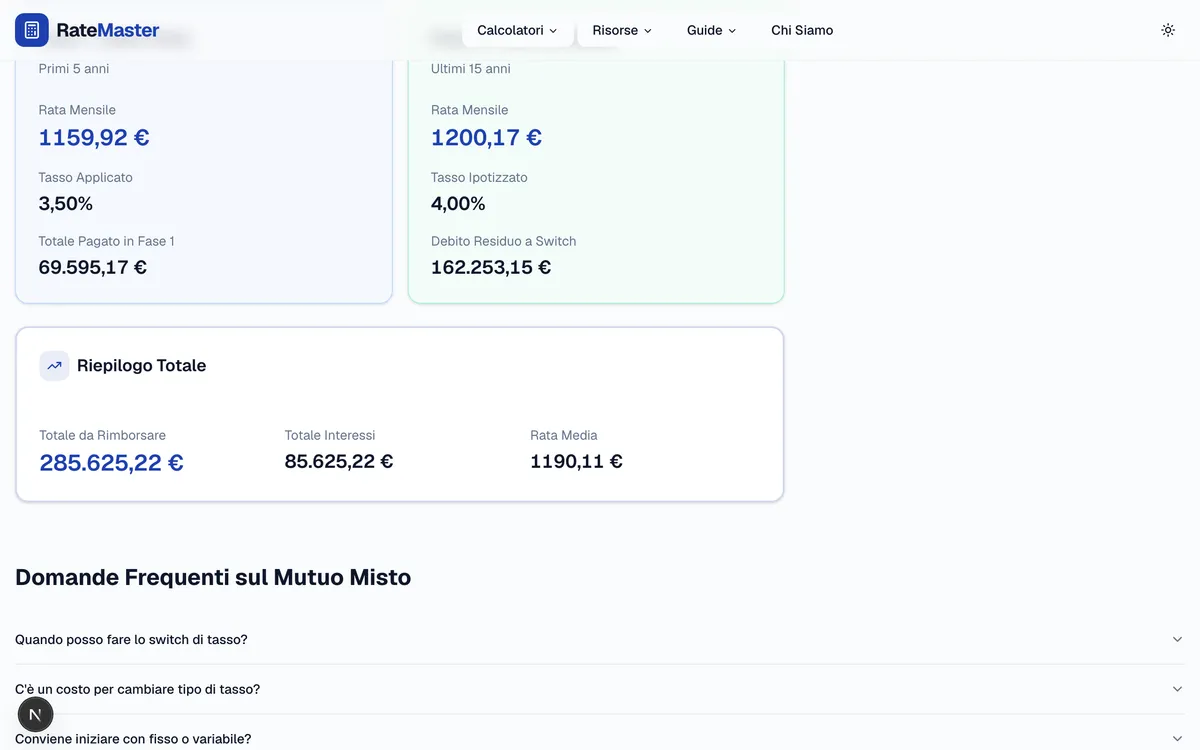
Con i dati dell'esempio il calcolatore mostra una rata di 1.251 € per i primi 5 anni e di 1.207 € dopo, un debito residuo di 165.000 € al passaggio e 92.319 € di interessi totali: gli stessi numeri della tabella.
Quando conviene il tasso misto
Il misto non è né migliore né peggiore in assoluto: sposta il rischio dal primo al secondo periodo. Conviene guardare tre cose.
Quanto risparmi all'inizio. Rispetto a un fisso lungo, la rata iniziale è più bassa quando la curva dei tassi sale con la scadenza, come oggi. Rispetto a un variabile puro la rata iniziale è più alta: nell'esempio 1.251 € contro 1.195 € per un variabile a 3,835%.
Quanto può salire la rata dopo. Alla fine della fase fissa il debito è ancora alto (165.000 € su 200.000 €). Nell'esempio, con l'Euribor al 4% la rata sale di circa 71 € rispetto alla fase fissa. Verifica che la rata massima rientri nel budget (la regola è nell'articolo su quanto posso chiedere di mutuo).
Che orizzonte hai. Chi prevede di vendere la casa, rinegoziare o cambiare banca entro la fase fissa non subisce la fase variabile. Chi pensa di restare per tutta la durata del mutuo dovrebbe ragionare soprattutto sullo scenario peggiore.
Il contesto del 2026 è di tassi in salita: la BCE ha alzato il tasso sui depositi al 2,25% dal 17 giugno e al 2,50% dal 16 settembre, e l'Euribor 3 mesi (media mensile) è passato dal 2,03% di settembre 2025 al 2,635% di settembre 2026. La prossima riunione è il 29 ottobre 2026 (dettagli in tassi BCE 2026). Su un orizzonte di cinque anni nessuno sa dove sarà l'Euribor: la media mensile a 3 mesi è andata dal −0,58% di dicembre 2021 al 3,97% di novembre 2023. I dati sono nell'osservatorio dei tassi.
Per il confronto più ampio tra le formule c'è la guida mutuo a tasso fisso o variabile: quale scegliere.
Cosa controllare prima di firmare
- Leggi il PIES e il Foglio informativo, non la brochure. Cerca la durata della fase fissa, l'indice di riferimento (di solito Euribor a 3 o 6 mesi), lo spread, ogni quanto la rata viene ricalcolata, eventuali cap e floor.
- Chiedi una simulazione di rialzo. Fatti indicare per iscritto la rata se l'Euribor salisse di 2 punti e verifica che la sosterresti.
- Verifica l'opzione di passaggio. Se esiste, chiedi quando si può esercitare, se ha un costo e a quali condizioni (ad esempio nessun ritardo nei pagamenti).
- Confronta il TAEG, sapendo che ha un limite. Per la parte variabile si basa su un'ipotesi (indice fermo al valore noto), quindi non misura il rischio di rialzo. Puoi calcolarlo con il calcolatore TAEG e confrontare più offerte; lo spread incide molto, come spiega spread del mutuo: cos'è e quanto incide.
- Ricorda le vie d'uscita. Per i mutui per la casa stipulati da persone fisiche dal 2007 (dal 2 febbraio per l'acquisto della prima casa, dal 3 aprile negli altri casi) non è dovuta alcuna penale per l'estinzione anticipata (D.L. 7/2007, la legge Bersani). La surroga, regolata dall'art. 120-quater del TUB, permette di trasferire il mutuo a un'altra banca senza penali né spese per il cliente: è un piano B se la fase variabile diventa troppo cara.
Come simulare il tuo caso
Calcola prima la rata della fase fissa con il calcolatore mutuo a tasso fisso, poi la fase variabile con il calcolatore a tasso variabile sul debito residuo, provando almeno tre valori dell'Euribor. Confronta il risultato con un mutuo interamente fisso e uno interamente variabile: il calcolatore del mutuo misto fa il conto delle due fasi in un passaggio. Per i termini tecnici, il glossario spiega IRS, Euribor e spread.
I tassi usati sono l'IRS a 5 e 20 anni (stima dalla curva AAA della BCE) al 7 ottobre 2026 e l'Euribor 3 mesi, media di settembre 2026 (BCE), con uno spread ipotetico di 1,2%. Le condizioni effettive variano per banca, LTV e profilo, e gli scenari sono simulazioni, non previsioni.
Calcola il tuo mutuo misto
Inserisci importo, durata e tassi delle due fasi per confrontare rata e costo totale.
Apri il calcolatore →