Una simulazione online restituisce una rata. Prima di andare in banca servono però due cose in più: sapere che cosa quella rata non include e verificare che cosa succede se i tassi salgono. Quest'ultima verifica si chiama stress test del mutuo: si fa in pochi minuti con un calcolatore ed è la parte che pesa di più, soprattutto per chi guarda il tasso variabile.
La formula della rata e il confronto tra durate sono nella guida al calcolo della rata del mutuo: qui non li ripetiamo. Qui trovi lo stress test con i numeri di ottobre 2026 e i sette errori che falsano una simulazione.
Punti chiave
- Lo stress test ripete la simulazione con tassi più alti, per capire se la rata resterebbe sostenibile: è indispensabile per il variabile e utile anche per il fisso, sul versante del reddito
- Con l'Euribor 3 mesi al 2,635% (media di settembre 2026, BCE), un mutuo variabile da 200.000 € a 25 anni con spread 1,20% costa 1.037,54 € al mese; con l'Euribor a +2 punti, 1.268,51 €
- Il variabile parte 129 € al mese sotto il fisso equivalente (1.166,85 €), ma costerebbe di più se l'Euribor 3 mesi superasse il 3,78%
- Una simulazione non include istruttoria, perizia, polizze e imposte: vanno aggiunte al budget iniziale
Stress test del mutuo: cos'è e come si fa
Lo stress test consiste nel rifare la simulazione con un tasso più alto di quello attuale, per verificare che la rata resti sostenibile anche in uno scenario sfavorevole. Serve soprattutto a chi sceglie un mutuo a tasso variabile, la cui rata segue l'Euribor. Con la simulazione mutuo variabile gli scenari Euribor −1%, −0,5%, +0,5%, +1% e +2% compaiono in automatico; per il +3% basta aumentare a mano il valore dell'Euribor e ricalcolare.
I numeri di ottobre 2026
Prendiamo un mutuo da 200.000 euro a 25 anni con spread dell'1,20%. L'Euribor a 3 mesi (media di settembre 2026, BCE) è al 2,635%, quindi oggi il tasso del variabile è del 3,835%. Il fisso equivalente si costruisce sull'IRS a 25 anni (stima dalla curva AAA della BCE al 7 ottobre 2026: 3,78%) e arriva al 4,98%.
| Scenario | Euribor 3 mesi | Tasso finito | Rata mensile | Rispetto a oggi | Reddito netto con rata al 35% (ipotesi) |
|---|---|---|---|---|---|
| Oggi | 2,635% | 3,835% | 1.037,54 euro | — | 2.964 euro |
| +1 punto | 3,635% | 4,835% | 1.150,03 euro | +112,50 euro (+1.350 euro l'anno) | 3.286 euro |
| +2 punti | 4,635% | 5,835% | 1.268,51 euro | +230,97 euro (+2.772 euro l'anno) | 3.624 euro |
| +3 punti | 5,635% | 6,835% | 1.392,58 euro | +355,04 euro (+4.260 euro l'anno) | 3.979 euro |
| Fisso equivalente | — | 4,98% | 1.166,85 euro | +129,31 euro | 3.334 euro |
L'ultima colonna è un calcolo su un'ipotesi: rata al 35% del reddito netto familiare. Nessuna legge fissa un limite e ogni banca decide il proprio; con il 30%, il riferimento prudente di questa guida, i redditi richiesti salgono di un sesto.
Come leggere la tabella:
- Il vantaggio iniziale del variabile è reale, ma ha un limite. Oggi costa 129 euro al mese meno del fisso. Il vantaggio sparirebbe se l'Euribor 3 mesi salisse oltre il 3,78%, cioè di 1,15 punti rispetto a settembre 2026. Per riferimento, la media mensile più alta da gennaio 2021 è stata 3,972%, a novembre 2023.
- Il rialzo non è un'ipotesi astratta. Tra gennaio e settembre 2026 l'Euribor 3 mesi è passato dal 2,028% al 2,635% (+0,61 punti): a parità di capitale e durata, la rata del nostro mutuo variabile sarebbe salita da 972 a 1.038 euro, circa 65 euro in più al mese. La BCE ha alzato i tassi a giugno e a settembre 2026 (tasso sui depositi al 2,50% dal 16 settembre) e il 29 ottobre li ha lasciati invariati; la prossima decisione è il 17 dicembre.
- La domanda giusta non è «posso pagare la rata di oggi?», ma «posso pagare quella a +2 punti?». Con circa 4.230 euro netti al mese o più, la rata a +2 punti resta entro il 30% di riferimento (3.624 euro con l'ipotesi del 35%). Se il tuo reddito è più basso, un rialzo di due punti la porterebbe oltre quel limite: valuta allora un tasso fisso, una durata più lunga o un importo più basso.
Un'ipotesi semplificata. Lo stress test applica il rialzo fin dal primo giorno, sull'intero capitale e per l'intera durata. Nella realtà la rata si ricalcola a ogni revisione del tasso prevista dal contratto, sul capitale residuo (più basso dopo qualche anno). Alcuni contratti prevedono un tetto al tasso (cap) o la possibilità di passare al fisso: controlla il prospetto informativo e chiedilo alla banca.
Lo stress test sul reddito
Per il fisso la rata non cambia, ma il reddito sì. Rifai il conto sul solo reddito principale: se uno dei due redditi venisse meno e restassero, per esempio, 1.900 euro netti, la rata fissa di 1.167 euro peserebbe il 61%. In questo caso serve una riserva liquida di almeno 3-6 rate: nel nostro esempio, tra circa 3.500 e 7.000 euro.
Per le prove sul fisso usa il calcolatore mutuo a tasso fisso.
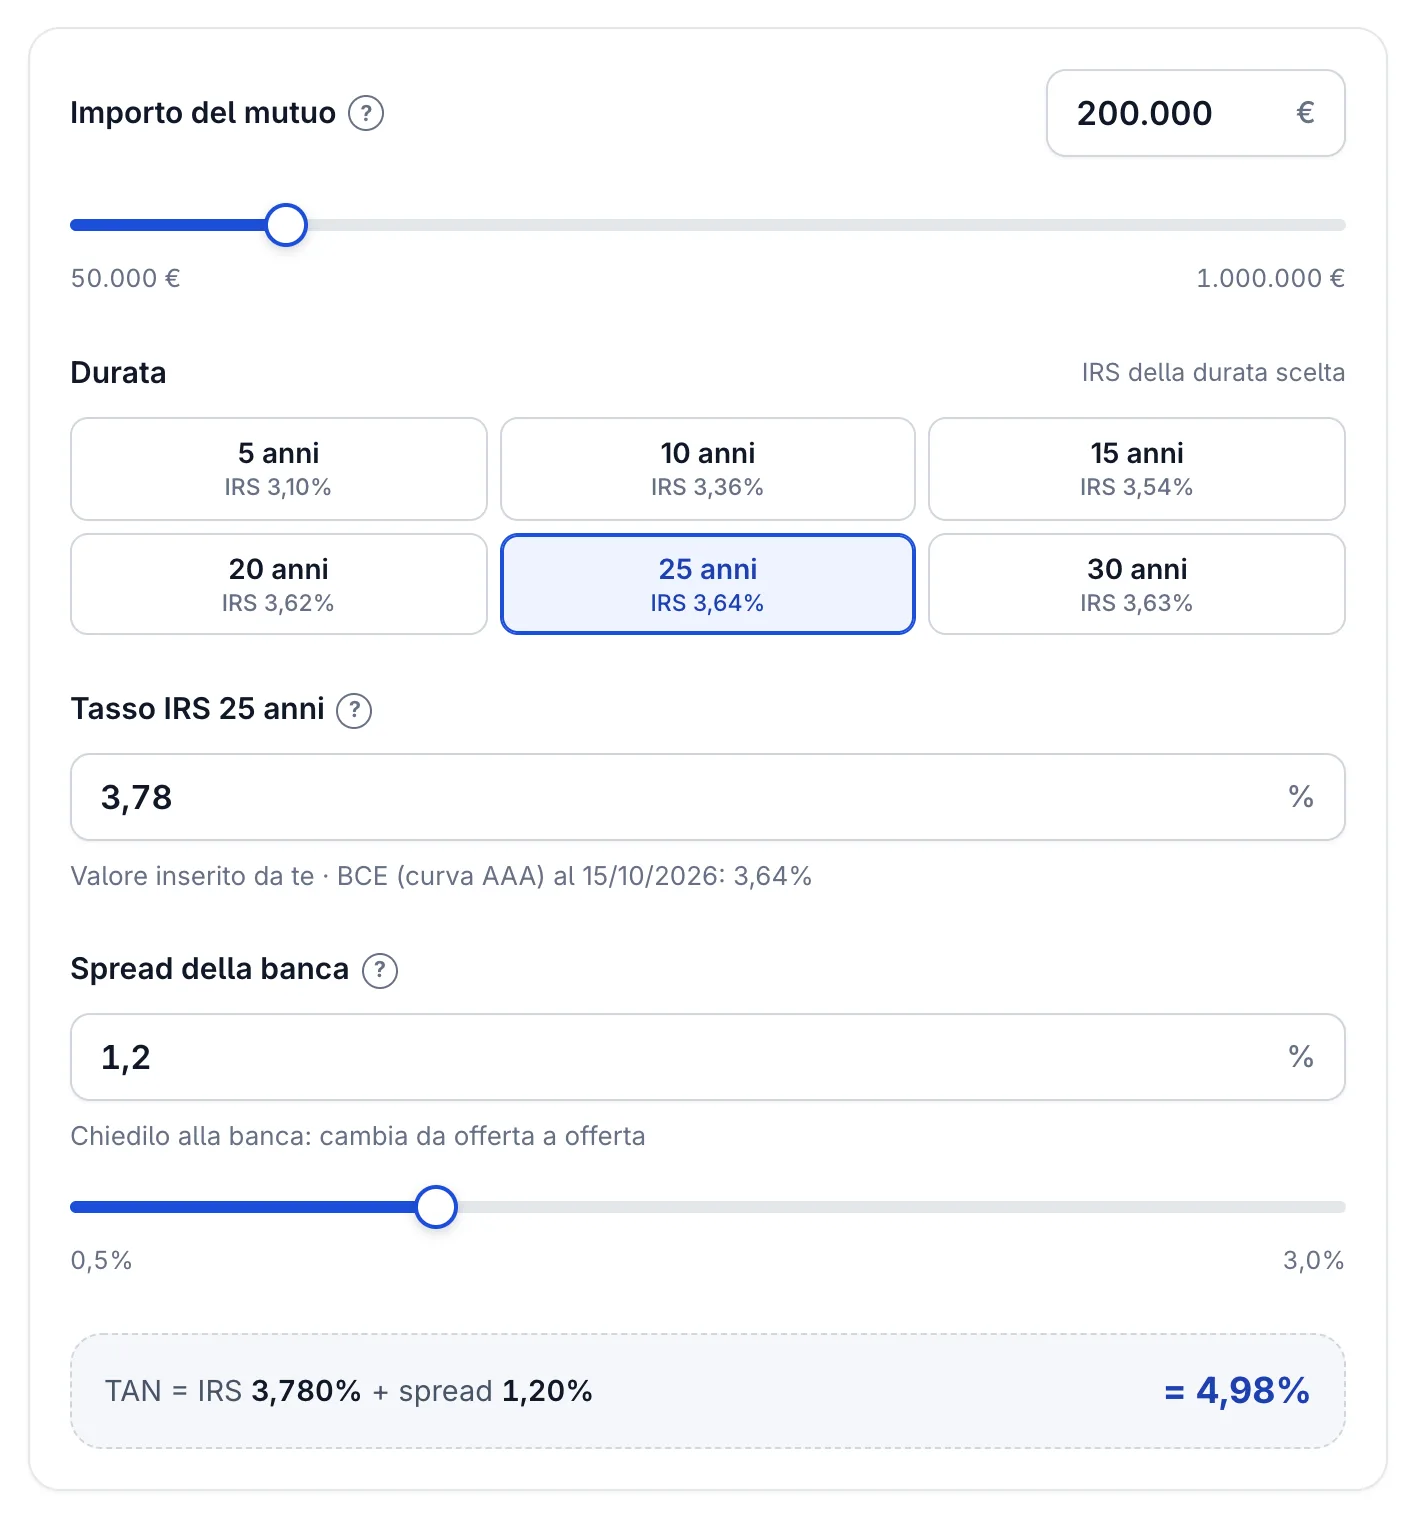
Il fisso equivalente della tabella nel calcolatore: l'IRS del 7 ottobre 2026 è inserito a mano, mentre il calcolatore propone sempre l'ultimo valore disponibile.
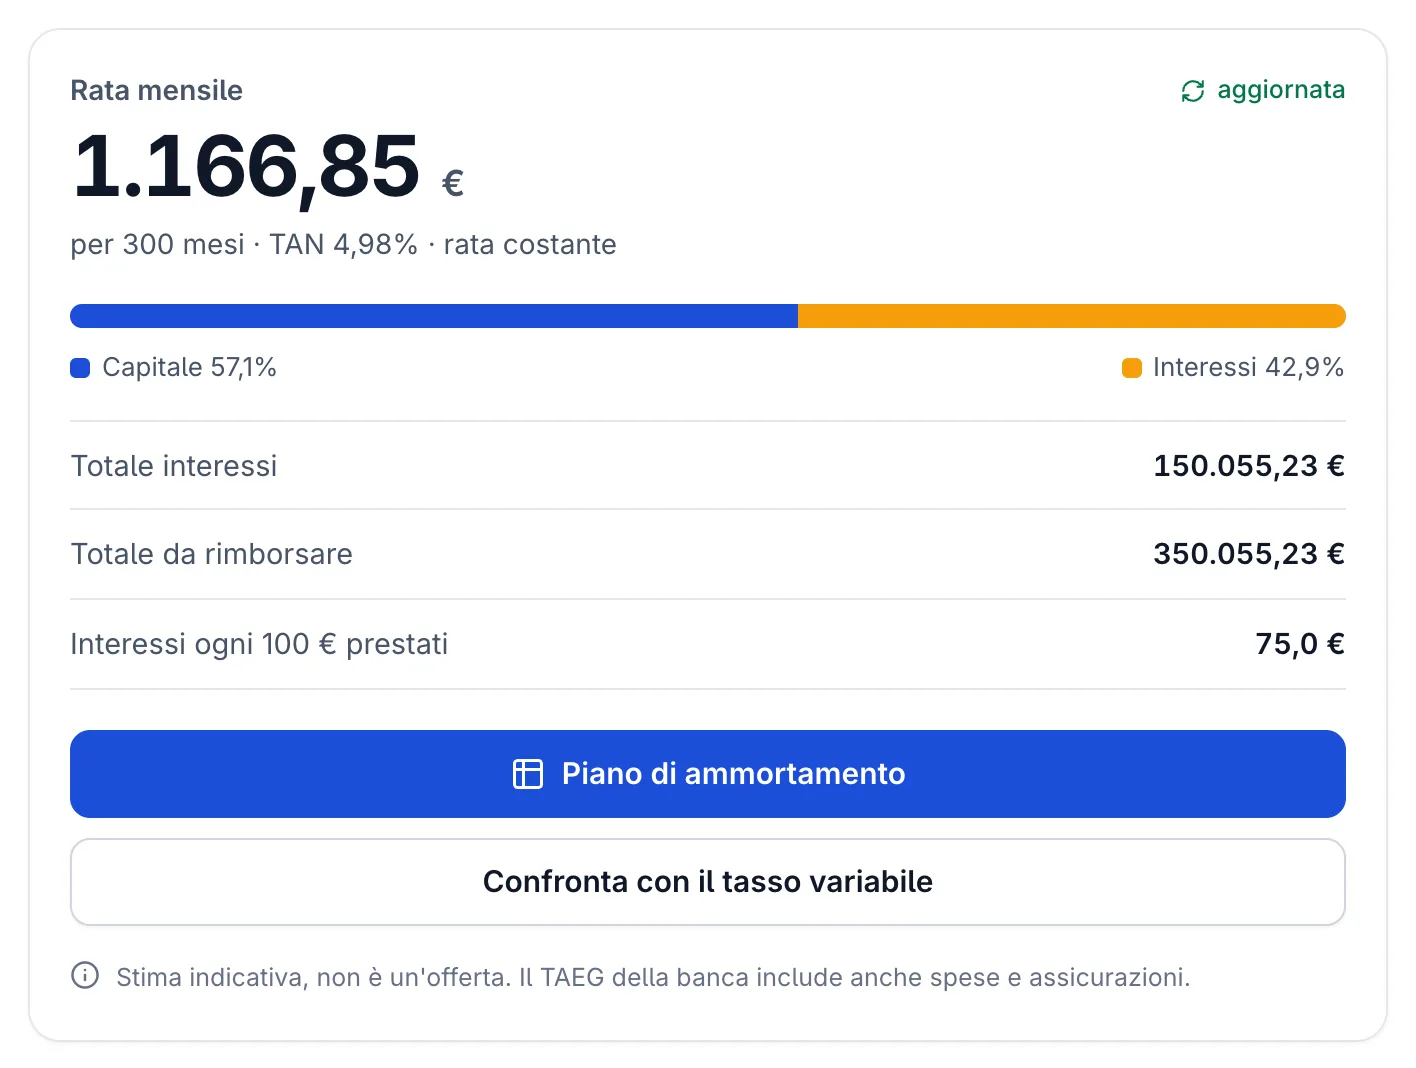
Il risultato mostra rata, interessi e totale da rimborsare: 1.166,85 euro al mese, come nella riga «Fisso equivalente» della tabella, e 150.055,23 euro di interessi.
I 7 errori più comuni in una simulazione
Errore 1: inserire l'indice, o un tasso "da vetrina", invece di indice + spread
Il tasso del fisso è IRS più spread, quello del variabile è Euribor più spread. Se nel simulatore inserisci solo l'IRS a 25 anni (3,78%), la rata di un mutuo da 200.000 euro a 25 anni risulta di 1.031,53 euro; con lo spread dell'1,20% (4,98%) diventa 1.166,85 euro: 135 euro in più ogni mese, oltre 40.000 euro sull'intera durata. Lo stesso vale per il tasso trovato su un comparatore: chiedi sempre a quali condizioni (LTV, durata, polizze) è valido.
Errore 2: ignorare il rapporto rata/reddito
Una rata può essere sostenibile o no a seconda di quanto guadagni. Nessuna legge fissa un limite e ogni banca decide il proprio. Come riferimento prudente questa guida usa il 30% del reddito netto familiare per la somma di tutte le rate: oltre questa quota la Banca d'Italia considera vulnerabili le famiglie con reddito sotto la mediana. Per una rata di 1.166,85 euro servono almeno 3.890 euro netti al mese (al 30%) o 3.334 euro (con un'ipotesi del 35%). Se per i suoi criteri la rata pesa troppo, la banca potrebbe non approvare il mutuo o proporre condizioni meno favorevoli. Per stimare l'importo massimo c'è la guida quanto mutuo puoi chiedere.
Errore 3: non fare lo stress test
È l'errore più costoso, soprattutto per il variabile. La tabella sopra lo mostra: a +2 punti la rata è 231 euro più alta di quella di oggi, circa 2.800 euro in più all'anno.
Errore 4: dimenticare le spese e le polizze
Il simulatore calcola la rata di capitale e interessi. Non include:
- istruttoria e perizia (vedi perizia immobiliare per il mutuo);
- imposta sostitutiva (0,25% per la prima casa, 2% per la seconda);
- polizza incendio e scoppio ed eventuale polizza vita;
- spese notarili.
Vanno messe nel budget iniziale, oltre all'anticipo. Gli importi indicativi e un esempio di TAEG sono nella guida al calcolo della rata.
Errore 5: confrontare solo la rata (o solo il TAN)
Due offerte ipotetiche per un mutuo da 200.000 euro a 25 anni:
| Offerta A | Offerta B | |
|---|---|---|
| TAN | 4,98% | 4,88% |
| Rata mensile | 1.166,85 euro | 1.155,24 euro |
| Spese iniziali (istruttoria, perizia, polizza abbinata) | 1.200 euro | 5.000 euro |
| TAEG | 5,16% | 5,26% |
| Costo totale (rate + spese iniziali) | 351.255 euro | 351.572 euro |
L'offerta B ha il TAN e la rata più bassi, ma costa 317 euro in più e ha un TAEG più alto: il TAEG è l'indicatore che mette tutto sulla stessa scala. Puoi calcolarlo con il calcolatore TAEG; la differenza tra i due indicatori è spiegata in TAN vs TAEG: quanto ti costa davvero il mutuo.
Errore 6: simulare una sola durata
Varia la durata di cinque anni in più e in meno. Sullo stesso mutuo da 200.000 euro a tasso fisso, passare da 25 anni (tasso 4,98%) a 30 anni (tasso 4,96%, con l'IRS a 30 anni al 3,76%) abbassa la rata da 1.166,85 a 1.068,76 euro (98 euro in meno al mese), ma aggiunge circa 34.700 euro di interessi (da 150.055 a 184.753 euro). Il confronto completo è nella guida alla durata del mutuo.
Errore 7: usare dati vecchi
I tassi cambiano e nel 2026 stanno salendo: l'Euribor a 3 mesi (media mensile) è passato dal 2,028% di gennaio al 2,635% di settembre. Una simulazione fatta qualche mese fa sottostima la rata di oggi. Ripeti la simulazione il giorno prima dell'appuntamento in banca, con i valori aggiornati dell'osservatorio tassi.
Prima di andare in banca
Porta con te i risultati delle simulazioni (scenario base, durata più lunga e più corta, stress test a +2 punti) e chiedi:
- «Il tasso che mi proponete include già lo spread? Quanto è lo spread, separatamente?»
- «Quali spese non sono incluse nel TAN ma rientrano nel TAEG?»
- «La polizza vita è una condizione per ottenere questo tasso? Quale sarebbe il tasso senza?»
- «Il contratto prevede un tetto (cap) al tasso variabile o la possibilità di passare al fisso?»
Prima della firma la banca deve consegnarti il prospetto informativo europeo standardizzato (PIES, in inglese ESIS), previsto dal D.Lgs. 72/2016 che ha recepito la direttiva 2014/17/UE: contiene tasso, rata, TAEG e costi in un formato confrontabile. Le regole di trasparenza sono quelle del provvedimento della Banca d'Italia del 29 luglio 2009. Chiedilo a ogni banca e confronta le voci una per una. L'elenco dei documenti da portare è in documenti necessari per richiedere un mutuo.
Fisso o variabile: cosa dice lo stress test
Con i numeri di ottobre 2026 il variabile parte 129 euro al mese sotto il fisso, ma ha un margine di rialzo di circa 1,15 punti prima di costare di più. Se la rata a +2 punti resta sotto il 30% del tuo reddito netto, il riferimento prudente di questa guida, puoi permetterti il rischio; se no, il fisso (o un mutuo misto) è più coerente con la tua situazione. Il confronto completo è nella guida mutuo fisso o variabile nel 2026.
Checklist finale: prima di chiudere il simulatore
- Hai inserito indice più spread, non solo l'indice
- La rata, con le altre in corso, resta sotto il 30% del tuo reddito netto
- Hai fatto lo stress test (per il variabile: Euribor +1, +2 e +3 punti) e hai una riserva di 3-6 rate
- Hai simulato almeno due durate diverse
- Hai calcolato il TAEG, non solo il TAN
- Hai messo nel budget le spese accessorie
- Hai confrontato almeno tre PIES di banche diverse
- Hai ripetuto la simulazione con i dati aggiornati
Approfondimenti correlati
- Calcolo rata mutuo: formula, esempi e simulatore — la formula dell'ammortamento alla francese e quattro scenari con i tassi di ottobre 2026
- Mutuo fisso o variabile nel 2026: come scegliere — confronto dettagliato per decidere in base alla tua situazione
- Tassi BCE 2026: decisioni, effetto sulla rata e prossime riunioni — le decisioni della BCE e l'effetto sulla rata
- Andamento dell'Euribor e dell'IRS — le medie mensili dell'Euribor e le stime dell'IRS, aggiornate
Euribor: media mensile pubblicata dalla BCE (settembre 2026). IRS: stima dalla curva AAA della BCE al 7 ottobre 2026. Gli esempi usano spread e costi ipotetici e applicano il rialzo dei tassi dal primo giorno: la rata reale dipende dal contratto e dal piano di ammortamento.