Un solo punto percentuale di tasso in più, su un mutuo da 150.000 euro a 20 anni, vale circa 85 euro in più ogni mese e oltre 20.000 euro di interessi sull'intera durata. Per questo conviene capire come nasce la rata prima di confrontare le offerte.
Questa guida fa una cosa sola, e la fa bene: spiega come funziona la formula che determina la rata mensile, poi la applica a quattro scenari costruiti con i parametri di ottobre 2026. Niente teoria astratta: numeri che puoi confrontare con il preventivo che hai in mano.
La formula di ammortamento alla francese: il cuore del calcolo
Il sistema più diffuso nei mutui italiani è l'ammortamento alla francese (detto anche "a rata costante"). Il principio è semplice: paghi sempre la stessa cifra ogni mese, ma la composizione interna della rata cambia nel tempo. All'inizio la quota interessi è alta e la quota capitale è bassa; col passare degli anni la proporzione si inverte. Il meccanismo, rata per rata, è spiegato in ammortamento alla francese: come funziona davvero.
La formula matematica è questa:
R = C × [i × (1 + i)^n] / [(1 + i)^n - 1]
Dove:
- R = rata mensile
- C = capitale finanziato (l'importo del mutuo)
- i = tasso di interesse mensile (tasso annuo diviso 12)
- n = numero totale di rate (anni × 12)
Perché funziona così
Il sistema alla francese garantisce alla banca un flusso di cassa prevedibile e al mutuatario una rata fissa. Il rovescio della medaglia è che nei primi anni stai pagando soprattutto interessi: su un mutuo trentennale al 4,96%, dopo cinque anni di pagamenti regolari hai restituito circa l'8% del capitale. Questo ha un impatto concreto se stai valutando un'estinzione anticipata o una surroga: prima agisci, più risparmi.
Un esempio passo dopo passo
Prendiamo un mutuo da 150.000 euro a tasso fisso per 20 anni, con un tasso annuo del 4,97% (IRS a 20 anni al 3,77% più spread dell'1,20%, come nello Scenario A più sotto).
Passaggio 1 — Convertiamo il tasso annuo in mensile: i = 4,97% / 12 = 0,4142% = 0,0041417
Passaggio 2 — Calcoliamo il numero totale di rate: n = 20 × 12 = 240
Passaggio 3 — Applichiamo la formula:
(1 + 0,0041417)^240 = 2,6965
R = 150.000 × (0,0041417 × 2,6965) / (2,6965 - 1)
R = 150.000 × 0,011168 / 1,6965
R = 987,45 euro al mese
Il totale rimborsato in 20 anni sarà 236.988 euro, di cui 86.988 euro di soli interessi.
Per il calcolo degli interessi di ogni singola rata basta moltiplicare il debito residuo per il tasso mensile. Nella prima rata: 150.000 × 0,0041417 = 621,25 euro di interessi, e i restanti 366,20 euro dei 987,45 euro riducono il capitale. Nella rata successiva gli interessi si calcolano sul debito già sceso a 149.633,80 euro, e così via. Il totale degli interessi è la somma di tutte le rate meno il capitale (987,45 × 240 − 150.000 = 86.988 euro).
Non vuoi fare questi conti a mano? Inserisci i tuoi parametri nel calcolatore mutuo tasso fisso e ottieni il risultato in un secondo.
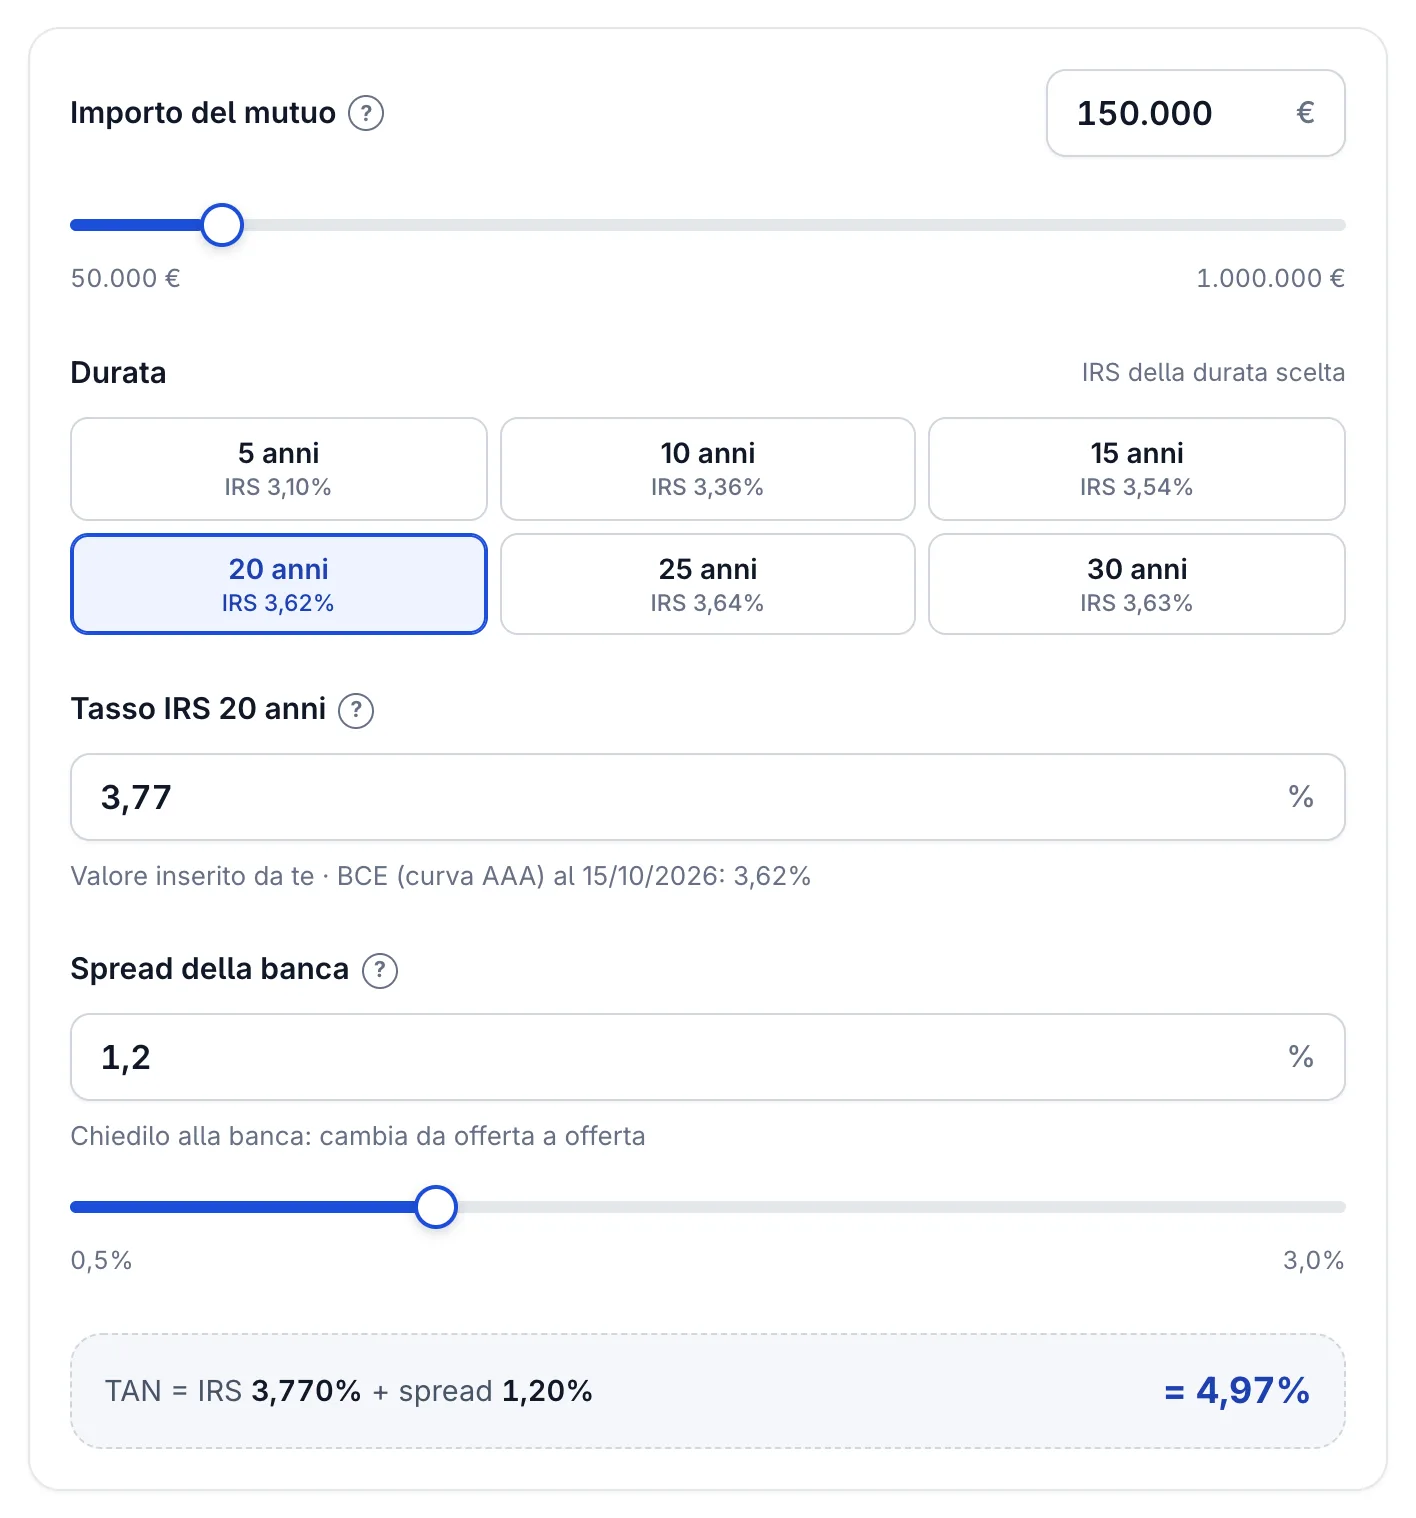
Il calcolatore con i dati dello scenario A (più sotto): l'IRS del 7 ottobre 2026 (3,77%) è inserito a mano, mentre il calcolatore propone sempre l'ultimo valore disponibile.
Quattro scenari con i tassi di ottobre 2026
I tassi non sono numeri astratti. I parametri di riferimento che usiamo negli esempi sono questi:
| Parametro | Valore |
|---|---|
| IRS 20 anni (stima dalla curva AAA della BCE, 7 ottobre 2026) | 3,77% |
| IRS 25 anni (stima, 7 ottobre 2026) | 3,78% |
| IRS 30 anni (stima, 7 ottobre 2026) | 3,76% |
| Euribor 3 mesi (media di settembre 2026, BCE) | 2,635% |
| Euribor 6 mesi (media di settembre 2026, BCE) | 2,922% |
L'IRS è il parametro dei mutui a tasso fisso, l'Euribor quello dei mutui a tasso variabile. L'IRS che usiamo è una stima ricavata dalla curva dei rendimenti AAA della BCE; l'Euribor è la media mensile pubblicata dalla BCE, quindi non esiste un valore "di oggi". Entrambi sono saliti nel 2026: la BCE ha alzato i tassi a giugno e a settembre (tasso sui depositi al 2,50% dal 16 settembre), il 29 ottobre li ha lasciati invariati (prossima riunione il 17 dicembre) e l'Euribor a 3 mesi è passato dal 2,028% di gennaio al 2,635% di settembre. I valori aggiornati sono nell'osservatorio tassi.
A questi parametri la banca aggiunge lo spread, il proprio margine di guadagno, che dipende dal profilo del cliente e dalla politica commerciale dell'istituto. Varia da banca a banca e da cliente a cliente: negli esempi usiamo l'1,20% per il fisso e l'1,00% per il variabile.
Scenario A: fisso 20 anni, 150.000 euro
Tasso finito = IRS 20 anni (3,77%) + spread 1,20% = 4,97%
| Voce | Importo |
|---|---|
| Rata mensile | 987,45 euro |
| Totale interessi | 86.988 euro |
| Totale rimborsato | 236.988 euro |
È lo scenario di riferimento per i confronti che seguono.
Scenario B: variabile 20 anni, 150.000 euro
Tasso finito = Euribor 3 mesi (2,635%) + spread 1,00% = 3,635%
| Voce | Importo |
|---|---|
| Rata mensile (iniziale) | 880,38 euro |
| Totale interessi (se il tasso restasse invariato) | 61.291 euro |
| Totale rimborsato | 211.291 euro |
Risparmio iniziale rispetto al fisso: 107 euro al mese e 25.696 euro in meno di interessi, ma solo se l'Euribor restasse dov'è per vent'anni, cosa che con il variabile non è garantita (e nel 2026 sta salendo, non scendendo). Per avere un'idea: se l'Euribor a 3 mesi arrivasse al 3,97% (la media mensile più alta da gennaio 2021, toccata a novembre 2023: 3,972%), il tasso diventerebbe 4,97% e la rata salirebbe da 880 a circa 988 euro, cioè quanto il fisso dello Scenario A. Come fare questo calcolo sul tuo caso è spiegato nella guida allo stress test del mutuo; per l'andamento recente vedi l'andamento dell'Euribor e dell'IRS.
Puoi simulare diversi scenari di tasso variabile con il nostro simulatore mutuo variabile.
Scenario C: fisso 25 anni, 200.000 euro
Tasso finito = IRS 25 anni (3,78%) + spread 1,20% = 4,98%
| Voce | Importo |
|---|---|
| Rata mensile | 1.166,85 euro |
| Totale interessi | 150.055 euro |
| Totale rimborsato | 350.055 euro |
Allungare la durata a 25 anni fa scendere la rata, ma il costo complessivo degli interessi cresce in modo significativo: qui arriva al 75% del capitale finanziato, contro il 58% dello Scenario A.
Scenario D: fisso 30 anni, 250.000 euro
Tasso finito = IRS 30 anni (3,76%) + spread 1,20% = 4,96%
| Voce | Importo |
|---|---|
| Rata mensile | 1.335,95 euro |
| Totale interessi | 230.942 euro |
| Totale rimborsato | 480.942 euro |
Su un mutuo trentennale, gli interessi arrivano al 92% del capitale finanziato. È un dato che va messo sulla bilancia quando si sceglie tra una rata più comoda oggi e un costo totale più alto domani: per ragionarci con calma c'è la guida durata del mutuo: 20, 25 o 30 anni.
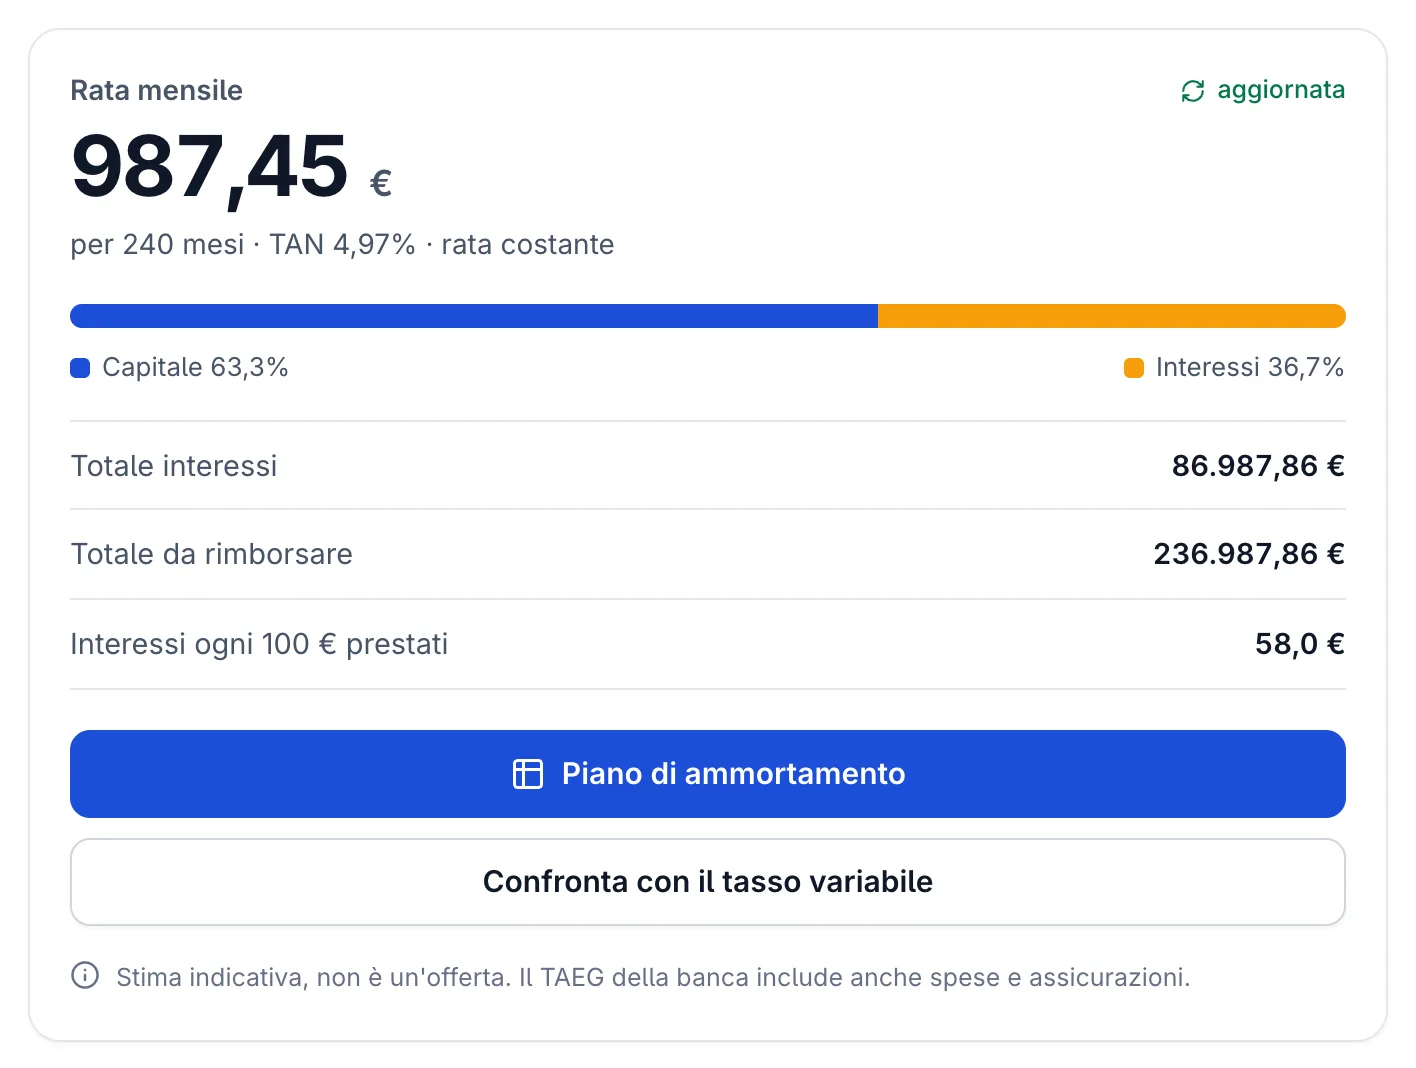
Lo scenario A nel calcolatore: rata di 987,45 euro e 86.987,86 euro di interessi, 58 euro ogni 100 euro prestati.
L'impatto della durata: stessa cifra, rate molto diverse
Uno degli errori più frequenti è concentrarsi solo sul tasso senza considerare quanto pesa la durata. Ecco cosa succede con 150.000 euro a tasso fisso, usando l'IRS di ottobre 2026 per ciascuna durata (spread 1,20%):
| Durata | IRS | Tasso finito | Rata mensile | Totale interessi | Costo extra vs 15 anni |
|---|---|---|---|---|---|
| 15 anni | 3,69% | 4,89% | 1.177,61 euro | 61.970 euro | — |
| 20 anni | 3,77% | 4,97% | 987,45 euro | 86.988 euro | +25.018 euro |
| 25 anni | 3,78% | 4,98% | 875,14 euro | 112.541 euro | +50.571 euro |
| 30 anni | 3,76% | 4,96% | 801,57 euro | 138.565 euro | +76.595 euro |
Il passaggio da 15 a 30 anni abbassa la rata di circa un terzo (da 1.178 a 802 euro), ma più che raddoppia gli interessi (da 61.970 a 138.565 euro). Sono 76.595 euro in più: il prezzo della comodità.
Nota: il tasso finito è quasi identico su tutte le durate perché oggi la curva dell'IRS è piatta tra 15 e 30 anni (3,69%-3,78%). Allungare il mutuo non fa salire il tasso: fa salire gli interessi totali.
Quanto costa un mutuo da 80.000 euro in 15 anni, o da 150.000 in 30
Gli stessi parametri della tabella (spread dell'1,20%, IRS del 7 ottobre 2026) rispondono alle domande più frequenti sul costo di un mutuo:
| Mutuo | Tasso finito | Rata mensile | Totale interessi | Totale rimborsato |
|---|---|---|---|---|
| 80.000 euro, fisso 15 anni | 4,89% | 628,06 euro | 33.051 euro | 113.051 euro |
| 150.000 euro, fisso 30 anni | 4,96% | 801,57 euro | 138.565 euro | 288.565 euro |
Sono stime senza spese accessorie, a tasso invariato: il costo reale dipende dallo spread che ti offre la banca e dalle spese di istruttoria, perizia e polizze, che entrano nel TAEG. Per importo e durata diversi basta cambiare i valori nel calcolatore mutuo tasso fisso.
Come le banche determinano il TUO tasso
Il tasso che trovi in pubblicità non è necessariamente quello che otterrai. Le banche valutano diversi fattori per decidere lo spread da applicare al parametro di riferimento (IRS o Euribor).
Il rapporto LTV (Loan to Value)
Il LTV misura quanto finanzi rispetto al valore dell'immobile. È il fattore che incide di più sullo spread.
| LTV | Significato | Effetto sullo spread (indicativo) |
|---|---|---|
| Fino al 50% | Finanzi metà del valore | Spread minimo |
| 50-70% | Fascia intermedia | Spread medio |
| 70-80% | Soglia standard massima | Spread più alto |
| Oltre 80% | Richiede garanzie aggiuntive, per esempio il Fondo di garanzia Consap o una fideiussione | Spread elevato |
Le soglie e gli spread esatti cambiano da banca a banca: chiedi sempre il listino. Un LTV più basso può ridurre lo spread: per esempio, 0,3 punti in meno su un mutuo ventennale da 150.000 euro al 4,97% valgono circa 25 euro al mese di rata (0,5 punti circa 41 euro).
Tipo di contratto lavorativo
Le banche distinguono nettamente tra:
- Dipendente a tempo indeterminato: il profilo più favorevole. Alcune banche riservano spread promozionali solo a questa categoria.
- Dipendente a tempo determinato: finanziamento possibile, ma con spread più alto e spesso con limiti sull'importo.
- Libero professionista o partita IVA: in genere servono le dichiarazioni dei redditi degli ultimi due-tre anni. Lo spread tende a essere più alto rispetto a quello del dipendente.
- Contratti atipici o interinali: accesso al credito limitato, spesso necessaria la garanzia Consap o un garante.
Merito creditizio
Le banche consultano banche dati come CRIF e la Centrale dei Rischi di Banca d'Italia. Avere rate pregresse pagate in ritardo, segnalazioni come cattivo pagatore o troppi finanziamenti attivi contemporaneamente può far salire lo spread oppure portare al rifiuto della pratica.
I costi "invisibili" che cambiano la rata reale
Il TAN (Tasso Annuo Nominale) racconta solo parte della storia. Il costo effettivo del mutuo include voci che non compaiono nella rata mensile ma incidono sul totale. Per questo esiste il TAEG (Tasso Annuo Effettivo Globale), che sintetizza in un unico numero interessi e costi: puoi calcolarlo qui.
Assicurazione incendio e scoppio
Per un mutuo ipotecario le banche chiedono quasi sempre una polizza che copra l'immobile da incendio e scoppio. Il costo dipende dal valore dell'immobile, dalla durata e dalla compagnia, ed è in genere nell'ordine di qualche centinaio di euro per l'intera durata. Di norma puoi scegliere una compagnia esterna, purché le garanzie siano equivalenti: chiedi alla banca i requisiti minimi e confronta i preventivi.
Assicurazione vita (facoltativa)
La polizza vita non è obbligatoria per ottenere il mutuo: la banca può proporla, spesso in cambio di uno spread più basso, ma non può imporre la propria compagnia. Se però la polizza è una condizione per avere il tasso offerto, il suo costo va incluso nel TAEG. Confronta sempre il risparmio sullo spread con il premio: l'articolo polizza vita del mutuo: è obbligatoria e quanto costa spiega come fare il conto.
Imposta sostitutiva
Si paga una tantum alla stipula:
- 0,25% del capitale per l'acquisto della prima casa
- 2,00% del capitale per la seconda casa
Su 150.000 euro significa 375 euro (prima casa) oppure 3.000 euro (seconda casa). Una differenza che pesa. Per le regole fiscali aggiornate fai riferimento all'Agenzia delle Entrate o al notaio.
Perizia e istruttoria
| Voce | Costo indicativo |
|---|---|
| Perizia immobiliare | Da 200 a 400 euro circa, in base al valore dell'immobile (vedi la guida alla perizia per il mutuo) |
| Spese di istruttoria | Variabili: da zero a circa l'1% del capitale (fino a 1.500 euro su 150.000) |
| Spese notarili per l'ipoteca | Da concordare con il notaio |
Quanto incidono davvero?
Prendiamo lo Scenario A (150.000 euro, fisso 20 anni, TAN 4,97%) e ipotizziamo 2.175 euro di costi iniziali: istruttoria 1.000, perizia 300, imposta sostitutiva 375, polizza incendio 500. La rata resta di 987,45 euro, ma il costo del mutuo sale. Il TAN del 4,97% equivale già a un tasso effettivo annuo del 5,08%, perché gli interessi si capitalizzano ogni mese. Con quei costi il TAEG arriva al 5,27%. Se alla firma si paga anche una polizza vita da 4.200 euro a premio unico, il TAEG sale al 5,63%.
Il TAEG è un tasso annuo effettivo: non va confrontato con il TAN, ma con il TAEG delle altre offerte.
Un esempio ipotetico: Davide e Chiara
Immaginiamo una coppia di fantasia. Davide, 32 anni, sviluppatore software con contratto a tempo indeterminato. Chiara, 30 anni, insegnante di ruolo. Reddito familiare netto: 3.600 euro al mese. Risparmi: 55.000 euro. Hanno trovato un trilocale con prezzo richiesto di 215.000 euro.
I numeri della trattativa
Dopo la trattativa il prezzo scende a 205.000 euro. Con 55.000 euro di anticipo (circa il 27% del valore) il mutuo richiesto è di 150.000 euro: il LTV si attesta al 73%.
Chiedono preventivi a tre banche. Le offerte sono inventate a scopo illustrativo, ma costruite sull'IRS di ottobre 2026:
| Banca | Tipo | Tasso finito | Rata mensile | Totale interessi |
|---|---|---|---|---|
| Banca A | Fisso 25 anni | 5,08% | 883,89 euro | 115.167 euro |
| Banca B | Fisso 25 anni | 4,88% | 866,43 euro | 109.929 euro |
| Banca C | Fisso 20 anni | 4,97% | 987,45 euro | 86.988 euro |
La scelta e il ragionamento
In questo esempio la scelta cade sulla Banca B a 25 anni. La rata di 866 euro rappresenta il 24% del reddito familiare, sotto il 30% che questa guida usa come riferimento prudente. La Banca C offre la durata più corta, ma con una rata di 987 euro (27% del reddito) lascia meno margine per gli imprevisti, tanto più se hanno in programma un figlio nei prossimi due anni.
La differenza tra Banca A e Banca B? Circa 17 euro al mese. Poco in apparenza, ma 5.238 euro di interessi in meno sul totale. E se la Banca A applicasse quel tasso solo con la sua polizza vita (4.200 euro a premio unico) mentre la Banca B accettasse una polizza esterna da 2.400 euro, il divario salirebbe a circa 7.000 euro. Confrontare più offerte non è un consiglio generico: è una strategia che produce risultati misurabili. Per capire la differenza tra il tasso pubblicizzato e il costo reale, il calcolo del TAEG è lo strumento giusto.
Dieci controlli prima di firmare
Prima di accettare un'offerta di mutuo, passa in rassegna questi punti:
- Confronta almeno tre preventivi — le differenze di spread tra banche possono superare lo 0,5%, con un impatto di migliaia di euro. Chiedi a ogni banca il prospetto informativo europeo (PIES), non il volantino.
- Guarda il TAEG, non solo il TAN — il TAN non include istruttoria, perizia e polizze richieste per ottenere il tasso. Il TAEG sì.
- Controlla indice e spread separatamente — l'indice lo decide il mercato, lo spread lo puoi negoziare: vedi spread del mutuo: cos'è e quanto incide.
- Calcola il rapporto rata/reddito — nessuna legge fissa un limite e ogni banca decide il proprio; come riferimento prudente questa guida usa il 30% del reddito netto familiare per la somma di tutte le rate.
- Simula più durate — 20, 25 e 30 anni cambiano rata e interessi totali, come mostra la tabella sopra.
- Fai uno stress test — per il variabile simula Euribor +1, +2 e +3 punti; per il fisso, prova a ricalcolare il peso della rata sul solo reddito principale.
- Somma i costi accessori — istruttoria, perizia, polizze, imposta sostitutiva e notaio vanno messi nel budget iniziale, oltre all'anticipo.
- Verifica estinzione anticipata e surroga — per i mutui per l'abitazione stipulati da persone fisiche le penali di estinzione anticipata sono nulle (art. 120-ter del Testo Unico Bancario, per i contratti stipulati dal 2 febbraio 2007 per l'acquisto della prima casa e dal 3 aprile 2007 negli altri casi) e la surroga è gratuita (art. 120-quater). Controlla comunque le clausole del tuo contratto.
- Informati sulle agevolazioni ancora attive — le esenzioni fiscali "under 36" sull'acquisto sono scadute (valevano per i rogiti entro il 31 dicembre 2024, o entro il 31 dicembre 2025 se il preliminare era stato registrato entro fine 2024). Restano la garanzia del Fondo Consap, all'80% per le categorie prioritarie con ISEE fino a 40.000 euro e mutuo oltre l'80% del valore (condizioni potenziate fino al 31 dicembre 2027), e la detrazione del 19% sugli interessi passivi della prima casa, su un massimo di 4.000 euro l'anno.
- Prevedi un fondo emergenza — almeno 3-6 rate accantonate prima di firmare.
Come usare il calcolatore per decidere
Non fermarti a una singola simulazione. Il calcolatore mutuo tasso fisso ti permette di esplorare diversi scenari in pochi secondi. Ecco le quattro simulazioni che dovresti fare prima di qualsiasi appuntamento in banca:
| Simulazione | Cosa inserire | Cosa scopri |
|---|---|---|
| Scenario base | I parametri del mutuo che hai in mente | La rata di partenza |
| Durata allungata (+5 anni) | Stessi parametri, durata maggiore | Quanto scende la rata e quanto aumentano gli interessi |
| Durata accorciata (-5 anni) | Stessi parametri, durata minore | Quanto risparmi sul totale degli interessi |
| Stress test | Stesso scenario, tasso +1,5% | Se la rata resta sostenibile anche con tassi più alti |
Se vuoi un quadro completo prima di scegliere tra fisso e variabile, la guida al confronto tra le due opzioni analizza pro e contro. Per capire da dove nasce il tasso del fisso, leggi IRS e mutuo fisso: cos'è il tasso swap. E per le prove di sensibilità sulla rata c'è la guida allo stress test del mutuo e agli errori di simulazione.
Approfondimenti correlati
- Durata del mutuo: 20, 25 o 30 anni? Come scegliere — come cambiano rata e interessi allungando il piano
- Ammortamento alla francese: come funziona davvero — il piano rata per rata, quota capitale e quota interessi
- IRS e mutuo fisso: cos'è il tasso swap — l'indice da cui nasce il tasso del mutuo fisso
- Mutuo tasso fisso o variabile: come scegliere nel 2026 — analisi comparata con tabelle aggiornate
- TAN vs TAEG: quale conta davvero? — perché guardare solo il TAN è un errore costoso
- Andamento dell'Euribor e dell'IRS — le medie mensili dell'Euribor e le stime dell'IRS, aggiornate
- Glossario dei termini finanziari — definizioni chiare di spread, LTV, ammortamento e altri termini tecnici
Numeri aggiornati all'8 ottobre 2026. IRS: stima dalla curva AAA della BCE al 7 ottobre 2026. Euribor: media mensile di settembre 2026 (BCE). Gli esempi usano spread ipotetici: le condizioni reali dipendono dall'offerta della tua banca, che va sempre verificata prima di firmare.