In Italia il mutuo green non è definito dalla legge: è un'offerta delle banche, che scontano lo spread se la casa ha un'alta classe energetica, certificata dall'APE, o se i lavori finanziati la migliorano. Classi ammesse e sconto li decide ogni banca nel foglio informativo del prodotto. Prima di inseguire lo sconto conviene misurarlo: con i tassi di ottobre 2026, su 200.000 € in 20 anni, 0,10 punti in meno valgono 11,01 € al mese. Nello stesso 2026, tra gennaio e ottobre, la media mensile dell'IRS a 20 anni è salita di 0,371 punti: più di qualsiasi sconto ipotizzato dal nostro calcolatore mutuo green.
Punti chiave
- Il mutuo green è un prodotto delle banche, senza una definizione di legge: le classi energetiche ammesse e lo sconto sono scritti nel foglio informativo di ogni offerta.
- Il documento centrale è l'APE (Attestato di Prestazione Energetica): rilasciato da un certificatore abilitato, depositato nel catasto energetico regionale e valido 10 anni dal rilascio, se i controlli sugli impianti termici sono in regola.
- Il calcolatore ipotizza sconti da 0,08 punti (classe B) a 0,15 punti (classe A4): su 200.000 € in 20 anni, con l'IRS del 7 ottobre 2026, da 8,81 € a 16,49 € al mese.
- Da gennaio a ottobre 2026 la media mensile dell'IRS a 20 anni è passata dal 3,300% al 3,671%: sullo stesso mutuo sono 40,40 € di rata in più, più di tre volte e mezzo lo sconto della classe A2.
- La direttiva europea sugli edifici (UE) 2024/1275 non impone una classe minima alla singola casa e l'Italia non l'ha ancora recepita del tutto: il 15 luglio 2026 la Commissione europea ha avviato la procedura d'infrazione contro tutti i 27 Stati membri.
Cos'è il mutuo green
Un mutuo green finanzia l'acquisto, la costruzione o la ristrutturazione di una casa ad alta efficienza energetica a condizioni migliori di un mutuo standard: uno sconto sullo spread, quindi sul tasso, ed eventualmente sulle spese, secondo l'offerta. Le formule sono due:
- Mutuo green per l'acquisto: l'immobile ha già una classe energetica alta, certificata dall'APE; lo sconto può dipendere dalla classe.
- Mutuo green per la ristrutturazione o l'efficientamento: finanzia lavori (cappotto termico, infissi, pompa di calore, fotovoltaico) che portano l'immobile a una classe migliore. Alla banca servono l'APE prima dei lavori, la classe attesa dopo e il progetto; per il resto valgono le regole dei mutui per la casa.
Per chi rientra nelle categorie ammesse, il Fondo di garanzia prima casa può intervenire anche su un mutuo per l'acquisto accompagnato da interventi di ristrutturazione che aumentano l'efficienza energetica, non su un mutuo di sola ristrutturazione (Consap): è una garanzia per la banca, non uno sconto sul tasso.
Lo sconto è una scelta commerciale della banca, non un obbligo, e si applica al suo spread: un'offerta green che parte da uno spread più alto può costare più del mutuo standard di un'altra banca. Come IRS e spread formano il tasso fisso è spiegato nella guida all'IRS e allo spread; per confrontare le offerte si usa il TAEG.
Le classi energetiche dell'APE
La lettera di classe deriva da un indice, l'EPgl,nren (indice di prestazione energetica globale non rinnovabile), espresso in kWh/m²·anno e riportato nell'APE. Secondo le linee guida nazionali (DM 26 giugno 2015), ogni classe corrisponde a un multiplo dell'EPgl,nren dell'edificio di riferimento: lo stesso edificio, con la stessa forma e nella stessa zona climatica, ma con i parametri standard previsti dalla normativa.
| Classe APE | EPgl,nren rispetto all'edificio di riferimento (DM 26/06/2015) |
|---|---|
| A4 | ≤ 0,40 |
| A3 | ≤ 0,60 |
| A2 | ≤ 0,80 |
| A1 | ≤ 1,00 |
| B | ≤ 1,20 |
| C e inferiori | > 1,20 |
I valori assoluti in kWh/m²·anno dipendono dalla zona climatica (da A a F: Milano e Torino, per esempio, sono in zona E), dalla forma dell'edificio e dalla destinazione d'uso, quindi non sono confrontabili tra immobili diversi: l'unico confronto utile è la lettera di classe. Non esiste una soglia di legge per lo sconto green: quali classi lo danno, e quale sconto per ciascuna, lo trovi nel foglio informativo dell'offerta.
I documenti da preparare
Alcuni documenti richiedono tempo: un APE nuovo richiede il sopralluogo di un tecnico, una planimetria catastale da aggiornare qualche giorno. L'elenco generale dei documenti del mutuo è nella guida quanto posso chiedere di mutuo.
Chi vende deve mettere l'APE a disposizione di chi compra dall'avvio della trattativa e consegnarlo alla fine; una copia va allegata al contratto di compravendita, e anche l'annuncio di vendita deve riportare la classe energetica (D.Lgs. 192/2005, art. 6). Puoi quindi chiederlo al venditore prima della proposta d'acquisto. Per una casa venduta prima della costruzione il venditore fornisce evidenza della prestazione energetica futura e produce l'APE entro quindici giorni dalla richiesta dell'agibilità: chiedi alla banca su quale documento concede lo sconto nel frattempo.
Per l'acquisto di un immobile già costruito:
- APE in vigore, emesso da un certificatore abilitato e depositato nel catasto energetico regionale (per esempio CENED in Lombardia, SIPEE in Piemonte): conserva il PDF con la ricevuta di deposito. L'APE vale 10 anni dal rilascio, ma decade prima se non sono rispettate le scadenze dei controlli sugli impianti termici (D.Lgs. 192/2005, art. 6).
- Planimetria catastale aggiornata, che corrisponda allo stato attuale dell'immobile: le difformità vanno sanate prima della perizia.
- Visura catastale recente, con rendita, consistenza e categoria.
- Atto di provenienza del venditore (rogito, donazione o successione) e preliminare o proposta d'acquisto firmata.
- Certificato di agibilità, se c'è; per gli immobili datati in cui non risulta, chiedi alla banca come procede.
In più, per un mutuo green di ristrutturazione:
- APE ante-operam, che certifica la classe di partenza.
- APE post-operam preventivo, che stima la classe attesa dopo i lavori: lo redige un tecnico abilitato sulla base del progetto ed è un documento distinto dal computo metrico.
- Progetto esecutivo degli interventi energetici con computo metrico estimativo.
- Asseverazione del direttore dei lavori sui requisiti di prestazione energetica, se la banca la chiede.
- Comunicazione all'ENEA, se gli interventi accedono alle detrazioni per l'efficienza energetica.
L'iter in sei passi
- Verifica la classe dell'immobile: recupera l'APE o commissionane uno aggiornato. Se la classe è C o inferiore, fatti dire da un tecnico quali interventi permetterebbero di salire e valuta con la banca un mutuo per acquisto e ristrutturazione.
- Confronta le offerte di più banche: lo sconto, quando c'è, cambia da offerta a offerta. Il calcolatore mutuo green mostra l'effetto sulla rata e sugli interessi.
- Prepara i documenti dell'elenco qui sopra, dopo aver chiesto alla banca la sua lista completa.
- Perizia: la banca incarica un perito che stima il valore dell'immobile e da cui dipende quanto ti finanzia (LTV e perizia); la classe energetica la desume dall'APE.
- Controlla il PIES prima di firmare: lo sconto green deve vedersi nel TAEG, non solo nel TAN pubblicizzato. Se non si vede, chiedi spiegazioni per iscritto.
- Conserva l'APE e la documentazione dei lavori: servono per una surroga, per la vendita e per ogni richiesta successiva della banca.
Quanto vale lo sconto green
Un esempio: 200.000 € in 20 anni a tasso fisso. Il tasso standard è l'IRS a 20 anni del 7 ottobre 2026, 3,77% (stima dalla curva AAA della BCE), più uno spread ipotetico di 1,20 punti: 4,97%, con una rata di 1.316,60 €. Con lo sconto di 0,10 punti che il calcolatore applica alla classe A2 il tasso scende al 4,87% e la rata a 1.305,59 €: 11,01 € al mese e 2.642 € di interessi in meno in 20 anni.
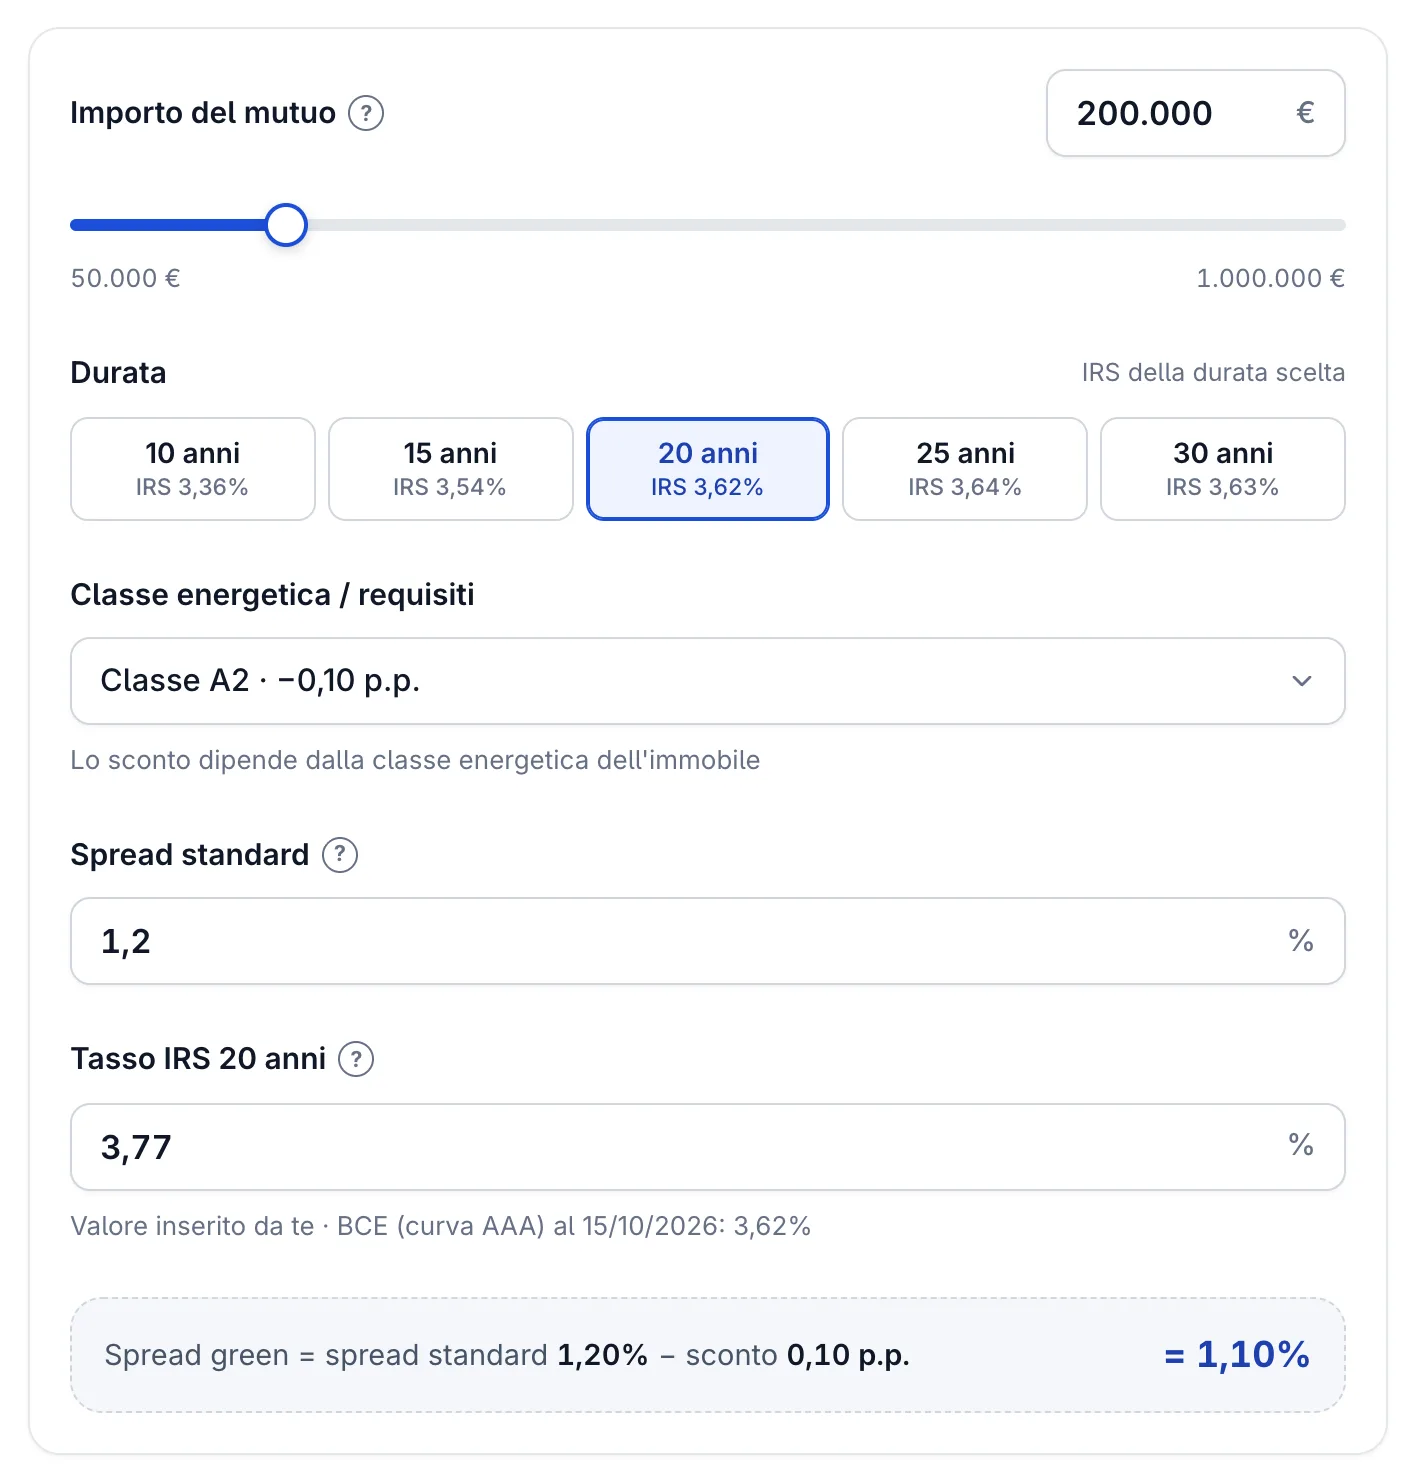
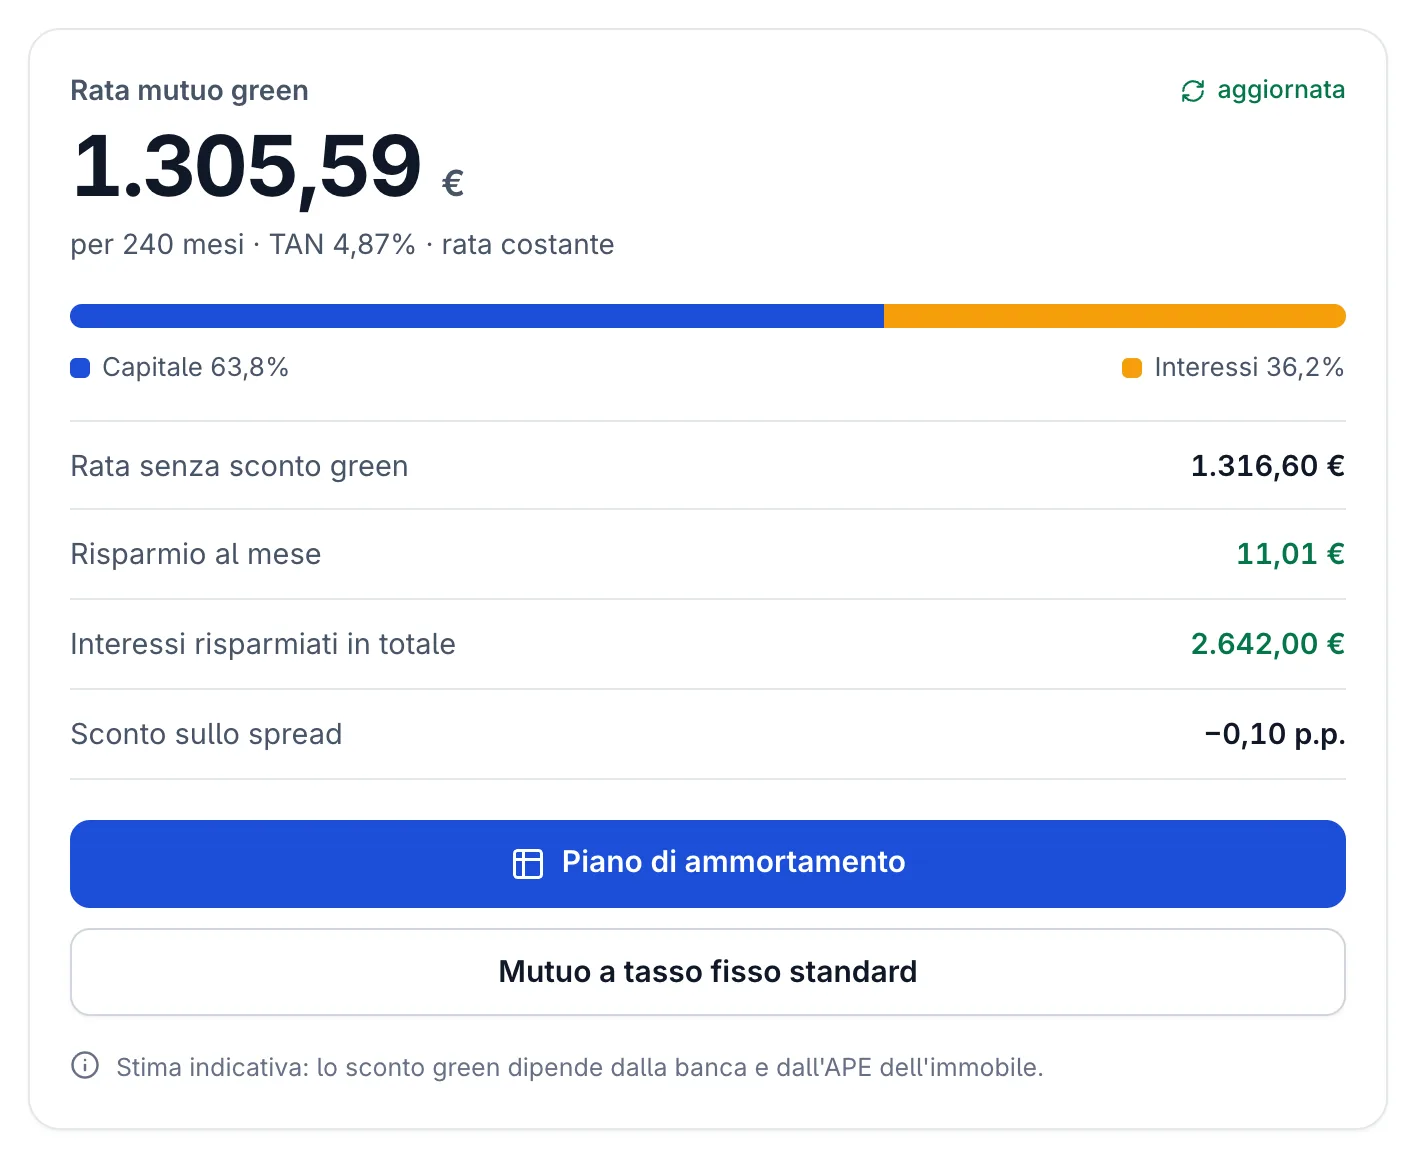
Le schermate riproducono l'esempio con la classe A2: l'IRS del 7 ottobre 2026 è inserito a mano, mentre il calcolatore propone sempre l'ultimo valore disponibile.
Il calcolatore applica 0,10 punti anche alla classe A1; per la B usa 0,08 punti (8,81 € al mese in meno sullo stesso mutuo), per la A3 0,12 (13,20 €) e per la A4 0,15 (16,49 € al mese, 3.958 € in 20 anni). La tabella per tutte le classi, ricalcolata con l'ultimo IRS disponibile, è nella pagina del calcolatore mutuo green. Sono ipotesi: lo sconto vero è nel foglio informativo e nel PIES della banca.
Lo sconto accanto all'andamento dell'IRS
Secondo i dati dell'Osservatorio Tassi, la media mensile dell'IRS a 20 anni (stima dalla curva AAA della BCE) è passata dal 3,300% di gennaio 2026 al 3,671% di ottobre: +0,371 punti. Sullo stesso mutuo da 200.000 € in 20 anni, con lo spread di 1,20 punti, la rata passa da 1.265,30 € a 1.305,70 €: 40,40 € in più al mese, più di tre volte e mezzo lo sconto della classe A2 e circa due volte e mezzo quello della A4.
Lo sconto green resta un vantaggio reale ma piccolo: pesano di più lo spread di partenza e il livello dell'IRS il giorno in cui fissi il tasso, che nessuno può prevedere. Ha senso chiederlo se la casa ha già un APE in classe alta, e confrontare le offerte sul TAEG.
Lo sconto accanto alle detrazioni per i lavori
Se il mutuo finanzia lavori, c'è un secondo numero da mettere accanto allo sconto. Per le spese del 2026 la detrazione per le ristrutturazioni edilizie è del 36% e sale al 50% se le spese sono sostenute dal proprietario, o da chi ha un altro diritto reale di godimento, per interventi sull'abitazione principale, su un massimo di 96.000 € per unità immobiliare; per le spese del 2027 le aliquote sono il 30% e il 36% (Agenzia delle Entrate, agevolazioni per le ristrutturazioni edilizie; art. 16 D.L. 63/2013 per il 2026 e, dal 1° gennaio 2027, art. 373 del nuovo testo unico delle imposte sui redditi). Su 30.000 € di lavori agevolati pagati nel 2026 sono 10.800 € o 15.000 €, da recuperare in dieci quote annuali; nell'esempio qui sopra lo sconto della classe A2 vale 2.642 € di interessi in 20 anni. Sconto sul tasso e detrazione hanno requisiti diversi: quelli della detrazione vanno verificati prima di avviare i lavori.
Gli errori da evitare
1. APE non registrato nel catasto energetico regionale. L'APE firmato dal tecnico non basta: deve essere caricato sul portale regionale e il numero di registrazione deve figurare nel documento. Fatti dare sia il PDF dell'APE sia la ricevuta di registrazione.
2. APE emesso da un soggetto non abilitato. Il certificatore deve avere i requisiti del D.P.R. 75/2013 (titolo tecnico con iscrizione all'ordine o al collegio e abilitazione alla progettazione, oppure un corso di formazione specifico con esame finale). Un APE emesso da chi non li ha non è valido: verifica che il numero di iscrizione sia nel documento.
3. Confondere il progetto con l'APE post-operam. Nei mutui green di ristrutturazione il progetto edilizio descrive gli interventi, l'APE preventivo stima la classe attesa dopo i lavori: sono due documenti distinti.
4. Confrontare solo il TAN. Se lo spread di partenza di una banca è più alto di mezzo punto di quello di un'altra, la sua offerta green resta più cara del mutuo standard dell'altra. Il confronto si fa sul TAEG, che include istruttoria, perizia e polizze obbligatorie ed è riportato nel PIES.
5. APE scaduto o decaduto. L'APE dura 10 anni dal rilascio, ma decade il 31 dicembre dell'anno successivo alla prima scadenza non rispettata dei controlli sugli impianti termici. Se il tuo è scaduto o sta per scadere, prenota il sopralluogo prima della domanda; chiedi anche se la banca vuole un APE emesso di recente.
6. Non aggiornare l'APE dopo i lavori. L'APE va aggiornato a ogni intervento di ristrutturazione o riqualificazione che modifica la classe energetica (D.Lgs. 192/2005, art. 6, comma 5): a fine lavori serve quindi un attestato nuovo. Prima di firmare chiedi alla banca che cosa prevede il contratto se la classe attesa non viene raggiunta.
Tassonomia UE ed EPBD: perché lo sconto e cosa cambia
La Tassonomia UE (Regolamento (UE) 2020/852) classifica le attività economiche sostenibili. Per l'acquisto e il possesso di edifici, il regolamento delegato (UE) 2021/2139 (Allegato I, sezione 7.7) considera allineati gli edifici costruiti prima del 31 dicembre 2020 che hanno almeno la classe A dell'APE o che rientrano nel 15% degli edifici più efficienti del parco immobiliare nazionale o regionale; per quelli costruiti dopo, il fabbisogno di energia primaria deve essere almeno il 10% inferiore alla soglia fissata per gli edifici a energia quasi zero (NZEB). Le banche europee soggette agli obblighi di rendicontazione di sostenibilità pubblicano il Green Asset Ratio (GAR), la quota dei propri attivi allineata alla Tassonomia: un mutuo su un immobile che soddisfa i criteri lo migliora. È un incentivo, non un obbligo, ed è il motivo per cui un prodotto green può puntare proprio alla classe A.
La direttiva (UE) 2024/1275 sulla prestazione energetica nell'edilizia (EPBD, o direttiva «case green») non impone classi minime alle singole abitazioni. Per gli edifici residenziali chiede a ogni Stato membro di ridurre il consumo medio di energia primaria del parco immobiliare, rispetto al 2020, di almeno il 16% entro il 2030 e del 20-22% entro il 2035, con almeno il 55% del calo ottenuto ristrutturando il 43% degli edifici con le prestazioni peggiori (art. 9), e lascia agli Stati la scelta degli strumenti.
Il termine per recepirla era il 29 maggio 2026. Il 15 luglio 2026 la Commissione europea ha inviato una lettera di messa in mora a tutti i 27 Stati membri, Italia compresa, per non averla recepita del tutto (Commissione europea). Al 7 novembre 2026 l'unica misura italiana di recepimento registrata su EUR-Lex è la legge di bilancio 2025 (legge 207/2024, art. 1, comma 55), che dal 2025 esclude dalle detrazioni per i lavori sulla casa la sostituzione dell'impianto di riscaldamento con caldaie uniche a combustibili fossili (EUR-Lex). Il 1° ottobre 2026 l'Italia ha ricevuto anche un parere motivato per non aver presentato la bozza del piano nazionale di ristrutturazione degli edifici, dovuta entro il 31 dicembre 2025 (Commissione europea).
Per chi compra oggi il punto pratico è questo: la direttiva non fissa una classe minima per la singola casa, e le regole italiane arriveranno con il recepimento, ancora incompleto. Una classe energetica alta resta una scelta prudente: riduce il rischio di dover fare lavori in futuro e, oggi, può dare diritto allo sconto sul mutuo.
IRS: stima dalla curva dei tassi AAA della BCE (20 anni: 3,77% al 7 ottobre 2026; media mensile 3,300% a gennaio e 3,671% a ottobre 2026). Lo spread di base (1,20%) e gli sconti green (da 0,08 a 0,15 punti) sono le ipotesi del calcolatore, non offerte di mercato: criteri e condizioni cambiano da banca a banca. Le soglie di classe sono quelle delle linee guida nazionali per l'APE (DM 26 giugno 2015).
Simula il tuo mutuo green
Calcola rata e risparmio rispetto a un mutuo standard con lo spread e la classe energetica della tua offerta.