Facciamo un esempio. Luca — un personaggio di fantasia — ha 35 anni, fa l'ingegnere a Milano e ha 20.000 euro fermi sul conto corrente, dove rendono quasi nulla. Vuole comprare casa tra cinque anni e può mettere da parte altri 100 euro al mese. Quanto può avere a fine periodo, se quei soldi maturano interessi su un conto deposito a un tasso ipotetico, e quanto resta dopo imposte e bollo?
Il caso è inventato, i calcoli no: puoi rifarli con il calcolatore di interesse composto. I tassi sono ipotesi di lavoro, non quotazioni né previsioni.
Dati di partenza: capitale iniziale 20.000 euro, versamento mensile 100 euro, durata 5 anni, capitalizzazione mensile, conto deposito con un tasso lordo ipotetico del 2,5% l'anno (per riferimento, il tasso BCE sui depositi è al 2,50% dal 16 settembre 2026 e l'Euribor 3 mesi, media di settembre, è al 2,635%).
Come funziona l'interesse composto
Con l'interesse semplice gli interessi si calcolano sempre sul capitale iniziale. Con l'interesse composto gli interessi maturati si aggiungono al capitale e producono a loro volta interessi. Con un capitale iniziale e un versamento mensile, il montante è:
A = P × (1 + r/12)^(12t) + V × [((1 + r/12)^(12t) - 1) / (r/12)]
dove P è il capitale iniziale, V il versamento mensile, r il tasso annuo (in decimale) e t gli anni.
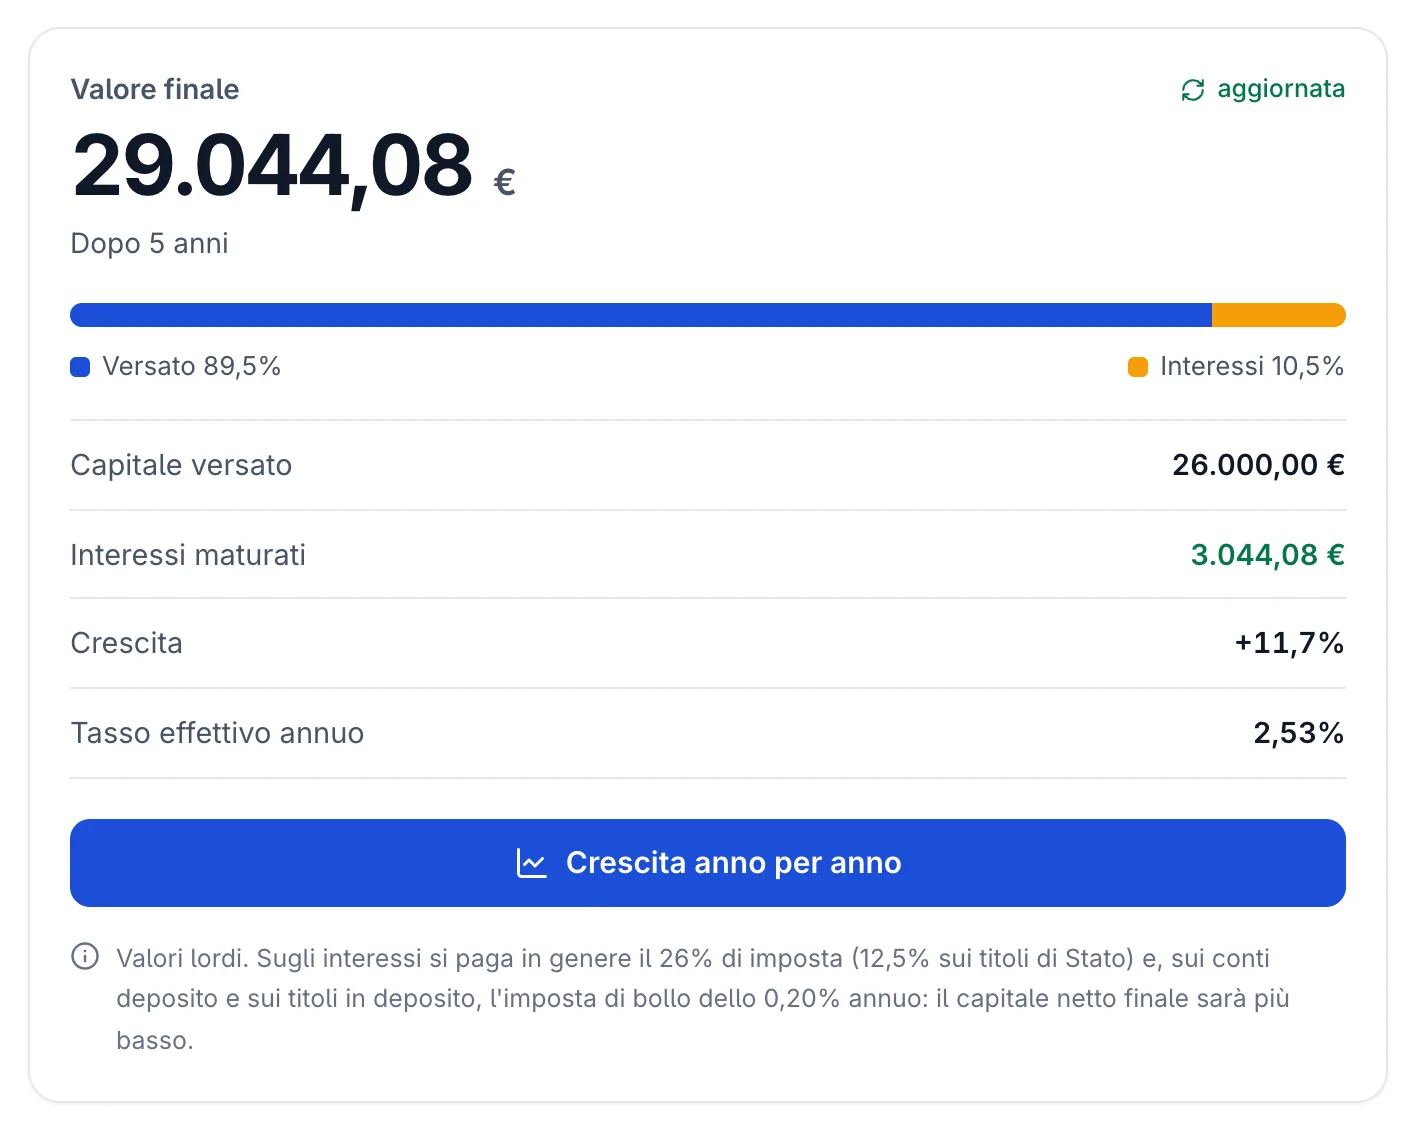
Con P = 20.000 euro, V = 100 euro, r = 2,5% e t = 5 anni, il fattore (1 + 0,025/12)^60 vale 1,13300. I 20.000 euro diventano circa 22.660 euro; i versamenti mensili circa 6.384 euro (6.000 euro versati più circa 384 euro di interessi). Totale: 29.044,08 euro.
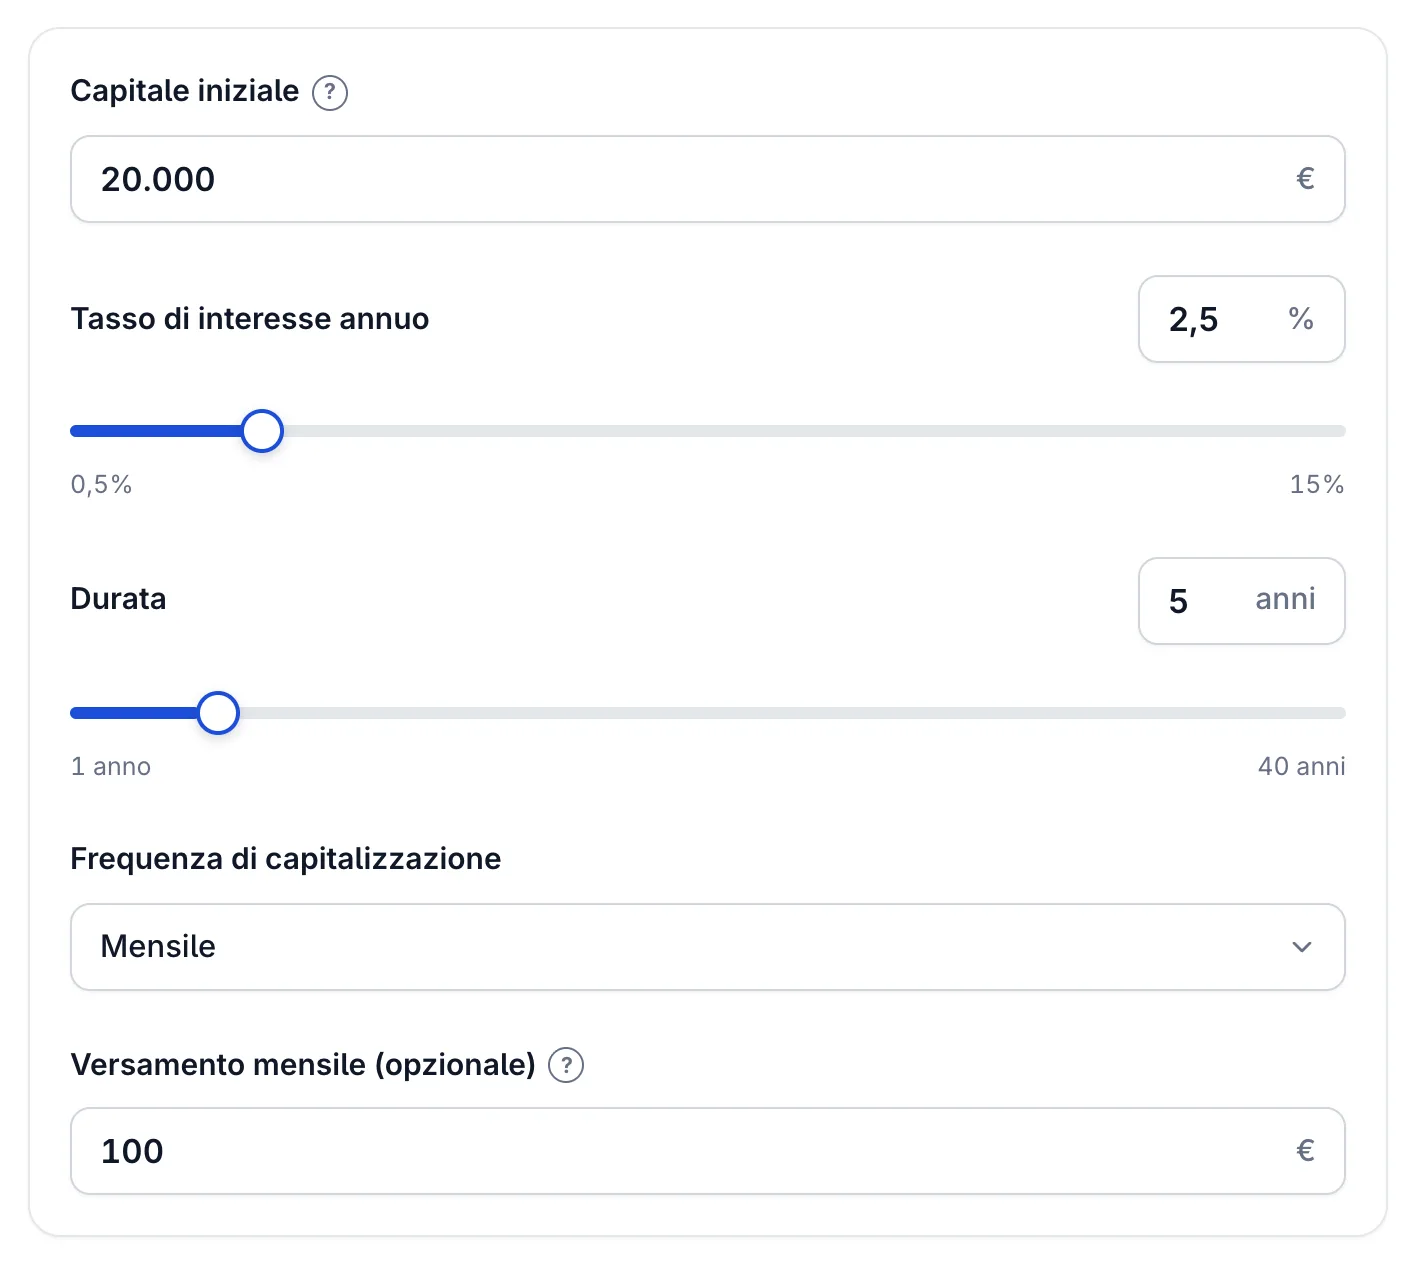
Con 26.000 euro versati (20.000 iniziali più 6.000 di versamenti) gli interessi lordi sono 3.044,08 euro: una crescita dell'11,7%.
Per vedere la differenza in numeri, guarda i soli 20.000 euro al 2,5% per 5 anni. Con l'interesse semplice gli interessi sarebbero 2.500 euro. Con l'interesse composto e capitalizzazione annuale diventano 2.628,16 euro; con la capitalizzazione mensile, quella usata nell'esempio, 2.660,02 euro. Una regola pratica per ragionare a mente è la regola del 72: dividendo 72 per il tasso percentuale si ottiene, in modo approssimato, il numero di anni necessari per raddoppiare il capitale. Al 2,5% sono circa 29 anni.
Quasi tutto l'interesse dell'esempio nasce dal capitale iniziale: circa 2.660 euro dei 3.044 totali (l'87%). I versamenti mensili, che maturano per periodi più brevi, ne producono circa 384.
Il netto: imposte e bollo
Il lordo non è ciò che resta in tasca. Per le persone fisiche le regole fiscali sono queste:
- 26% sugli interessi del conto deposito;
- 12,5% sugli interessi dei titoli di Stato italiani (qui serve solo a mostrare l'effetto di un'aliquota diversa);
- imposta di bollo dello 0,20% l'anno sulle somme in conto deposito, vincolato o libero, e sul valore dei titoli in deposito (il bollo fisso di 34,20 euro riguarda invece conti correnti e libretti con giacenza media oltre 5.000 euro).
Aliquote e importi possono cambiare: verifica quelli in vigore con l'Agenzia delle Entrate.
| Ipotesi | Tasso lordo | Valore finale lordo | Valore finale netto* |
|---|---|---|---|
| Conto deposito, imposta del 26% | 2,5% | 29.044 € | 27.969 € |
| Stesso tasso, imposta del 12,5% | 2,5% | 29.044 € | 28.391 € |
*Netto di imposte e bollo, su 26.000 euro versati. Prima riga: 26% sugli interessi e bollo dello 0,20% l'anno, cioè circa l'1,65% netto. Seconda riga: 12,5% e bollo dello 0,20% l'anno, cioè circa l'1,99% netto.
La seconda riga è solo aritmetica fiscale: mostra quanto pesa l'aliquota sullo stesso tasso ipotetico, non indica cosa comprare. Sul conto deposito dell'esempio imposte e bollo tolgono circa 1.075 euro dei 3.044 di interessi lordi, più di un terzo.
Tempo e versamenti: dove lavora l'interesse composto
Ecco l'evoluzione anno per anno del conto deposito al 2,5% (valori lordi, capitalizzazione mensile, arrotondati all'euro):
| Anno | Versato (cumulato) | Valore al 2,5% | Interessi dell'anno |
|---|---|---|---|
| 1 | 21.200 € | 21.720 € | 520 € |
| 2 | 22.400 € | 23.483 € | 563 € |
| 3 | 23.600 € | 25.290 € | 608 € |
| 4 | 24.800 € | 27.144 € | 653 € |
| 5 | 26.000 € | 29.044 € | 700 € |
Gli interessi dell'anno crescono da 520 a 700 euro (circa +35%) pur con versamenti identici: nel quinto anno il tasso lavora su un capitale già cresciuto. Il tempo conta più della singola mossa. Se Luca aspettasse un anno prima di cominciare, lasciando i 20.000 euro sul conto allo 0,1% e accantonando i versamenti senza interessi, a parità di scadenza arriverebbe a circa 28.492 euro invece di 29.044: circa 552 euro in meno.
Se la durata si allunga
L'effetto dell'interesse composto si vede soprattutto sulle durate lunghe. Stessi 20.000 euro, stessi 100 euro al mese e stesso tasso ipotetico del 2,5% lordo, tenuto fermo per tutta la durata:
| Durata | Versato | Valore finale lordo | Interessi | Di cui sui versamenti |
|---|---|---|---|---|
| 5 anni | 26.000 € | 29.044 € | 3.044 € | 384 € (13%) |
| 10 anni | 32.000 € | 39.291 € | 7.291 € | 1.617 € (22%) |
| 20 anni | 44.000 € | 64.055 € | 20.055 € | 7.097 € (35%) |
| 30 anni | 56.000 € | 95.844 € | 39.844 € | 17.537 € (44%) |
Raddoppiando la durata da 5 a 10 anni gli interessi fanno più che raddoppiare, e da 10 a 20 quasi triplicano. Cresce anche il peso dei versamenti: dal 13% degli interessi a 5 anni al 44% a 30 anni, perché quelli dei primi anni restano a maturare più a lungo. Sono valori lordi in euro nominali: imposte, bollo e inflazione li riducono, e non è detto che il tasso resti uguale per tutta la durata.
Cosa portarsi a casa
- Confronta sempre il netto, non il lordo. Imposte e bollo spostano i numeri: nell'esempio il conto deposito passa da 29.044 a 27.969 euro.
- Cominciare prima conta. Un anno di ritardo costa a Luca circa 552 euro in cinque anni, a parità di versamenti totali.
- Ricorda l'inflazione. I calcoli sono in euro nominali: un rendimento netto inferiore all'inflazione riduce il potere d'acquisto del capitale.
Simula il tuo caso
Nel calcolatore di interesse composto inserisci capitale iniziale, tasso, durata e versamento mensile. Il calcolatore lavora sul tasso lordo: per stimare il netto inserisci il tasso già al netto dell'imposta (per esempio 2,5% × (1 − 0,26) − 0,20% di bollo = 1,65% per un conto deposito, oppure 2,5% × (1 − 0,125) − 0,20% = 1,99% con l'aliquota del 12,5%).
Approfondimenti correlati
- Calcolo rata mutuo: formula, esempi e simulatore — quando l'interesse composto lavora contro di te (nel mutuo)
- Tassi BCE 2026: decisioni, effetto sulla rata e prossime riunioni — come le decisioni della BCE muovono l'Euribor e i tassi